

Du fragst dich, ob dein wertvoller Hausrat auch dann versichert ist, wenn er sich nicht in deinen vier Wänden befindet? Die gute Nachricht ist: Mit der richtigen Außenversicherung ist dein Eigentum oft auch unterwegs geschützt, sei es auf Reisen, beim Sport oder im Büro.
Was bedeutet Außenversicherung für deinen Hausrat?
Die Außenversicherung, oft auch als „Außenversicherung der Hausratversicherung“ oder „Außenversicherungsschutz“ bezeichnet, erweitert den Versicherungsschutz deiner Hausratversicherung über die Grenzen deines ständig bewohnten Einfamilienhauses oder deiner Wohnung hinaus. Das bedeutet, dass auch Gegenstände, die sich vorübergehend an anderen Orten befinden, bei bestimmten Schadenarten abgesichert sind.
Wann ist dein Hausrat unterwegs geschützt?
Die Außenversicherung greift typischerweise in folgenden Situationen:
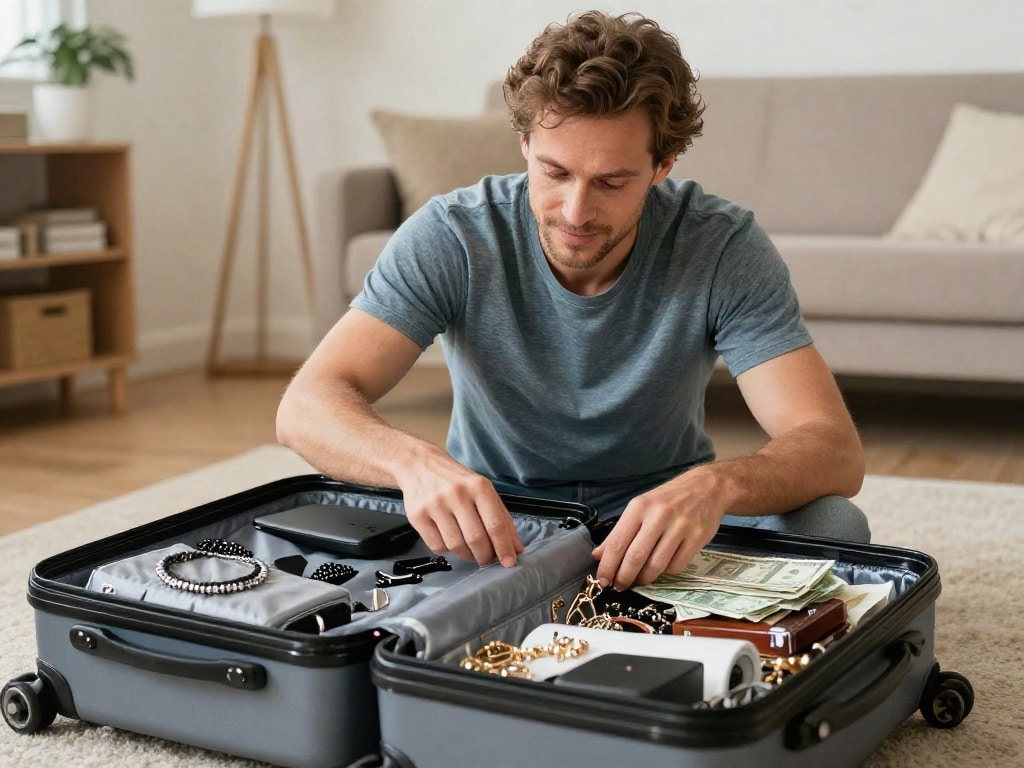
- Auf Reisen: Wertvolle Gegenstände wie Laptops, Kameras, Schmuck oder Bargeld sind oft während Urlaubsreisen, Geschäftsreisen oder Wochenendtrips mitversichert. Die genauen Bedingungen und Entschädigungsgrenzen variieren jedoch je nach Versicherer und Tarif.
- Bei vorübergehenden Aufenthalten: Dazu zählen beispielsweise gemietete Ferienwohnungen, Hotels, Krankenzimmer oder auch der Aufenthalt bei Freunden oder Verwandten.
- Am Arbeitsplatz: Dein privater Laptop oder dein Smartphone, das du für berufliche Zwecke nutzt, kann unter Umständen ebenfalls über die Außenversicherung abgesichert sein. Hier ist es wichtig, die genauen Regelungen zu kennen, da oft zwischen privater und beruflicher Nutzung unterschieden wird.
- Beim Sport und Hobby: Spezielle Ausrüstungsgegenstände, die du für deine Freizeitaktivitäten benötigst, können ebenfalls unter den Schutz der Außenversicherung fallen.
- Unterwegs zur oder von der Wohnung: In vielen Tarifen sind auch Schäden abgedeckt, die entstehen, während du deinen Hausrat transportierst, beispielsweise beim Umzug oder beim Transport von Einkäufen.
Welche Schäden sind typischerweise abgedeckt?
Die Außenversicherung deckt in der Regel ähnliche Gefahren ab wie deine normale Hausratversicherung, allerdings mit oft reduzierten Entschädigungsgrenzen. Dazu gehören:
- Einbruchdiebstahl: Wenn dein Hausrat aus verschlossenen Räumen oder Behältnissen gestohlen wird.
- Raub: Wenn dein Hausrat unter Androhung von Gewalt weggenommen wird.
- Vandalismus: Schäden, die vorsätzlich an deinem Eigentum verursacht werden, nachdem es entwendet wurde.
- Leitungswasserschäden: Schäden, die durch austretendes Leitungswasser entstehen.
- Sturm und Hagel: Schäden, die durch extreme Wetterereignisse verursacht werden.
- Brand und Blitzschlag: Schäden, die durch Feuer oder Blitz verursacht werden.
Was ist oft NICHT durch die Außenversicherung abgedeckt?
Es ist entscheidend zu wissen, dass die Außenversicherung ihre Grenzen hat. Folgende Punkte sind häufig ausgeschlossen oder nur eingeschränkt versichert:
- Fahrraddiebstahl: Fahrräder sind meist nur bis zu einem sehr geringen Betrag oder gar nicht durch die Außenversicherung abgedeckt. Hierfür ist oft eine separate Fahrradversicherung oder eine entsprechende Zusatzklausel in der Hausratversicherung notwendig.
- Verlust oder Beschädigung durch Fahrlässigkeit: Wenn du deinen Hausrat versehentlich verlierst oder leichtsinnig beschädigst, greift die Außenversicherung in der Regel nicht.
- Wertgegenstände ohne Nachweis: Für die Entschädigung von sehr hochwertigen Gegenständen kann ein Nachweis über den Wert erforderlich sein (z.B. Rechnung, Gutachten).
- Gegenstände im öffentlichen Raum: Diebstahl von Gegenständen, die du unbeaufsichtigt im öffentlichen Raum liegen lässt, ist in der Regel nicht versichert.
- Miet-/Leasingsachen: Gegenstände, die du nur gemietet oder geleast hast, sind meist nicht Bestandteil deines versicherten Hausrats.
- Gegenstände im Auto: Wertgegenstände, die du im Auto lässt, sind oft nur unzureichend geschützt, insbesondere wenn das Auto nicht verschlossen war oder der Diebstahl bei Nacht geschah.
Entschädigungsgrenzen und Selbstbehalt
Bei der Außenversicherung sind die Entschädigungsgrenzen oft deutlich niedriger als für den Hausrat, der sich in deiner versicherten Wohnung befindet. Das bedeutet, dass der Versicherer im Schadenfall nur bis zu einem bestimmten Höchstbetrag zahlt. Dieser Betrag ist im Versicherungsvertrag festgelegt und kann beispielsweise als Prozentsatz der Versicherungssumme oder als fester Euro-Betrag angegeben sein. Ebenso kann ein Selbstbehalt vereinbart sein, den du im Schadenfall selbst tragen musst.
Die Bedeutung der Definition „dauerhaft bewohnte Wohnung“
Die Außenversicherung greift in der Regel nur, wenn du dich vorübergehend außerhalb deiner „dauerhaft bewohnten Wohnung“ befindest. Was genau als dauerhaft bewohnte Wohnung gilt, ist in den Versicherungsbedingungen definiert. Dies ist wichtig, um Abgrenzungsschwierigkeiten bei Schäden zu vermeiden.
Umzug und Außenversicherung
Auch während eines Umzugs ist dein Hausrat oft geschützt. Schäden, die beim Transport entstehen, beispielsweise durch einen Unfall des Transportunternehmens oder durch Diebstahl aus dem Transportfahrzeug, können unter Umständen von der Außenversicherung übernommen werden. Es empfiehlt sich jedoch, hierfür eine separate Umzugsversicherung in Betracht zu ziehen, um umfassenden Schutz zu gewährleisten.
Besondere Risiken beim Reisen
Besonders auf Reisen bist du potenziellen Risiken ausgesetzt. Diebstahl aus Hotelzimmern, Gepäckdiebstahl am Flughafen oder Raubüberfälle können schnell zu erheblichen Verlusten führen. Die Außenversicherung bietet hier eine wichtige Absicherung, die jedoch durch Reisegepäckversicherungen, die oft einen umfassenderen Schutz bieten, ergänzt oder ersetzt werden kann.
Technik und Unterhaltungselektronik unterwegs
Dein Laptop, Tablet, Smartphone oder deine Digitalkamera sind wertvolle Begleiter, sowohl privat als auch beruflich. Die Außenversicherung kann dich vor den finanziellen Folgen schützen, wenn diese Geräte unterwegs gestohlen oder beschädigt werden. Achte hier besonders auf die Entschädigungsgrenzen für diese spezifischen Gegenstände.
Wichtigkeit von Versicherungsbedingungen
Die genauen Bedingungen für die Außenversicherung sind in den Allgemeinen Versicherungsbedingungen (AVB) deiner Hausratversicherung festgelegt. Es ist unerlässlich, diese sorgfältig zu lesen und zu verstehen, bevor du dich auf den Schutz der Außenversicherung verlässt. Achte auf:
- Art der versicherten Gegenstände: Nicht alle Gegenstände sind gleich versichert.
- Maximale Entschädigungsgrenzen: Wie viel zahlt die Versicherung maximal?
- Geltungsbereich: Wo ist der Schutz aktiv? (z.B. nur innerhalb Deutschlands, weltweit?)
- Ausschlüsse: Was ist definitiv nicht versichert?
- Meldepflichten: Gibt es spezielle Fristen zur Schadensmeldung?
Wann eine Zusatzversicherung sinnvoll ist
Wenn du häufig wertvolle Gegenstände mit dir führst, viel reist oder besondere Ausrüstungsgegenstände besitzt, kann eine separate Versicherung sinnvoll sein. Dazu gehören beispielsweise:
- Reisegepäckversicherung: Bietet oft einen höheren Schutzumfang für Gepäck und Wertgegenstände auf Reisen.
- Fahrradversicherung: Spezieller Schutz für dein Fahrrad gegen Diebstahl und Beschädigung.
- Elektronikversicherung: Umfassender Schutz für deine elektronischen Geräte.
| Schadenart | Typische Abdeckung durch Außenversicherung | Einschränkungen / Hinweise | Mögliche Zusatzversicherung |
|---|---|---|---|
| Einbruchdiebstahl | Ja, aus verschlossenen Räumen/Behältnissen | Oft reduzierte Entschädigungsgrenzen, Verzicht bei unbeaufsichtigten Gegenständen | – |
| Raub | Ja | – | – |
| Brand/Blitzschlag | Ja | Oft reduzierte Entschädigungsgrenzen | – |
| Leitungswasser | Ja | Oft reduzierte Entschädigungsgrenzen | – |
| Sturm/Hagel | Ja | Oft reduzierte Entschädigungsgrenzen | – |
| Verlust durch Fahrlässigkeit | Nein | – | Je nach Produkt |
| Fahrraddiebstahl | Sehr begrenzt oder nein | Deutlich eingeschränkt, oft nur außerhalb von Diebstahl-Hotspots versichert | Separate Fahrradversicherung erforderlich |
| Gegenstände im Auto | Begrenzt, oft nur bei verschlossenen Türen/Fenstern versichert | Kein Schutz bei Nacht, wenn das Auto unbeaufsichtigt ist | – |
| Elektronikgeräte (Laptop, Handy) | Ja | Reduzierte Entschädigungsgrenzen, Nachweis erforderlich | Separate Elektronikversicherung |
FAQ – Häufig gestellte Fragen zu Außenversicherung: Wann ist Hausrat auch unterwegs geschützt?
Was genau versteht man unter „dauerhaft bewohnter Wohnung“ im Kontext der Außenversicherung?
Die „dauerhaft bewohnte Wohnung“ ist in der Regel die Hauptwohnung, in der du deinen Lebensmittelpunkt hast. Dies schließt deine eigene Wohnung oder dein eigenes Haus ein. Abweichungen können für Ein- und Zweifamilienhäuser gelten, wo auch Nebengebäude wie Garagen oder Schuppen unter bestimmten Umständen dazuzählen können. Spezifische Definitionen findest du immer in den Versicherungsbedingungen deines Vertrages.
Ist mein Laptop auch dann versichert, wenn er mir auf Reisen gestohlen wird?
Ja, in vielen Fällen ist dein privater Laptop über die Außenversicherung auch auf Reisen gegen Einbruchdiebstahl und Raub versichert. Achte jedoch auf die spezifischen Entschädigungsgrenzen in deinem Vertrag, da diese oft niedriger sind als für Gegenstände in deiner Wohnung. Bei Diebstahl aus dem Hotelzimmer ist es wichtig, dass das Zimmer verschlossen war.
Wie ist mein Bargeld durch die Außenversicherung geschützt?
Die Außenversicherung deckt oft einen kleinen Teil deines Bargeldes ab, meist bis zu einer sehr geringen Summe (z.B. 100-500 Euro). Größere Mengen Bargeld sind in der Regel nicht versichert. Bei Raub können die Entschädigungsgrenzen höher sein, dies ist aber individuell vertraglich geregelt.
Muss ich meine Wertgegenstände bei der Versicherung melden, um von der Außenversicherung zu profitieren?
Für die meisten Hausratgegenstände ist keine individuelle Meldung erforderlich, solange sie innerhalb der allgemeinen Entschädigungsgrenzen liegen. Bei sehr hochwertigen Einzelstücken, wie teurem Schmuck oder Kunstgegenständen, kann der Versicherer jedoch einen Nachweis über den Wert verlangen oder eine separate Werterhöhung empfehlen.
Was passiert, wenn mein Fahrrad gestohlen wird, während es im Urlaub vor dem Hotel abgestellt war?
Der Diebstahl von Fahrrädern ist ein klassisches Problem, das von der Außenversicherung oft nur unzureichend abgedeckt wird. Viele Tarife schließen Fahrrad-Diebstahl außerhalb der Wohnung komplett aus oder sehen nur eine sehr geringe Entschädigung vor. Für umfassenden Schutz ist hier eine separate Fahrradversicherung dringend zu empfehlen.
Gilt die Außenversicherung auch für meine Gegenstände in einem Zweitwohnsitz oder einer Ferienwohnung?
Ja, in den meisten Fällen gilt die Außenversicherung auch für Gegenstände, die du vorübergehend in einer gemieteten Ferienwohnung oder einem Zweitwohnsitz unterbringst. Wichtig ist, dass es sich um einen vorübergehenden Aufenthalt handelt und die Wohnung ebenfalls bestimmte Sicherheitsstandards erfüllt. Informiere dich über die genauen Bedingungen deines Versicherers bezüglich der Abdeckung von Zweitwohnsitzen.
Wie hoch sind die typischen Entschädigungsgrenzen für Hausrat, der sich außerhalb meiner Wohnung befindet?
Die Entschädigungsgrenzen für Hausrat außerhalb deiner Wohnung sind fast immer niedriger als die Versicherungssumme deiner Hausratversicherung. Üblich sind Beträge zwischen 10% und 25% der Versicherungssumme, oder es wird ein fester Höchstbetrag pro Schadenfall oder pro Gegenstand festgelegt. Diese Details sind entscheidend und müssen im Versicherungsvertrag nachgelesen werden.


