
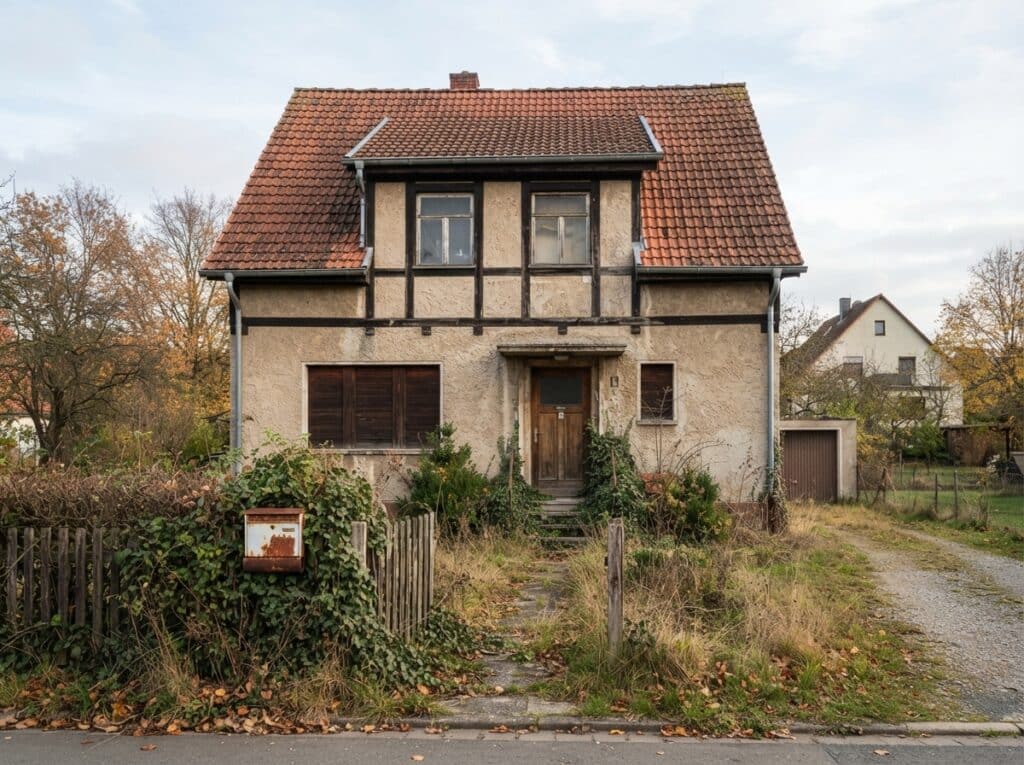
Du bist als Immobilieneigentümer verpflichtet, deiner Gebäudeversicherung unverzüglich mitzuteilen, wenn dein Gebäude oder Teile davon über einen längeren Zeitraum leer stehen. Dies ist entscheidend, da Leerstand das Risikoprofil deines versicherten Objekts signifikant verändert und bestehende Versicherungsbedingungen beeinflussen kann.
Bedeutung der Meldung von Leerstand für die Gebäudeversicherung
Ein leerstehendes Gebäude birgt für Versicherer andere Risiken als ein bewohntes oder genutztes Objekt. Die Abwesenheit von ständiger Aufsicht und regelmäßiger Instandhaltung erhöht die Wahrscheinlichkeit von Schäden durch Einbruch, Vandalismus, Brand oder Wasserschäden. Deine Gebäudeversicherung basiert auf der Annahme eines bestimmten Risikograds, der durch Leerstand erheblich abweichen kann. Die Nichtmeldung kann im Ernstfall dazu führen, dass deine Versicherung Leistungen verweigert, was erhebliche finanzielle Konsequenzen für dich hätte.
Wann gilt ein Gebäude als leerstehend?
Die Definition von Leerstand kann je nach Versicherer und den spezifischen Versicherungsbedingungen variieren. Grundsätzlich wird von Leerstand gesprochen, wenn ein Gebäude oder eine Wohnung nicht mehr zur dauerhaften Wohnnutzung oder bestimmungsgemäßen Nutzung zur Verfügung steht und dies für einen längeren Zeitraum der Fall ist. Typische Kriterien für Leerstand sind:
- Keine ständige Anwesenheit: Niemand wohnt oder hält sich regelmäßig im Gebäude auf. Dies schließt auch kurzfristige Abwesenheiten wie Urlaube aus.
- Keine regelmäßige Nutzung: Das Gebäude wird nicht mehr für seinen ursprünglichen Zweck genutzt, z.B. als dauerhafter Wohnsitz, Büro oder Laden.
- Abwesenheit von mehr als X Tagen/Wochen: Viele Versicherer definieren eine konkrete Frist, nach deren Überschreitung von Leerstand ausgegangen wird. Diese Frist liegt oft zwischen 30 und 90 Tagen.
- Unmöblierte oder unmöblierbare Zustände: Das Gebäude ist nicht möbliert und somit nicht unmittelbar bewohnbar.
Es ist wichtig, dass du dich bei deinem Versicherer explizit nach dessen Definition von Leerstand erkundigst, um Missverständnisse zu vermeiden.
Welche Informationen muss der Gebäudeversicherung gemeldet werden?
Sobald du feststellst, dass dein Gebäude oder Teile davon leerstehen, bist du verpflichtet, dies deinem Versicherer so schnell wie möglich mitzuteilen. Die Meldung sollte folgende Informationen umfassen:
- Beginn des Leerstands: Das exakte Datum, ab dem das Gebäude leersteht.
- Voraussichtliche Dauer des Leerstands: Eine Schätzung, wie lange das Gebäude voraussichtlich leer bleiben wird. Sei hierbei so präzise wie möglich.
- Grund für den Leerstand: Erkläre den Grund für den Leerstand. Dies kann beispielsweise eine Sanierung, ein Mieterwechsel, eine geplante Entkernung, ein Erbfall oder eine vorübergehende Nichtnutzung sein.
- Maßnahmen zur Risikominimierung: Beschreibe, welche Maßnahmen du ergreifst, um das erhöhte Risiko während des Leerstands zu minimieren. Dazu gehören oft:
- Regelmäßige Kontrollen (z.B. wöchentlich oder zweiwöchentlich) durch dich oder eine beauftragte Person.
- Sicherstellung der Schließung aller Fenster und Türen.
- Leerung des Briefkastens.
- Sicherstellung der Frostsicherheit (falls zutreffend).
- Abstellen von Wasser und Gas (falls zulässig und sicher).
- Kontaktdaten: Deine aktuellen Kontaktdaten sowie die eines eventuell Bevollmächtigten für Notfälle.
Wichtiger Hinweis: Bewahre Kopien deiner Meldung und aller Korrespondenz mit dem Versicherer sorgfältig auf.
Auswirkungen von Leerstand auf den Versicherungsschutz
Leerstand hat erhebliche Auswirkungen auf deine Gebäudeversicherung. Ohne entsprechende Meldung und Zustimmung des Versicherers können folgende Konsequenzen eintreten:
- Leistungsfreiheit des Versicherers: Im Falle eines Schadens, der während des ungemeldeten Leerstands eintritt, kann der Versicherer die Leistung verweigern. Dies gilt insbesondere, wenn der Schaden durch Umstände bedingt ist, die typischerweise mit Leerstand verbunden sind (z.B. Einbruch, Vandalismus, Brand durch unsachgemäße Nutzung, Frostschäden).
- Anpassung der Versicherungssumme: Ein leerstehendes Gebäude kann einen geringeren Wert haben, was bei der Ermittlung der Versicherungssumme relevant sein kann.
- Erhöhung der Prämien: Viele Versicherer sehen für leerstehende Gebäude höhere Prämien vor, da das Risiko steigt.
- Kündigung des Versicherungsvertrages: In einigen Fällen kann der Versicherer den Vertrag aufgrund des ungemeldeten Leerstands kündigen.
Was tun bei vorübergehendem Leerstand (z.B. Urlaubsabwesenheit)?
Kurzfristige Abwesenheiten, wie z.B. ein mehrwöchiger Urlaub, gelten in der Regel nicht als meldepflichtiger Leerstand im Sinne der Gebäudeversicherung, solange das Gebäude weiterhin bewohnt oder genutzt wird (z.B. durch regelmäßige Kontrollen durch Nachbarn, die den Briefkasten leeren und nach dem Rechten sehen). Die genauen Fristen hierfür legt dein Versicherer fest. Bei längeren Abwesenheiten, die über die üblichen Urlaubszeiten hinausgehen, solltest du proaktiv Rücksprache mit deinem Versicherer halten.
Maßnahmen zur Risikominimierung bei leerstehenden Gebäuden
Um die Risiken während eines Leerstands zu minimieren und deinem Versicherer zu zeigen, dass du deiner Sorgfaltspflicht nachkommst, solltest du folgende Maßnahmen ergreifen:
- Regelmäßige Begehungen: Lasse das Gebäude regelmäßig (mindestens wöchentlich, besser häufiger) von dir oder einer vertrauenswürdigen Person kontrollieren. Dokumentiere diese Begehungen.
- Sicherheit: Stelle sicher, dass alle Fenster und Türen ordnungsgemäß verschlossen sind. Überprüfe Sicherungseinrichtungen.
- Postverwaltung: Der Briefkasten sollte regelmäßig geleert werden, um anzuzeigen, dass das Gebäude nicht völlig verlassen ist und um keine unerwünschte Aufmerksamkeit zu erregen.
- Frostschutz: In der Heizperiode ist es unerlässlich, die Heizung auf Frostschutz einzustellen und regelmäßig zu überprüfen, ob die Anlage funktioniert. Bei längeren Leerständen, bei denen das Heizsystem komplett abgestellt wird, müssen die Wasserleitungen entleert werden.
- Keine brennbaren Materialien: Lagere keine leicht brennbaren Materialien im Gebäude.
- Brandschutz: Überprüfe Rauchmelder und stelle sicher, dass die elektrischen Anlagen sicher sind.
- Versicherungsschutz für Leerstand: Erkundige dich bei deinem Versicherer nach spezifischen Optionen für versicherten Leerstand, die unter Umständen zusätzliche Prämien erfordern, aber einen besseren Schutz bieten.
Risiken durch bestimmte Schäden bei Leerstand
Leerstand erhöht signifikant das Risiko für spezifische Schadensarten, bei denen Versicherer besonders genau prüfen:
- Einbruch und Vandalismus: Unbewohnte Gebäude sind ein leichtes Ziel für Einbrecher. Der dadurch verursachte Schaden kann erheblich sein, sowohl durch den Diebstahl von Gegenständen als auch durch mutwillige Zerstörung.
- Brandgefahr: Ohne ständige Aufsicht können kleine Brände, die durch technische Defekte oder unbeaufsichtigte Restwärme entstehen, schnell zu großen Bränden eskalieren, bevor sie entdeckt werden.
- Wasserschäden und Frost: Wenn die Heizung abgestellt ist und es zu Frost kommt, können Leitungen platzen und erhebliche Wasserschäden verursachen. Ebenso können unbemerkte Leckagen über einen längeren Zeitraum großen Schaden anrichten.
- Schädlingsbefall: Unbewohnte Gebäude können anfälliger für Schädlingsbefall (z.B. Mäuse, Ratten, Insekten) sein, der wiederum zu weiteren Schäden führen kann.
Versicherungsrechtliche Aspekte und die Rolle des Sachverständigen
Im Falle eines Schadens an einem leerstehenden Gebäude wird die Versicherung in der Regel einen Sachverständigen beauftragen, um die Ursache und das Ausmaß des Schadens zu ermitteln. Dieser Sachverständige wird auch prüfen, ob die Meldepflichten hinsichtlich des Leerstands erfüllt wurden und ob die getroffenen Sicherheitsvorkehrungen ausreichend waren. Deine lückenlose Dokumentation der Meldungen und der ergriffenen Maßnahmen ist hierbei von entscheidender Bedeutung.
Leerstandsbescheinigung – Was ist das?
Manchmal kann es für deine Versicherungsdokumentation sinnvoll oder sogar notwendig sein, eine offizielle Leerstandsbescheinigung zu erhalten. Diese kann beispielsweise von der Gemeinde oder einer Hausverwaltung ausgestellt werden und dient als Nachweis, dass ein Gebäude zu einem bestimmten Zeitpunkt nicht bewohnt war. Dies kann nützlich sein, wenn es Unklarheiten bezüglich der Dauer des Leerstands gibt oder wenn dies explizit von deiner Versicherung gefordert wird.
Wann ist eine separate Leerstandsversicherung notwendig?
In bestimmten Fällen, insbesondere bei sehr langen Leerstandsperioden (z.B. über 6 Monate) oder wenn das Gebäude außergewöhnlichen Risiken ausgesetzt ist, kann es ratsam sein, eine separate Leerstandsversicherung abzuschließen oder die bestehende Police entsprechend anzupassen. Diese speziellen Policen sind auf die erhöhten Risiken von unbewohnten Objekten zugeschnitten und bieten oft einen umfassenderen Schutz als die Standard-Gebäudeversicherung. Sprich hierzu unbedingt mit deinem Versicherungsberater.
Zusammenfassung der Meldepflichten bei Leerstand
| Aspekt | Pflichten des Eigentümers | Konsequenzen bei Nichtbeachtung |
|---|---|---|
| Meldepflicht | Unverzügliche Meldung des Leerstandsbeginns, der voraussichtlichen Dauer und des Grundes an den Versicherer. | Leistungsverweigerung der Versicherung bei Schäden. |
| Risikominimierung | Ergreifen und Dokumentieren von Maßnahmen zur Schadensprävention (z.B. regelmäßige Kontrollen, Sicherheit, Frostschutz). | Mögliche Kürzung oder Ablehnung von Leistungen. |
| Informationen | Bereitstellung aller relevanten Daten, die den Leerstand und die getroffenen Maßnahmen betreffen. | Erschwerte Schadenregulierung, Zweifel an der Sorgfaltspflicht. |
| Vertragsanpassung | Bereitschaft zur Annahme von Vertragsanpassungen (z.B. Prämienerhöhung, geänderte Deckungsumfang). | Gefahr der Kündigung des Versicherungsvertrags durch den Versicherer. |
FAQ – Häufig gestellte Fragen zu Leerstand: Was muss der Gebäudeversicherung gemeldet werden?
Wie lange darf ein Gebäude maximal leer stehen, ohne dass es gemeldet werden muss?
Die genaue Frist, ab der ein Leerstand meldepflichtig ist, variiert je nach Versicherer und den individuellen Versicherungsbedingungen. Oft liegt diese Frist zwischen 30 und 90 Tagen. Es ist unerlässlich, dass du dich bei deinem Versicherer über dessen spezifische Regelungen informierst, um sicherzustellen, dass du alle Pflichten erfüllst.
Was passiert, wenn ich den Leerstand nicht melde und ein Schaden eintritt?
Wenn ein Schaden während eines ungemeldeten Leerstands eintritt, kann dein Versicherer die Leistung vollständig verweigern. Dies gilt insbesondere dann, wenn der Schaden auf Umstände zurückzuführen ist, die typischerweise mit Leerstand verbunden sind, wie z.B. Einbruch, Vandalismus, Brand oder Frostschäden. Dies kann für dich zu erheblichen finanziellen Verlusten führen.
Muss ich den Leerstand melden, wenn ich nur für ein paar Wochen im Urlaub bin?
Eine kurzfristige Abwesenheit wie ein mehrwöchiger Urlaub gilt in der Regel nicht als meldepflichtiger Leerstand, solange das Gebäude weiterhin bewohnt oder regelmäßig kontrolliert wird. Die Grenzen sind hier fließend und hängen von den spezifischen Bedingungen deines Versicherungsvertrags ab. Bei längeren Abwesenheiten, die über normale Urlaubszeiten hinausgehen, solltest du dennoch proaktiv Kontakt mit deinem Versicherer aufnehmen.
Welche Maßnahmen zur Risikominimierung werden von Versicherern erwartet?
Versicherer erwarten in der Regel, dass du proaktiv Maßnahmen ergreifst, um die Risiken während des Leerstands zu minimieren. Dazu gehören typischerweise regelmäßige Begehungen des Objekts, die Sicherstellung der ordnungsgemäßen Verschließung von Fenstern und Türen, die Leerung des Briefkastens, die Gewährleistung des Frostschutzes (insbesondere bei Wohngebäuden) und die Vermeidung von Brandrisiken. Die Dokumentation dieser Maßnahmen ist wichtig.
Kann die Gebäudeversicherung auch bei gemeldetem Leerstand die Kosten für Schäden nicht übernehmen?
Ja, auch bei gemeldetem Leerstand kann es Umstände geben, unter denen die Versicherung Schäden nicht übernimmt. Dies kann der Fall sein, wenn du die vereinbarten Maßnahmen zur Risikominimierung nicht eingehalten hast, wenn der Schaden auf eine Ursache zurückzuführen ist, die vom Versicherungsschutz explizit ausgeschlossen ist, oder wenn du wesentliche Informationen verschwiegen hast. Eine offene und ehrliche Kommunikation mit deinem Versicherer ist daher essenziell.
Welche Informationen sind für die Meldung des Leerstands entscheidend?
Für die Meldung des Leerstands sind entscheidend: das Datum des Beginns des Leerstands, die voraussichtliche Dauer, der Grund für den Leerstand sowie eine detaillierte Beschreibung der von dir ergriffenen Maßnahmen zur Risikominimierung. Je präziser und vollständiger deine Angaben sind, desto besser kann dein Versicherer die Situation einschätzen und dich entsprechend beraten.
Was ist der Unterschied zwischen Leerstand und vorübergehender Nichtnutzung?
Vorübergehende Nichtnutzung bezieht sich meist auf einen kürzeren Zeitraum, in dem das Gebäude zwar nicht permanent bewohnt, aber noch regelmäßig genutzt wird oder für die Nutzung bereitsteht (z.B. ein Ferienhaus, das nicht bewohnt, aber gepflegt wird). Leerstand hingegen impliziert eine längere Abwesenheit und eine fehlende Bestimmungsmäßigkeit der Nutzung, die das Risikoprofil für den Versicherer deutlich verändert und meldepflichtig ist.


