

Wenn ein Unwetter dein Haus beschädigt, fragst du dich zu Recht: Wann greift meine Wohngebäudeversicherung bei Sturm- und Hagelschäden? Die gute Nachricht ist: Sie ist dafür da. Doch die Details, wann und wie genau die Versicherung leistet, sind entscheidend für deine Schadensregulierung.
Grundlagen der Wohngebäudeversicherung bei Unwetterschäden
Die Wohngebäudeversicherung ist dein finanzieller Schutzschild gegen die elementaren Kräfte der Natur. Sie deckt Schäden ab, die an deinem festen Gebäude entstehen. Bei Sturm und Hagel ist das besonders relevant, da diese Wetterereignisse erhebliche Zerstörungen an Dach, Fassade, Fenstern und anderen Bauteilen verursachen können. Damit die Versicherung im Schadensfall leistet, müssen bestimmte Voraussetzungen erfüllt sein.
Was genau sind versicherte Schäden durch Sturm und Hagel?
Versicherte Schäden sind solche, die direkt durch die Wucht des Sturms oder die Einschläge von Hagelkörnern entstehen. Dies kann beispielsweise bedeuten:
- Sturmschäden: Hierbei zählt die Geschwindigkeit des Windes. In der Regel beginnt der Versicherungsschutz ab Windstärke 8 (Böen von mindestens 63 km/h). Alles, was durch herabfallende Äste, umgestürzte Bäume oder abgedeckte Dachteile beschädigt wird, ist in der Regel abgedeckt. Dazu zählen zerstörte Dacheindeckungen, beschädigte Fassaden, zerbrochene Fenster und Türen, aber auch Schäden an Nebengebäuden wie Garagen oder Gartenhäusern, sofern sie mitversichert sind.
- Hagelschäden: Hagel bezeichnet feste Niederschläge in Form von Eisklumpen. Die Versicherung leistet für Schäden, die durch den direkten Aufprall der Hagelkörner entstehen. Das können beispielsweise Dellen und Löcher in der Dacheindeckung, zerbrochene Fensterscheiben oder beschädigte Solaranlagen sein.
Wann zahlt die Versicherung – Die entscheidenden Kriterien
Damit deine Wohngebäudeversicherung einen Sturm- oder Hagelschaden übernimmt, müssen mehrere Kriterien erfüllt sein:
- Windstärke (bei Sturm): Wie bereits erwähnt, ist die Windstärke oft ein entscheidender Faktor. Die genaue Grenze ist in deinem Versicherungsvertrag festgelegt, liegt aber üblicherweise bei Windstärke 8 Beaufort. Dein Versicherer kann zur Überprüfung offizielle Wetterdaten heranziehen.
- Unmittelbarer Schaden: Der Schaden muss durch den Sturm oder Hagel direkt verursacht worden sein. Wenn beispielsweise ein Ast durch den Sturm gegen dein Haus schlägt und ein Loch verursacht, ist das ein direkter Schaden. Wenn ein Baum durch den Sturm fällt und das Nachbarhaus beschädigt, ist das nicht dein Schaden, und deine Versicherung zahlt nicht dafür.
- Beschädigung der versicherten Sache: Der Schaden muss an deinem Gebäude oder fest mit ihm verbundenen Teilen entstanden sein. Das umfasst das Hauptgebäude, aber je nach Vertrag auch Garagen, Carports, Wintergärten, Terrassenüberdachungen und sogar fest installierte Außenanlagen wie Zäune oder Mauern.
- Einhaltung der Obliegenheiten: Du musst als Versicherungsnehmer bestimmte Pflichten erfüllen. Dazu gehört, den Schaden so gering wie möglich zu halten (Schadensminderungspflicht) und den Versicherer umgehend über den Schaden zu informieren.
Was ist mit Folgeschäden?
Ein Sturm kann nicht nur direkte Schäden anrichten, sondern auch Folgeschäden nach sich ziehen. Hier ist die Unterscheidung wichtig:
- Direkte Folgeschäden: Wenn beispielsweise durch ein durch Hagel entstandenes Loch im Dach Regenwasser eindringt und die Innenräume beschädigt, werden diese Folgeschäden in der Regel von der Wohngebäudeversicherung übernommen. Dies gilt, solange der Schaden eine direkte Folge des versicherten Sturm- oder Hagelschadens ist.
- Indirekte oder mittelbare Folgeschäden: Schäden, die nicht unmittelbar auf den Sturm oder Hagel zurückzuführen sind, sondern beispielsweise durch unsachgemäße Reparaturen entstehen, sind meist nicht versichert.
Welche Teile des Hauses sind üblicherweise abgedeckt?
Die Wohngebäudeversicherung deckt grundsätzlich alle fest mit dem Gebäude verbundenen Teile ab. Dazu gehören:
- Das Mauerwerk und Fundament
- Das Dach inklusive Dacheindeckung und Dämmung
- Fenster, Türen und Rollläden
- Fassaden
- Treppen und Balkone
- Installationen im Gebäude (Heizung, Sanitär, Elektro), sofern sie fest verbaut sind
- Nebengebäude wie Garagen, Carports, Schuppen oder Gartenhäuser, sofern diese im Versicherungsschein aufgeführt sind.
Wichtig: Prüfe immer deinen individuellen Versicherungsvertrag. Manchmal gibt es Ausschlüsse oder spezielle Bedingungen für bestimmte Gebäudeteile oder Nebengebäude.
Wann zahlt die Versicherung NICHT?
Es gibt Situationen, in denen deine Wohngebäudeversicherung trotz eines Sturm- oder Hagelschadens die Leistung verweigern kann:
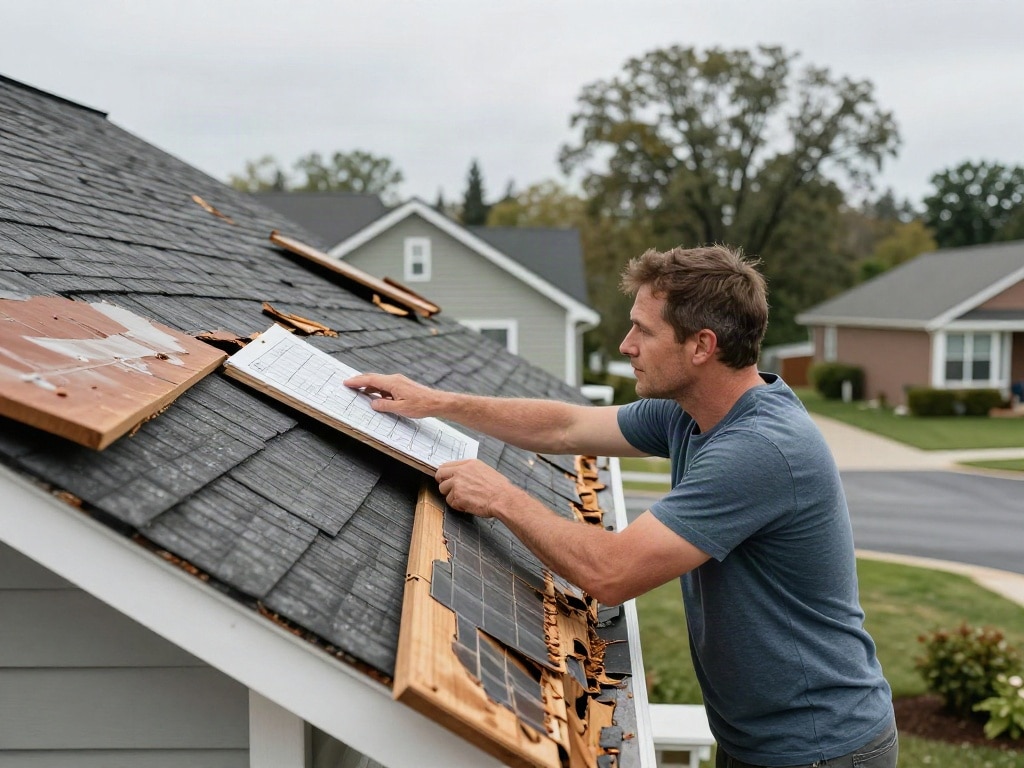
- Verschleiß und Alterung: Schäden, die durch normale Abnutzung, Alterungsprozesse oder mangelnde Instandhaltung entstanden sind, werden nicht von der Versicherung übernommen. Wenn dein Dach ohnehin marode war und der Sturm nur der letzte Auslöser war, kann es zu Problemen kommen.
- Elementarschäden, die nicht versichert sind: Die Wohngebäudeversicherung deckt in der Regel Sturm und Hagel ab. Überschwemmungen, Rückstau, Erdbeben oder Erdsenkungen sind oft nur in der Zusatzversicherung für Elementarschäden mitversichert. Prüfe, ob du diese abgeschlossen hast.
- Fahrlässigkeit: Grobe Fahrlässigkeit deinerseits kann zu Leistungskürzungen oder -verweigerungen führen. Wenn du beispielsweise wissentlich vor einem angekündigten Sturm lose Gegenstände auf dem Balkon belässt, die dann Schäden verursachen, könnte dies als grobe Fahrlässigkeit gewertet werden.
- Schäden durch eine zu geringe Windstärke: Wenn der gemessene Wind unter der vertraglich vereinbarten Mindestwindstärke lag, übernimmt die Versicherung den Schaden nicht.
- Beschädigungen durch Pflanzen: Wenn beispielsweise eine Pflanze einen Schaden verursacht, der nicht durch einen Sturm verursacht wurde, ist dies nicht abgedeckt.
Deine Pflichten im Schadensfall
Nach einem Sturm- oder Hagelschaden hast du bestimmte Pflichten, um den Prozess der Schadensregulierung zu erleichtern und sicherzustellen, dass deine Versicherung leistet:
- Unverzügliche Meldung: Informiere deinen Versicherer so schnell wie möglich über den Schaden. Eine zu späte Meldung kann zu Problemen führen.
- Schadensminderungspflicht: Du bist verpflichtet, den Schaden so gering wie möglich zu halten. Das bedeutet, du solltest erste, notwendige Maßnahmen ergreifen, um weitere Schäden zu verhindern (z.B. eine provisorische Abdeckung des Lochs im Dach, sofern sicher möglich). Dokumentiere diese Maßnahmen.
- Dokumentation: Mache detaillierte Fotos und Videos von allen Schäden, bevor du etwas veränderst. Dies ist essenziell für die Schadenaufnahme durch den Gutachter.
- Aufbewahrung beschädigter Teile: Bewahre beschädigte Teile zunächst auf, damit der Versicherer sie begutachten kann, es sei denn, es ist aus Sicherheitsgründen nicht möglich oder die Schadenminderung erfordert die Entfernung.
- Mitwirkungspflicht: Kooperiere mit dem Versicherer und stelle alle angeforderten Informationen und Unterlagen zur Verfügung.
Der Prozess der Schadenregulierung
Wenn du einen Sturm- oder Hagelschaden gemeldet hast, läuft die Schadenregulierung in der Regel wie folgt ab:
- Schadensmeldung: Du informierst deine Versicherung über den Schaden (telefonisch, online, schriftlich).
- Erste Einschätzung und Maßnahmen: Die Versicherung gibt dir möglicherweise erste Anweisungen zu Sofortmaßnahmen.
- Schadenbesichtigung: Ein Gutachter wird beauftragt, den Schaden zu besichtigen und zu dokumentieren.
- Erstellung eines Gutachtens: Der Gutachter erstellt ein Gutachten, das die Ursache, das Ausmaß und die Kosten der Reparatur beziffert.
- Prüfung durch den Versicherer: Die Versicherung prüft das Gutachten und deine Unterlagen auf Basis deines Vertrags.
- Leistung oder Ablehnung: Bei positiver Prüfung erhältst du die Bestätigung der Kostenübernahme. Bei Ablehnung erhältst du eine schriftliche Begründung.
- Reparatur: Nach Zustimmung kannst du mit der Reparatur beginnen.
- Kostenerstattung: Die Versicherung erstattet die vereinbarten Reparaturkosten.
Besonderheiten bei Solaranlagen und Photovoltaik
Solaranlagen und Photovoltaikmodule auf deinem Dach sind oft durch die Wohngebäudeversicherung mitversichert, jedoch können hier spezifische Klauseln gelten. Hagelkörner können die Module beschädigen, was zu Leistungsverlusten oder Totalausfällen führen kann. Die Deckung hängt stark vom Vertrag ab: Manche Versicherer stufen Solaranlagen als „fest installierte Einrichtung“ ein, andere erfordern einen Zusatzbaustein. Achte darauf, dass der Wert deiner Anlage korrekt angegeben ist, um Unterversicherung zu vermeiden.
Die Rolle der Elementarschadenversicherung
Es ist wichtig zu verstehen, dass die Standard-Wohngebäudeversicherung oft nicht alle Naturgefahren abdeckt. Während Sturm und Hagel in der Regel eingeschlossen sind, sind Schäden durch Starkregen, Hochwasser, Überschwemmung, Rückstau, Erdbeben, Erdsenkung oder Vulkanausbruch oft nur über eine zusätzliche Elementarschadenversicherung versichert. Wenn dein Haus durch einen Sturm beschädigt wird und dabei Starkregen eine wesentliche Rolle spielt, muss zwischen den beiden Versicherungen klar unterschieden werden.
Wann lohnt sich die Nachrüstung von Schutzmaßnahmen?
Nach einem schweren Unwetter und der damit verbundenen Reparatur lohnt es sich oft, über zusätzliche Schutzmaßnahmen nachzudenken. Dies kann nicht nur zukünftige Schäden minimieren, sondern unter Umständen auch deinen Versicherungsbeitrag beeinflussen. Beispiele hierfür sind:
- Sturmsicherungen für Rollläden und Fenster
- Verstärkung von Dachziegeln
- Einbau von Rückstausicherungen für das Abwassersystem
- Installation von Sturmgittern für Fassadenöffnungen
Informiere dich bei deinem Versicherer, ob der Einbau solcher Maßnahmen zu Prämiennachlässen führen kann.
| Schadensart | Typische Deckung durch Wohngebäudeversicherung | Wichtige Hinweise |
|---|---|---|
| Sturmschaden (ab Windstärke 8) | Ja, für direkte Schäden an Gebäudehülle, Fenstern, Türen, Dach, Fassade, Nebengebäuden. | Windstärke-Nachweis entscheidend. Schäden durch umfallende Bäume auf dem eigenen Grundstück sind meist gedeckt, auf Nachbargrundstück nicht. |
| Hagelschaden | Ja, für direkte Schäden durch Aufprall von Hagelkörnern an Dach, Fenstern, Fassade, Solaranlagen. | Größe der Hagelkörner spielt oft eine Rolle. Direkter Aufprall ist versichert. |
| Folgeschäden durch Regen/Schnee | Ja, wenn sie direkte Folge eines versicherten Sturm-/Hagelschadens sind (z.B. Wassereintritt durch Loch im Dach). | Abgrenzung zu Schäden durch Rückstau oder Überschwemmung wichtig. Hier greift oft die Elementarschadenversicherung. |
| Schäden durch Starkregen/Überschwemmung | Nein, in der Regel nur über Elementarschadenversicherung abgedeckt. | Unterscheide klar zwischen Sturm/Hagel und Wasser, das von unten oder durch Dauerregen eindringt. |
| Schäden durch Blitzeinschlag | Ja, oft in der Wohngebäudeversicherung inkludiert. | Auch hier sind Folgeschäden an Elektrogeräten oft durch eine Hausratversicherung abgedeckt. |
FAQ – Häufig gestellte Fragen zu Sturm- und Hagelschaden: Wann zahlt die Wohngebäudeversicherung?
Was ist der Unterschied zwischen Sturm- und Hagelschaden für die Versicherung?
Beide sind Naturereignisse, die deine Wohngebäudeversicherung abdecken kann. Sturm bezieht sich auf Windschäden, die ab einer bestimmten Windstärke (in Deutschland meist ab Windstärke 8 Beaufort, ca. 63 km/h) als versichert gelten. Hagelschaden entsteht durch den direkten Aufprall von Eisklumpen auf dein Gebäude, unabhängig von der Windgeschwindigkeit.
Muss ich meinen Versicherer informieren, wenn nur ein kleiner Schaden entstanden ist?
Ja, unbedingt. Auch kleinere Schäden können sich verschlimmern oder auf größere Probleme hindeuten. Zudem bist du zur unverzüglichen Meldung verpflichtet. Eine zu späte Meldung, auch bei kleinen Schäden, kann die Regulierung erschweren oder sogar zum Verlust des Leistungsanspruchs führen.
Was passiert, wenn mein Nachbar durch einen Sturm mein Haus beschädigt?
Wenn dein Nachbar für den Schaden verantwortlich ist, greift in der Regel dessen Haftpflichtversicherung. Deine Wohngebäudeversicherung ist für Schäden an deinem eigenen Haus zuständig, die durch von dir nicht verursachte Ereignisse wie Sturm oder Hagel entstehen. Im Falle eines Schadens an deinem Haus durch einen Baum deines Nachbarn, der durch Sturm umgefallen ist, wäre die Haftpflichtversicherung deines Nachbarn zuständig.
Wie wird die Windstärke nachgewiesen?
Die Windstärke wird in der Regel anhand von Messdaten offizieller Wetterdienste (z.B. Deutscher Wetterdienst) ermittelt. Dein Versicherer wird diese Daten im Schadensfall abfragen, um zu prüfen, ob die vertraglich vereinbarte Mindestwindstärke erreicht wurde.
Kann meine Versicherung die Leistung verweigern, wenn ich mein Haus schlecht instand gehalten habe?
Ja, das ist möglich. Wenn ein Sturm- oder Hagelschaden auf mangelnde Instandhaltung zurückzuführen ist (z.B. ein bereits lockeres Dachziegel wird vom Sturm abgedeckt und verursacht weiteren Schaden), kann der Versicherer die Leistung kürzen oder ganz verweigern. Regelmäßige Wartung und Instandhaltung sind daher essenziell und eine Obliegenheit des Versicherungsnehmers.
Gilt die Versicherung auch für mein Gartenhaus oder meine Garage?
Das hängt von deinem Versicherungsvertrag ab. Standardmäßig sind Nebengebäude wie Garagen, Carports, Gartenhäuser oder Schuppen oft mitversichert, wenn sie fest mit dem Grundstück verbunden sind und im Versicherungsschein aufgeführt sind. Es kann aber sein, dass hierfür separate Regelungen oder höhere Selbstbeteiligungen gelten. Prüfe hierzu unbedingt deinen Vertrag.
Was versteht man unter grober Fahrlässigkeit im Zusammenhang mit Sturmschäden?
Grobe Fahrlässigkeit liegt vor, wenn du die erforderliche Sorgfalt in einem ausgedehnten Maße außer Acht lässt. Das bedeutet, du hättest den Schaden leicht abwenden können, aber tust es nicht. Beispiele könnten sein: Das Nicht-Einholen (lassen) von losen Gegenständen auf dem Balkon bei eindeutig angekündigtem Sturm oder das Ignorieren offensichtlicher Warnzeichen für eine drohende Gefahr, wenn dies leicht vermieden werden könnte.


