

Deine Privathaftpflichtversicherung ist dein wichtigstes Schutzschild gegen finanzielle Katastrophen, die durch unbeabsichtigte Missgeschicke entstehen können. Sie greift, wenn du versehentlich anderen einen Schaden zufügst – sei es Sach-, Personen- oder Vermögensschaden – und schützt dich vor den oft existenzbedrohenden finanziellen Folgen.
Was genau deckt deine Privathaftpflichtversicherung ab?
Das Kernstück der Privathaftpflichtversicherung ist der Schutz vor den finanziellen Konsequenzen, die aus deiner Haftung entstehen. Das bedeutet konkret: Wenn du gesetzlich dazu verpflichtet bist, für einen Schaden aufzukommen, den du anderen zugefügt hast, springt deine Versicherung ein. Entscheidend ist dabei, dass der Schaden unbeabsichtigt entstanden ist. Vorsätzlich herbeigeführte Schäden sind in der Regel ausgeschlossen.
Personenschäden
Personenschäden sind Schäden, die an der Gesundheit oder am Körper einer anderen Person entstehen. Dazu zählen:
- Kosten für Heilbehandlung (Arztkosten, Krankenhausaufenthalte, Medikamente, Rehabilitation)
- Verdienstausfall, wenn die geschädigte Person aufgrund des Schadens nicht arbeiten kann
- Schmerzensgeld
- Kosten für Pflegeleistungen, falls die Verletzung zu bleibenden Beeinträchtigungen führt
- Bestattungskosten, im schlimmsten Fall eines tödlichen Unfalls
Beispiel: Du stößt auf der Straße versehentlich einen Passanten an, der daraufhin stürzt und sich einen Knöchelbruch zuzieht. Deine Privathaftpflichtversicherung übernimmt die Behandlungskosten, den Verdienstausfall und gegebenenfalls Schmerzensgeld.
Sachschäden
Sachschäden betreffen Gegenstände, die jemandem gehören. Deine Versicherung deckt hier die Wiederbeschaffungs- oder Reparaturkosten ab.
- Zerstörung oder Beschädigung von Eigentum (z.B. das zerbrochene Handy eines Freundes, die zerkratzte Wand in einer gemieteten Wohnung)
- Beschädigung von geliehenen oder zur Verfügung gestellten Sachen
- Kosten für die Wiederherstellung von Daten auf beschädigten Speichermedien
Beispiel: Bei einem Besuch bei Freunden verschüttest du versehentlich Rotwein auf deren teures Sofa. Die Versicherung übernimmt die Kosten für die professionelle Reinigung oder im schlimmsten Fall den Neukauf des Sofas.
Vermögensschäden
Vermögensschäden sind finanzielle Einbußen, die einer anderen Person durch dein Handeln entstehen und nicht direkt auf einen Personen- oder Sachschaden zurückzuführen sind. Dies ist oft eine Folge von Personen- oder Sachschäden.
- Direkte finanzielle Verluste, die aus einem Personen- oder Sachschaden resultieren (z.B. Mietausfall des Vermieters, wenn du versehentlich einen Wasserschaden verursachst und die Wohnung unbewohnbar wird)
- Indirekte finanzielle Nachteile
Beispiel: Du vergisst, eine wichtige Akte an deinen Chef weiterzuleiten, was zu einem erheblichen finanziellen Schaden für das Unternehmen führt. Deine Versicherung kann hier greifen, sofern die Haftpflichtversicherung dies explizit einschließt.
Welche Leistungen bietet deine Privathaftpflichtversicherung darüber hinaus?
Neben der reinen Schadensregulierung bietet eine gute Privathaftpflichtversicherung oft weitere wichtige Leistungen, die dich im Alltag absichern.
Abwehr von unberechtigten Ansprüchen (passiver Rechtsschutz)
Deine Versicherung prüft, ob die gegen dich gestellten Ansprüche überhaupt berechtigt sind. Sind sie das nicht, wehrt sie diese auf eigene Kosten ab – notfalls auch gerichtlich. Dies ist eine sehr wichtige Leistung, da ungerechtfertigte Forderungen oft sehr belastend sein können.
Mietsachschäden
Dies ist ein besonders wichtiger Punkt für Mieter. Schäden, die du an deiner Mietwohnung oder deinem Mietshaus verursachst, sind oft mitversichert.
- Beschädigung von Böden (Parkett, Laminat)
- Beschädigung von Wänden und Decken
- zerbrochene Fenster, Glasscheiben
- Schäden an fest eingebauten Möbeln (z.B. Einbauküche)
- Schäden an sanitären Anlagen
Wichtig: Schäden, die durch normale Abnutzung entstehen, sind hierbei nicht abgedeckt. Auch Schäden, die du vorsätzlich oder grob fahrlässig verursacht hast, sind in der Regel ausgeschlossen.
Schäden an gemieteten oder geliehenen Gegenständen
Wenn du dir Gegenstände ausleihst oder diese von anderen zur Nutzung erhältst, und diese dabei beschädigst oder verlierst, kann dies über die Privathaftpflicht mitversichert sein. Dies kann z.B. Werkzeuge, Sportgeräte oder technische Geräte betreffen.
Folgeschäden durch Schlüsselverlust
Bei Verlust von privaten Schlüsseln (z.B. Hausschlüssel, Autoschlüssel) sind die Kosten für den Austausch von Schlössern und ggf. die Neuprogrammierung von Schließanlagen oft mitversichert, wenn dies zu einem Schaden führt (z.B. Einbruch).
Flurschäden
Schäden, die du auf fremden Grundstücken (z.B. Gärten, Parks) verursachst, können ebenfalls mitversichert sein.
Schäden durch Gefälligkeitshandlungen
Wenn du jemandem einen Gefallen tust und dabei versehentlich einen Schaden verursachst, kann deine Versicherung trotzdem greifen. Dies ist eine wichtige Abgrenzung zur reinen Hilfstätigkeit, bei der oft andere Regeln gelten.
Datenrettung
Einige Tarife beinhalten die Kosten für die Wiederherstellung von Daten auf beschädigten Speichermedien, die durch einen versicherten Sachschaden betroffen sind.
Cyber-Schäden (erweiterte Tarife)
Immer mehr Tarife bieten einen erweiterten Schutz, der auch Schäden einschließt, die durch Cyber-Angriffe entstehen. Das kann die Kosten für IT-Forensik, Wiederherstellung von Systemen oder auch die Abwehr von Erpressungsversuchen umfassen.
Was ist üblicherweise NICHT versichert?
Es gibt eine Reihe von Risiken, die nicht unter den Schutz einer Standard-Privathaftpflichtversicherung fallen. Diese sind entweder grundsätzlich ausgeschlossen oder bedürfen einer speziellen Zusatzversicherung.
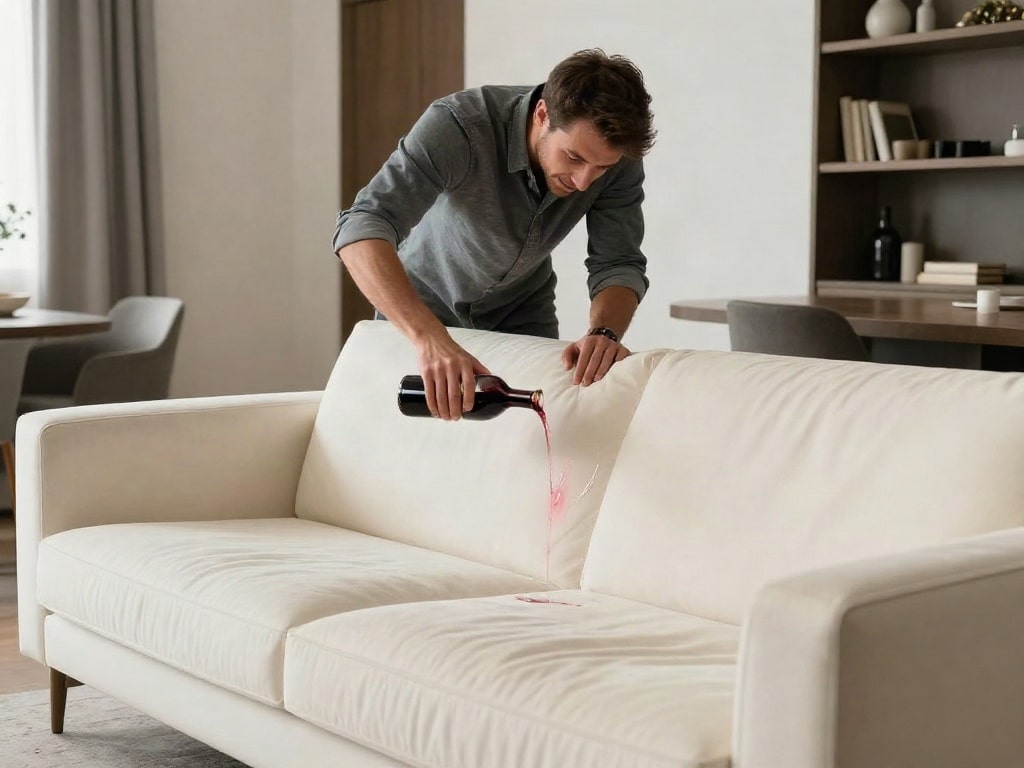
- Vorsätzlich verursachte Schäden: Wie bereits erwähnt, sind Schäden, die du bewusst und gewollt herbeiführst, immer ausgeschlossen.
- Grobe Fahrlässigkeit (in vielen Tarifen): Hier wird es knifflig. Während leichte Fahrlässigkeit abgedeckt ist, kann grobe Fahrlässigkeit – also das Missachten der erforderlichen Sorgfalt in besonders schwerem Maße – zum Kürzen oder Verweigern der Leistung führen. Manche modernen Tarife schließen jedoch auch grobe Fahrlässigkeit bis zu einer bestimmten Schadenhöhe ein.
- Schäden an eigenen Sachen: Deine Privathaftpflicht schützt dich vor Schäden, die du anderen zufügst, nicht vor Schäden an deinem eigenen Eigentum. Dafür gibt es andere Versicherungen wie die Hausratversicherung.
- Umweltschäden: Größere Umweltschäden, die zum Beispiel durch austretendes Öl aus einer Heizungsanlage entstehen, sind in der Regel nicht abgedeckt und erfordern eine separate Umwelthaftpflichtversicherung.
- Berufliche oder gewerbliche Tätigkeiten: Schäden, die im Rahmen deiner beruflichen Tätigkeit entstehen, sind Sache der Betriebshaftpflichtversicherung.
- Schäden durch Tiere: Schäden, die durch mitversicherte Haustiere (wie Hunde oder Katzen) verursacht werden, sind oft abgedeckt. Für „gefährliche“ Tiere oder Tiere, die in der Regel eine eigene Haftpflicht erfordern (z.B. Pferde, manche Hunderassen), sind separate Tierhalterhaftpflichtversicherungen notwendig.
- Schäden an gemieteten Kraftfahrzeugen: Schäden an Mietwagen fallen unter die Kfz-Versicherung des Mietwagens oder eine zusätzliche Kaskoversicherung.
- Schäden durch Kernenergie, Krieg, Innere Unruhen: Diese Risiken sind generell von Versicherungen ausgeschlossen.
Tabelle: Überblick über versicherte Schäden und Leistungen
| Kategorie | Versicherte Schäden/Leistungen | Beispiele |
|---|---|---|
| Personenschäden | Heilbehandlungskosten, Verdienstausfall, Schmerzensgeld, Pflegekosten, Bestattungskosten | Unfall einer anderen Person durch dein Verschulden. |
| Sachschäden | Reparatur- oder Wiederbeschaffungskosten, Wiederherstellung von Daten | Beschädigung fremden Eigentums (z.B. Handy, Möbel). |
| Vermögensschäden | Finanzielle Einbußen als Folge von Personen- oder Sachschäden. | Mietausfall durch von dir verursachten Wasserschaden. |
| Mietsachschäden | Beschädigung von Böden, Wänden, Fenstern, Sanitäranlagen in gemieteten Räumen. | Zerbrochene Fensterscheibe in der Mietwohnung. |
| Abwehr unberechtigter Ansprüche | Juristische Prüfung und Abwehr unrechtmäßiger Forderungen. | Falsche Schadensersatzforderung eines Dritten. |
Worauf solltest du bei deiner Privathaftpflichtversicherung achten?
Nicht jede Privathaftpflichtversicherung ist gleich. Um sicherzustellen, dass du optimal geschützt bist, solltest du auf folgende Punkte achten:
Versicherungssumme
Dies ist die maximale Summe, die die Versicherung im Schadenfall zahlt. Wähle hier eine ausreichend hohe Deckungssumme, idealerweise von mindestens 10 Millionen Euro. Bei Personenschäden können die Kosten schnell in die Millionen gehen.
Einschluss von grober Fahrlässigkeit
Prüfe, ob und bis zu welcher Höhe Schäden, die du aus grober Fahrlässigkeit verursacht hast, mitversichert sind. Ein moderner Tarif sollte dies zumindest bis zu einer gewissen Grenze abdecken.
Mietsachschäden
Achte darauf, dass Mietsachschäden umfassend eingeschlossen sind, insbesondere bei Schäden an empfindlichen Oberflächen wie Böden und Wänden.
Schäden an gemieteten Fahrzeugen
Einige Tarife bieten einen eingeschränkten Schutz für Schäden an gemieteten Fahrzeugen (z.B. Fahrräder, Boote). Für Mietwagen ist dies aber in der Regel nicht ausreichend.
Deliktunfähige Personen
Wenn du Kinder hast, die noch nicht deliktunfähig sind (in der Regel unter 7 Jahren), haften sie nicht selbst. Deine Haftpflichtversicherung kann aber dennoch einspringen, wenn du deine Aufsichtspflicht verletzt hast. Prüfe, ob solche Schäden abgedeckt sind.
Gleichzeitig versicherte Personen
Neben dir selbst sind in der Regel auch dein Ehepartner/eingetragener Lebenspartner und deine minderjährigen Kinder mitversichert. Prüfe die genauen Bedingungen.
Leistungsumfang für Schäden durch Tiere
Wenn du Haustiere hast, stelle sicher, dass Schäden, die diese verursachen, abgedeckt sind. Für bestimmte Tierarten ist jedoch eine separate Tierhalterhaftpflicht unerlässlich.
FAQ – Häufig gestellte Fragen zu Privathaftpflichtversicherung: Welche Schäden und Leistungen sind versichert?
Was passiert, wenn ich einen Schaden durch grobe Fahrlässigkeit verursache?
Das hängt vom Tarif ab. Bei leichter Fahrlässigkeit greift die Versicherung in der Regel problemlos. Bei grober Fahrlässigkeit, also wenn du die erforderliche Sorgfalt in erheblichem Maße missachtest, kann die Versicherung die Leistung kürzen oder sogar verweigern. Viele moderne Tarife beinhalten jedoch eine Klausel, die auch Schäden aus grober Fahrlässigkeit bis zu einer bestimmten Schadenhöhe abdeckt. Prüfe hier genau deine Vertragsbedingungen.
Sind Schäden durch mein Haustier versichert?
Schäden, die durch Kleintiere wie Hamster, Vögel oder Katzen verursacht werden, sind in der Regel mitversichert. Für Hunde und Pferde sind jedoch separate Tierhalterhaftpflichtversicherungen zwingend erforderlich, da deren Schadenspotenzial deutlich höher ist und diese Versicherungen in vielen Bundesländern sogar gesetzlich vorgeschrieben sind.
Was ist der Unterschied zwischen Privathaftpflicht- und Hausratversicherung?
Die Privathaftpflichtversicherung schützt dich vor finanziellen Folgen, wenn du versehentlich anderen einen Schaden zufügst. Die Hausratversicherung hingegen schützt dein eigenes Hab und Gut (deinen Hausrat) vor Schäden wie Feuer, Leitungswasser, Sturm, Hagel oder Einbruchdiebstahl. Sie deckt also Schäden an deinem eigenen Besitz ab, während die Privathaftpflicht Schäden abdeckt, die du anderen zufügst.
Wie hoch sollte die Versicherungssumme meiner Privathaftpflicht sein?
Es wird dringend empfohlen, eine Versicherungssumme von mindestens 10 Millionen Euro zu wählen. Bei Personenschäden können die Kosten für lebenslange medizinische Versorgung, Schmerzensgeld und Verdienstausfall schnell mehrere Millionen Euro erreichen. Eine zu niedrige Deckungssumme kann dich im Ernstfall finanziell ruinieren.
Bin ich auch im Ausland versichert?
Die meisten Privathaftpflichtversicherungen bieten weltweit Schutz für vorübergehende Auslandsaufenthalte. Bei längeren Aufenthalten im Ausland oder wenn du dort deinen Lebensmittelpunkt hast, können jedoch Einschränkungen gelten oder eine separate Auslandskranken- bzw. Haftpflichtversicherung notwendig sein. Informiere dich hierzu genau bei deinem Versicherer.
Was bedeutet „echte Schadenersatzleistung“ bei Vermögensschäden?
Dies bezieht sich auf die tatsächliche Höhe des finanziellen Schadens, der einer geschädigten Person entstanden ist und den du ersetzen musst. Im Gegensatz zu einer pauschalen Entschädigung wird hier der exakte wirtschaftliche Nachteil ersetzt. Eine gute Privathaftpflicht deckt diese echten Vermögensschäden ab, die als Folge eines Personen- oder Sachschadens entstehen.
Was ist, wenn ich versehentlich einen Schaden am Computer eines Freundes verursache?
Wenn du durch dein Verschulden beispielsweise versehentlich Daten auf dem Computer eines Freundes löschst oder das Gerät physisch beschädigst, greift deine Privathaftpflichtversicherung. Sie würde die Kosten für die Reparatur des Geräts und unter Umständen auch die Kosten für die Datenrettung übernehmen, sofern dies im Tarif eingeschlossen ist.


