

Wenn du als Privatperson einen Schaden verursacht hast, der Dritte betrifft, ist das richtige Vorgehen beim Melden des Schadens bei deiner Privathaftpflichtversicherung entscheidend für einen reibungslosen Ablauf. Eine schnelle und korrekte Schadenmeldung vermeidet unnötige Komplikationen und stellt sicher, dass du im Ernstfall bestmöglich abgesichert bist.
Wann du einen Schaden melden musst
Grundsätzlich bist du verpflichtet, jeden Schaden, bei dem du Dritten versehentlich einen Schaden zugefügt hast und der potenziell über deine Privathaftpflichtversicherung abgedeckt ist, umgehend zu melden. Das schließt Sachschäden (z.B. Zerbrechen der Brille deines Nachbarn), Personenschäden (z.B. eine leichte Verletzung, die du jemandem zufügst) und Vermögensschäden (z.B. Verdienstausfall, der einem Dritten durch dein Verschulden entsteht) ein.
Die Meldepflicht gilt auch dann, wenn der Schaden gering erscheint. Oftmals können sich kleine Beträge schnell summieren, oder es können unerwartete Folgekosten entstehen. Es ist besser, auf Nummer sicher zu gehen und den Vorfall zu melden, als später festzustellen, dass die Versicherung Leistungen verweigert, weil der Schaden nicht oder zu spät gemeldet wurde.
Besonders wichtig ist die Schadenmeldung, wenn:
- Du dir unsicher bist, ob der Schaden von deiner Versicherung übernommen wird.
- Der Schaden die vereinbarte Selbstbeteiligung übersteigt.
- Du befürchtest, dass der Geschädigte rechtliche Schritte einleiten könnte.
- Es sich um Personenschäden handelt, da diese oft komplexere Folgen haben können.
Wie du einen Schaden meldest: Schritt für Schritt
Das Vorgehen bei der Schadenmeldung ist in der Regel standardisiert, aber es lohnt sich, die spezifischen Richtlinien deiner Versicherung zu kennen. Grundsätzlich solltest du folgende Schritte befolgen:
1. Ruhe bewahren und den Schaden dokumentieren
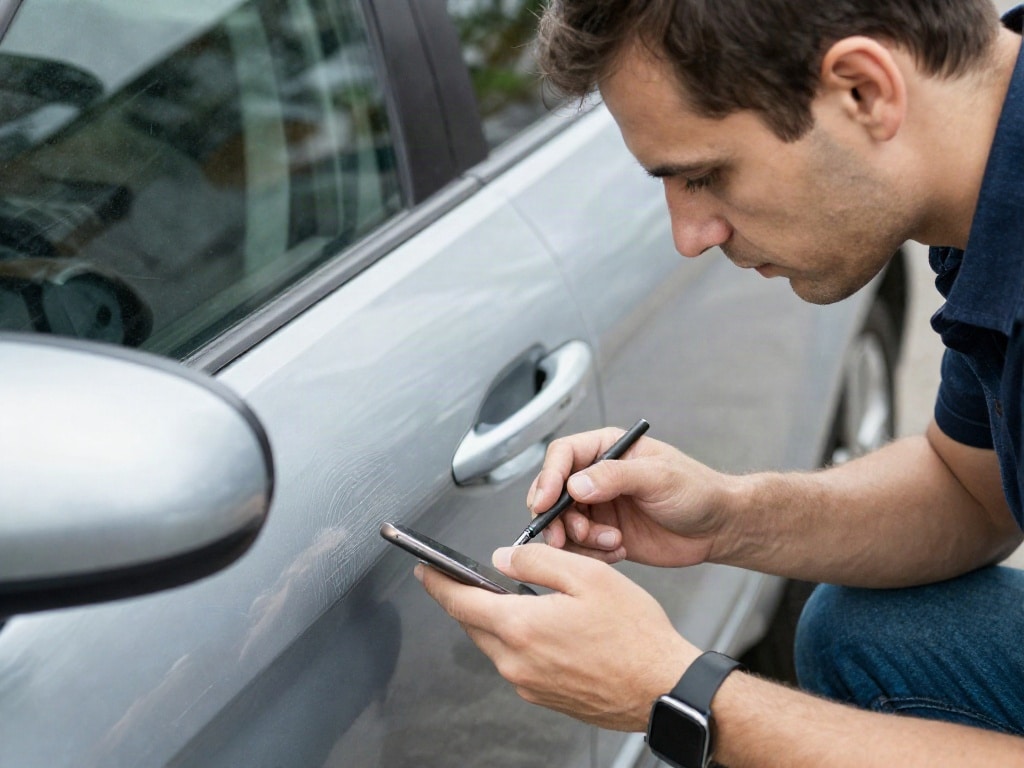
Auch wenn es im ersten Moment schockierend ist, versuche, ruhig zu bleiben. Das Wichtigste ist die unmittelbare Dokumentation des Schadens. Mache Fotos oder Videos von der Schadensstelle, dem beschädigten Gegenstand oder der Situation, die zum Schaden geführt hat. Notiere dir alle relevanten Details:
- Datum und Uhrzeit des Vorfalls
- Genaue Beschreibung des Hergangs
- Ort des Geschehens
- Namen und Kontaktdaten von Zeugen
- Name und Kontaktdaten des Geschädigten
- Beschreibung des entstandenen Schadens (Art und Umfang)
Wenn es sich um einen Personenschaden handelt, notiere dir auch die Art der Verletzung und ob bereits medizinische Hilfe geleistet wurde.
2. Den Geschädigten informieren und beruhigen
Sprich mit dem Geschädigten. Entschuldige dich aufrichtig für den entstandenen Schaden. Versichere ihm, dass du den Schaden deiner Haftpflichtversicherung melden wirst. Gib ihm keine Versprechungen bezüglich der Regulierungshöhe oder des Zeitrahmens, da dies in der Zuständigkeit der Versicherung liegt. Empfiehl ihm, keine Schuldanerkenntnisse zu unterschreiben oder Zahlungen zu leisten, bevor die Versicherung sich gemeldet hat.
3. Die Versicherung kontaktieren – schnell und unkompliziert
Melde den Schaden so schnell wie möglich bei deiner Privathaftpflichtversicherung. Die meisten Versicherer bieten verschiedene Wege zur Schadenmeldung an:
- Online-Schadenmeldung: Viele Versicherer haben auf ihrer Webseite spezielle Formulare für die Schadenmeldung. Dies ist oft der schnellste und einfachste Weg.
- Telefonische Schadenmeldung: Du kannst die Schaden-Hotline deiner Versicherung anrufen. Halte dabei alle relevanten Informationen bereit.
- Schriftliche Schadenmeldung: Per E-Mail oder Post. Dies ist ratsam, wenn du eine detaillierte Dokumentation mit vielen Unterlagen einreichen musst.
Halte deine Versicherungspolice bereit, um deine Vertragsnummer parat zu haben.
4. Vollständige und wahrheitsgemäße Angaben machen
Sei bei der Schadenmeldung stets ehrlich und vollständig. Verschweige keine wichtigen Details und stelle die Ereignisse korrekt dar. Falsche oder unvollständige Angaben können dazu führen, dass die Versicherung die Leistung verweigert.
5. Unterlagen einreichen
Reiche alle relevanten Dokumente und Nachweise ein, die du gesammelt hast. Dazu gehören:
- Fotos oder Videos des Schadens
- Rechnungen oder Kostenvoranschläge für Reparaturen oder Ersatz
- ärztliche Atteste bei Personenschäden
- Schriftverkehr mit dem Geschädigten
- Zeugenaussagen
Bewahre immer Kopien aller eingereichten Unterlagen für deine eigenen Akten auf.
6. Den weiteren Prozess verfolgen
Nach der Schadenmeldung wird deine Versicherung den Fall prüfen. Du wirst in der Regel über den Fortschritt informiert. Sei geduldig und beantworte Rückfragen der Versicherung zeitnah.
Wichtige Informationen zur Schadenmeldung
Deine Privathaftpflichtversicherung deckt Schäden ab, die du unabsichtlich anderen zufügst. Vorsätzlich herbeigeführte Schäden sind in der Regel ausgeschlossen. Achte auf die genauen Bedingungen und Ausschlüsse in deiner Police.
Die Versicherung prüft bei jeder Schadenmeldung, ob der Schaden:
- durch die versicherte Person verursacht wurde.
- ein versicherter Schadenfall ist (kein Ausschlussgrund vorliegt).
- die Leistungsgrenzen der Police eingehalten werden.
Es ist deine Aufgabe, der Versicherung die nötigen Informationen zur Verfügung zu stellen, damit diese den Schaden prüfen kann.
Typische Schadenfälle und wie du sie meldest
Hier sind einige gängige Szenarien, in denen eine Privathaftpflichtversicherung greift:
Sachschäden
Beispiele:
- Du stößt versehentlich ein wertvolles Erbstück eines Freundes um, das zerbricht.
- Beim Spielen mit deinem Hund rennt dieser in ein teures Auto und verursacht einen Kratzer.
- Du verschüttest Kaffee auf dem Laptop eines Kollegen im Büro.
- Du lässt versehentlich deine Schlüssel fallen und beschädigst damit den Lack eines parkenden Autos.
Vorgehen: Dokumentiere den Schaden (Fotos des beschädigten Gegenstands und der Schadensstelle), informiere den Geschädigten, hole ggf. einen Kostenvoranschlag für die Reparatur ein und melde den Schaden der Versicherung unter Angabe aller Details zum Hergang und zum beschädigten Gegenstand.
Personenschäden
Beispiele:
- Beim Spaziergang stolperst du und stößt einen Passanten, der sich dabei leicht verletzt (z.B. verstauchter Knöchel).
- Dein Kind stößt im Freien einen anderen Spielkameraden an, der stürzt und sich ein Schienbein bricht.
- Du verursachst im Straßenverkehr einen leichten Auffahrunfall, bei dem sich der andere Fahrer eine Schleudertrauma zuzieht.
Vorgehen: Leiste Erste Hilfe, informiere den Verletzten, hole Informationen zu seinen Kontaktdaten und ggf. die Kontaktdaten eines Arztes. Notiere dir den Hergang sehr genau. Melde den Schaden umgehend der Versicherung und weise den Geschädigten darauf hin, dass die Versicherung die Kosten übernimmt, aber er sich hierzu mit der Versicherung in Verbindung setzen muss. Oftmals wird die Versicherung den Geschädigten auch direkt kontaktieren.
Mietsachschäden
Beispiele:
- Du beschädigst beim Einzug oder Auszug versehentlich den Bodenbelag in deiner Mietwohnung.
- Du lässt einen Topf fallen und hinterlässt damit einen tiefen Kratzer auf der Arbeitsplatte der Küche.
- Durch einen unbeaufsichtigten Kerzenständer kommt es zu einer Brandspur auf einem Holztisch.
Vorgehen: Melde den Schaden sofort deinem Vermieter und dokumentiere den Schaden mit Fotos. Informiere deine Privathaftpflichtversicherung und reiche ggf. Kostenvoranschläge für die Reparatur oder Wiederherstellung ein. Beachte, dass hier oft eine Selbstbeteiligung anfällt.
Was passiert nach der Schadenmeldung?
Sobald deine Versicherung den Schaden erhalten hat, wird sie ihn prüfen. Dies beinhaltet in der Regel:
- Prüfung der Police: Ob der Schaden durch deine Versicherung gedeckt ist und welche Leistungen dir zustehen.
- Klärung des Sachverhalts: Die Versicherung kontaktiert möglicherweise den Geschädigten, Zeugen oder fordert weitere Unterlagen an.
- Schadensermittlung: Bei größeren Schäden kann ein Gutachter hinzugezogen werden.
- Entscheidung über die Regulierung: Die Versicherung teilt dir mit, ob und in welcher Höhe der Schaden reguliert wird.
Es ist wichtig, dass du bei Rückfragen der Versicherung kooperierst und alle angeforderten Informationen schnell zur Verfügung stellst.
Selbstbehalt und was er bedeutet
Viele Privathaftpflichtversicherungen beinhalten einen Selbstbehalt. Das ist der Betrag, den du im Schadenfall selbst tragen musst, bevor die Versicherung leistet. Der Selbstbehalt wird pro Schadenfall berechnet. Wenn beispielsweise ein Schaden 500 Euro beträgt und dein Selbstbehalt 150 Euro vorsieht, zahlt deine Versicherung 350 Euro und du trägst die restlichen 150 Euro. Ein höherer Selbstbehalt führt in der Regel zu einer geringeren Versicherungsprämie.
Wann du KEINEN Schaden melden solltest
Nicht jeder kleine Missgeschick muss sofort gemeldet werden. Kleine Schäden, die deutlich unter deiner Selbstbeteiligung liegen und bei denen du dir sicher bist, dass sie keine weiteren Folgen haben, musst du nicht zwingend melden. Aber wie bereits erwähnt: Im Zweifel lieber einmal zu viel als zu wenig melden.
Vorsätzliche Schäden sind von der Versicherung ausgeschlossen. Wenn du also absichtlich etwas beschädigst, musst du für den Schaden selbst aufkommen.
| Aspekt | Wichtigkeit bei Schadenmeldung | Deine Rolle | Mögliche Folgen bei Fehlern |
|---|---|---|---|
| Schnelligkeit | Sehr hoch | Unverzügliche Meldung des Schadens an die Versicherung. | Leistungsverweigerung durch die Versicherung, Schwierigkeiten bei der Beweissicherung. |
| Wahrheitsgemäßheit | Sehr hoch | Vollständige und korrekte Angaben zum Hergang und Schaden. | Leistungsverweigerung, arglistige Täuschung kann strafrechtliche Folgen haben. |
| Dokumentation | Hoch | Fotos, Videos, Zeugendaten, Kostenvoranschläge sammeln. | Schwierigkeiten bei der Schadenregulierung, geringere Kulanz der Versicherung. |
| Vollständigkeit | Hoch | Alle relevanten Informationen und Unterlagen bereitstellen. | Verzögerungen im Prozess, Nachforderungen, eventuelle Ablehnung. |
| Kommunikation | Mittel | Offene und kooperative Haltung gegenüber der Versicherung. | Möglicherweise Missverständnisse, die den Prozess erschweren. |
FAQ – Häufig gestellte Fragen zu Privathaftpflicht-Schaden melden: So gehst du richtig vor
Muss ich auch kleine Schäden melden?
Ja, im Zweifel solltest du auch kleinere Schäden melden. Es ist besser, auf Nummer sicher zu gehen. Oftmals können auch kleine Schäden unerwartete Folgekosten nach sich ziehen. Deine Versicherung kann dir sagen, ob eine Meldung in deinem konkreten Fall notwendig ist.
Was passiert, wenn der Geschädigte den Schaden nicht meldet, sondern mich direkt kontaktiert?
Auch wenn der Geschädigte dich direkt kontaktiert, bist du verpflichtet, den Schaden deiner Versicherung zu melden. Informiere den Geschädigten, dass du den Schaden deiner Haftpflichtversicherung gemeldet hast und diese sich darum kümmern wird. Vermeide es, eigene Zahlungen zu leisten, ohne Rücksprache mit deiner Versicherung.
Kann meine Versicherung die Leistung verweigern, wenn ich den Schaden zu spät melde?
Ja, eine verspätete Schadenmeldung kann dazu führen, dass die Versicherung die Leistung verweigert, insbesondere wenn ihr dadurch Nachteile entstehen (z.B. weil Beweise nicht mehr gesichert werden können). Daher ist eine umgehende Meldung entscheidend.
Was ist, wenn ich mir nicht sicher bin, ob der Schaden von meiner Versicherung gedeckt wird?
Melde den Schaden trotzdem. Deine Versicherung prüft, ob der Fall unter die Bedingungen deiner Police fällt. Es ist besser, den Fall prüfen zu lassen, als auf mögliche Leistungen zu verzichten, weil du unsicher warst.
Wie lange dauert die Schadenregulierung in der Regel?
Die Dauer einer Schadenregulierung kann stark variieren. Einfache Sachschäden mit klarer Beweislage können oft innerhalb weniger Wochen abgewickelt werden. Komplexere Fälle, insbesondere Personenschäden oder Fälle mit unklarem Hergang, können mehrere Monate oder sogar länger dauern.
Muss ich bei der Schadenmeldung selbst den Schaden beziffern?
Du solltest versuchen, den Schaden so gut wie möglich zu beschreiben und, falls möglich, Belege wie Kostenvoranschläge oder Reparaturrechnungen beizufügen. Die genaue Bezifferung und Prüfung der Schadenshöhe obliegt jedoch deiner Versicherung, die gegebenenfalls auch Sachverständige beauftragt.


