

Wenn dein Haus von Hochwasser oder Starkregen betroffen ist, stellt sich drängend die Frage nach der Kostendeckung: Welche Gebäudeversicherung greift hierbei und welche nicht? Die Unterschiede zwischen den Versicherungsarten sind entscheidend für deine finanzielle Sicherheit im Katastrophenfall.
Der Ernst der Lage: Hochwasser und Starkregen als reale Bedrohung
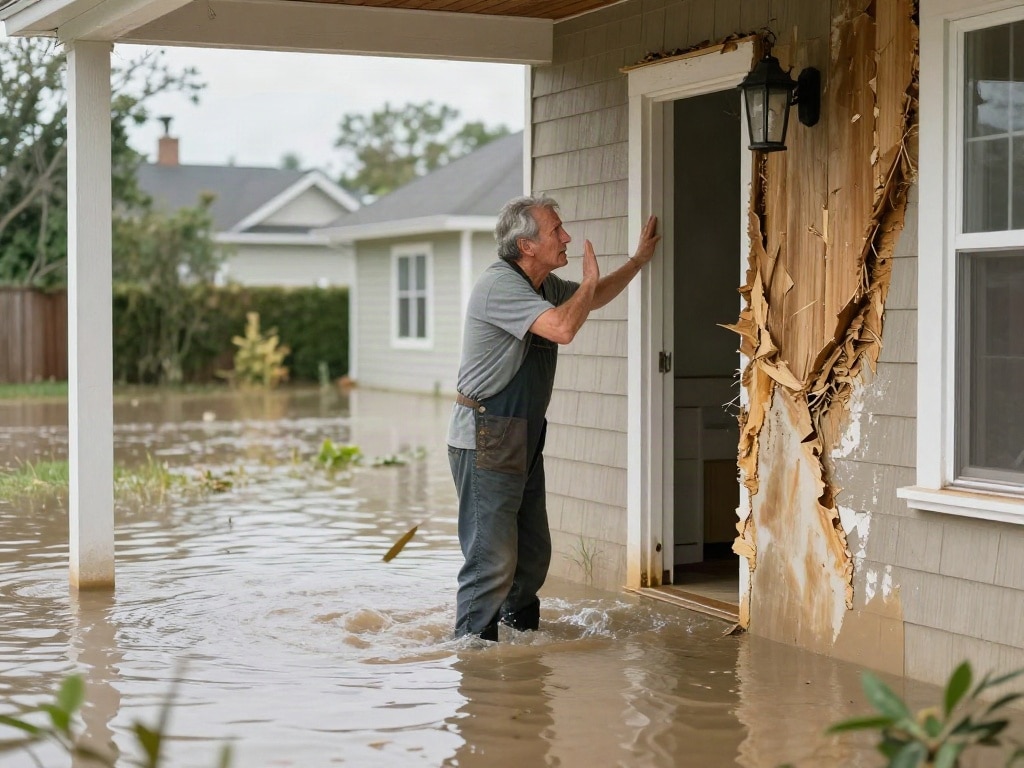
Deutschland ist seit jeher von Naturereignissen wie Überschwemmungen und sintflutartigen Regenfällen betroffen. Der Klimawandel verschärft diese Situation, indem er die Intensität und Häufigkeit von Extremwetterereignissen erhöht. Starkregen kann innerhalb kurzer Zeit immense Wassermengen auf kleine Flächen niedergehen lassen, was zu lokalen Überflutungen führt, selbst wenn kein Fluss über die Ufer tritt. Hochwasser hingegen entsteht oft durch anhaltende Niederschläge und schwellende Flüsse, die ganze Landstriche unter Wasser setzen. Beide Szenarien können gravierende Schäden an deinem Wohngebäude verursachen, von nassem Mauerwerk und zerstörten Fundamenten bis hin zur vollständigen Unbewohnbarkeit. In solchen Situationen ist eine passende Versicherung unerlässlich, um die finanziellen Folgen abzufedern.
Gebäudeversicherung: Was deckt die klassische Wohngebäudeversicherung ab?
Die herkömmliche Wohngebäudeversicherung ist das Fundament deines Versicherungsschutzes für dein Haus. Sie deckt in der Regel Schäden ab, die durch bestimmte Gefahren verursacht werden. Dazu gehören:
- Sturm und Hagel: Direkte Schäden an Dach, Fassade und Fenstern durch Wind ab Windstärke 8 sowie durch Hagelschlag.
- Leitungswasser: Schäden durch Bruch oder Austritt von Trink- und Brauchwasser aus ortsfesten Wasserleitungen, Heizungsrohren und damit verbundenen Installationen.
- Brand, Blitzschlag und Explosion: Schäden durch Feuer, den Einschlag von Blitzen oder Explosionen.
Wichtig zu wissen: Die klassische Wohngebäudeversicherung deckt Schäden durch Hochwasser und Starkregen in der Regel nicht ab. Hierfür sind spezielle Zusatzversicherungen notwendig.
Elementarschadenversicherung: Der unverzichtbare Schutz vor Naturkatastrophen
Die Elementarschadenversicherung ist eine Ergänzung zur Wohngebäudeversicherung und der Schlüssel zur Absicherung gegen die Folgen von Hochwasser und Starkregen. Sie deckt Schäden ab, die durch folgende Naturereignisse entstehen:
- Überschwemmung: Wenn Grundstücke und Gebäude durch über die Ufer tretende Gewässer, aber auch durch Witterungsniederschlag (Starkregen) oder durch Grundbruch und Rückstau entstehen.
- Starkregen: Hierzu zählen auch die Schäden, die durch oberflächlich ablaufendes Wasser entstehen, wenn dieses nicht schnell genug versickern kann.
- Erdbeben: Schäden, die durch Erschütterungen des Erdbodens verursacht werden.
- Erdsenkung und Erdrutsch: Schäden durch das Absinken oder Abrutschen von Erdreich.
- Schneedruck: Schäden an Dächern durch die Last von übermäßigem Schnee.
- Lawinen: Schäden, die durch herabgehende Lawinen entstehen.
Ohne eine Elementarschadenversicherung bleiben deine Kosten bei solchen Schäden weitgehend ungedeckt. Die Wiederherstellung eines beschädigten Hauses kann schnell zu einer finanziellen Katastrophe führen.
Rückstauschäden: Ein Sonderfall der Elementarschadenversicherung
Ein besonders wichtiger Aspekt, der oft unterschätzt wird, sind Rückstauschäden. Diese entstehen, wenn Abwasser aus der Kanalisation in deine Kellerräume oder über tiefer liegende Abflussöffnungen in dein Gebäude zurückfließt. Dies kann durch überlastete öffentliche Kanäle während Starkregenereignissen oder Hochwasser geschehen.
Die klassische Hausrat- und Wohngebäudeversicherung deckt diese Schäden üblicherweise nicht ab. Eine Elementarschadenversicherung beinhaltet jedoch oft die Deckung von Rückstauschäden, vorausgesetzt, du hast geeignete Rückstausicherungen (wie Rückstauklappen) an deinen Abwasserleitungen installiert und diese ordnungsgemäß gewartet. Es ist essenziell, die genauen Bedingungen deines Vertrags zu prüfen und gegebenenfalls eine Rückstauversicherung separat abzuschließen oder auf die entsprechende Klausel in der Elementarschadenversicherung zu achten.
Wie die Versicherungshöhe und Tarifwahl die Deckung beeinflussen
Die Höhe der Versicherungssumme in deiner Wohngebäudeversicherung ist von entscheidender Bedeutung. Sie sollte dem tatsächlichen Neubauwert deines Hauses entsprechen. Viele Versicherer bieten eine Deckung zum gleitenden Neuwert an, was bedeutet, dass die Versicherungssumme jährlich an die Baukostensteigerungen angepasst wird. Dies schützt dich vor Unterversicherung.
Bei der Elementarschadenversicherung ist es wichtig, die Deckungssummen genau zu prüfen. Sie sollten ebenfalls dem Wiederherstellungswert deines Gebäudes entsprechen. Achte auf die maximalen Entschädigungsgrenzen, die der Versicherer für bestimmte Schadenarten festlegt.
Die Tarifwahl bei Versicherern kann variieren. Einige bieten eine Kombination aus Wohngebäude- und Elementarschadenversicherung in einem Paket an, während andere diese als separate Police führen. Vergleiche die Leistungen und Kosten sorgfältig. Die Einstufung deines Wohnortes bezüglich des Hochwasserrisikos (Gefährdungsklassen) kann ebenfalls Einfluss auf die Prämienhöhe haben.
Zonierungskarten und ihre Bedeutung für den Versicherungsschutz
Viele Bundesländer und Kommunen stellen Hochwassergefahrenkarten (oft auch als Risikozonenkarte bezeichnet) zur Verfügung. Diese Karten zeigen, welche Gebiete wie stark von Hochwasser bedroht sind. Die Einteilung erfolgt meist in verschiedene Gefährdungsklassen.
Für Versicherer sind diese Karten ein wichtiges Instrument zur Risikobewertung. Versicherungsnehmer, die in Gebieten mit hohem Hochwasserrisiko leben, zahlen in der Regel höhere Prämien für die Elementarschadenversicherung oder können unter Umständen gar keine Deckung erhalten, wenn das Risiko als zu hoch eingestuft wird. In einigen Fällen kann der Versicherer auch Auflagen machen, wie z.B. den Einbau von speziellen Hochwasserschutzmaßnahmen.
Es ist ratsam, sich selbst über die Hochwassergefährdung deines Wohnortes zu informieren, indem du die entsprechenden Karten deiner Gemeinde oder deines Bundeslandes konsultierst. Dies hilft dir, die Notwendigkeit und die Kosten einer Elementarschadenversicherung besser einzuschätzen.
Was tun nach einem Schadenereignis? Deine Pflichten gegenüber der Versicherung
Nach einem Hochwasser- oder Starkregenereignis, das dein Gebäude beschädigt hat, musst du umgehend handeln. Deine Pflichten gegenüber der Versicherung sind klar geregelt:
- Schadensmeldung: Melde den Schaden so schnell wie möglich, in der Regel innerhalb einer Woche, deinem Versicherer. Halte hierfür die vereinbarten Fristen ein.
- Schadensminderungspflicht: Du bist verpflichtet, den Schaden so gering wie möglich zu halten. Das bedeutet, dass du bei einem Wasserschaden das Wasser abpumpen und nasse Gegenstände trocknen musst, sofern dies gefahrlos möglich ist.
- Beweissicherung: Dokumentiere den Schaden sorgfältig mit Fotos und Videos. Bewahre beschädigte Gegenstände auf, bis der Schaden von einem Sachverständigen begutachtet wurde.
- Keine eigenmächtigen Reparaturen: Führe keine größeren Reparaturen durch, bevor der Schaden von der Versicherung anerkannt und begutachtet wurde, es sei denn, es handelt sich um dringende Maßnahmen zur Schadensminderung.
Wenn du diese Pflichten vernachlässigst, kann dies dazu führen, dass die Versicherung die Leistung kürzt oder ganz verweigert.
Wer zahlt bei Schäden durch Starkregen, wer bei Hochwasser? Eine Gegenüberstellung
Die Unterscheidung zwischen Starkregen und Hochwasser ist für die Deckung durch die Versicherung entscheidend, auch wenn beide unter die Elementarschadenversicherung fallen können:
| Schadenursache | Zuständige Versicherung (Grunddeckung) | Zuständige Versicherung (mit Zusatzdeckung) | Was ist zu beachten? |
|---|---|---|---|
| Starkregen (örtliche Überflutung durch Niederschlag) | Keine Deckung | Elementarschadenversicherung | Prüfe die genauen Bedingungen bezüglich der Abgrenzung zu Oberflächenwasser und wann die Versicherung greift. Rückstauschäden sind oft separat oder speziell versichert. |
| Hochwasser (Überflutung durch Flüsse, Bäche etc.) | Keine Deckung | Elementarschadenversicherung | Die Einstufung des Risikos deines Wohnortes (Gefährdungsklasse) kann Prämien und Deckungszusage beeinflussen. |
| Rückstau aus der Kanalisation | Keine Deckung | Elementarschadenversicherung (oft inkludiert) oder separate Rückstauversicherung | Die Installation und Wartung von Rückstausicherungen ist meist Voraussetzung für die Deckung. |
| Schäden durch Sturm (Windstärke 8+) | Wohngebäudeversicherung | N/A | Schäden durch Sturm sind Kernbestandteil der Wohngebäudeversicherung. |
| Schäden durch Leitungswasser | Wohngebäudeversicherung | N/A | Schäden durch Bruch von Wasserrohren sind Kernbestandteil der Wohngebäudeversicherung. |
Die Rolle von Rückversicherern und staatlichen Hilfen
Die Versicherungsunternehmen selbst sichern sich gegen extreme Schadensereignisse durch Rückversicherer ab. Dies ist besonders wichtig bei Naturkatastrophen, bei denen die Schäden in die Milliarden gehen können. Die Rückversicherung sorgt dafür, dass auch im Falle eines sehr großen Schadenereignisses die Versicherer zahlungsfähig bleiben.
Staatliche Hilfen sind in Deutschland grundsätzlich nachrangig und greifen nur, wenn keine andere Leistungspflicht besteht, z.B. wenn kein Versicherungsschutz vorhanden war. Es gibt keine generelle staatliche Pflichtversicherung gegen Elementarschäden. In extremen Fällen können Hilfsprogramme von Bund und Ländern aufgelegt werden, diese sind jedoch an strenge Voraussetzungen geknüpft und bieten oft nur eine Grundversorgung.
FAQ – Häufig gestellte Fragen zu Hochwasser und Starkregen: Welche Gebäudeversicherung zahlt?
Gilt die Wohngebäudeversicherung automatisch bei Starkregen?
Nein, die klassische Wohngebäudeversicherung deckt Schäden durch Starkregen in der Regel nicht ab. Hierfür ist eine zusätzliche Elementarschadenversicherung zwingend erforderlich.
Was ist der Unterschied zwischen Hochwasser und Starkregen aus Sicht der Versicherung?
Versicherungsrechtlich fallen beide unter die Elementarschäden, die durch die Elementarschadenversicherung abgedeckt werden. Hochwasser bezieht sich meist auf das Austreten von Gewässern, während Starkregen die lokalen, intensiven Niederschläge meint, die zu Überflutungen führen können, auch ohne dass Flüsse über die Ufer treten. Die genauen Definitionen können je nach Versicherer variieren.
Kann ich auch Schäden am Keller durch die Elementarschadenversicherung versichern?
Ja, die Elementarschadenversicherung deckt in der Regel auch Schäden am Keller ab, die durch Überschwemmung, Starkregen oder Rückstau verursacht werden. Bei Rückstauschäden sind jedoch oft zusätzliche Voraussetzungen wie die Installation von Rückstausicherungen zu erfüllen.
Was passiert, wenn ich keine Elementarschadenversicherung habe und mein Haus überflutet wird?
Wenn du keine Elementarschadenversicherung abgeschlossen hast, musst du die Kosten für die Reparatur und Wiederherstellung deines Gebäudes selbst tragen. Staatliche Hilfen sind in solchen Fällen nur subsidiär und unter bestimmten Umständen möglich, decken aber oft nicht die gesamten Kosten.
Wie hoch sind die Kosten für eine Elementarschadenversicherung?
Die Kosten für eine Elementarschadenversicherung sind sehr individuell und hängen von verschiedenen Faktoren ab. Dazu zählen die Wohnlage (Hochwasserrisiko), die Bauart deines Hauses, die gewählte Versicherungssumme und die Selbstbeteiligung. In Gebieten mit hohem Risiko können die Prämien höher ausfallen. Vergleiche Angebote verschiedener Versicherer.
Welche Maßnahmen muss ich ergreifen, damit meine Versicherung bei Starkregen zahlt?
Voraussetzung für die Zahlung durch die Elementarschadenversicherung ist zunächst der Abschluss einer solchen Police. Darüber hinaus musst du die Schadensminderungspflicht erfüllen und den Schaden ordnungsgemäß melden. Bei Rückstauschäden ist die fachgerechte Installation und Wartung von Rückstausicherungen essenziell.
Schließt die Elementarschadenversicherung auch Schäden durch Grundwasser ein?
Schäden durch Grundwasser, die infolge von Starkregen oder Hochwasser entstehen, können unter die Deckung der Elementarschadenversicherung fallen, sofern dies explizit im Versicherungsschein vereinbart ist. Es ist ratsam, die genauen Bedingungen zu prüfen, da Schäden durch aufsteigendes Grundwasser (ohne direkten Starkregen- oder Hochwassereinfluss) oft separat geregelt sind oder ausgeschlossen werden können.


