Du fragst dich, ob deine Unfallversicherung bei Schäden durch eigene Bewegung oder ungewohnte Kraftanstrengung greift? Viele Menschen unterschätzen das Risiko, sich bei alltäglichen oder sportlichen Aktivitäten zu verletzen, insbesondere wenn dabei eine besondere körperliche Belastung eine Rolle spielt. Die Klärung dieser Frage ist essenziell, um im Ernstfall abgesichert zu sein.
Was bedeutet Eigenbewegung und erhöhte Kraftanstrengung im Kontext der Unfallversicherung?
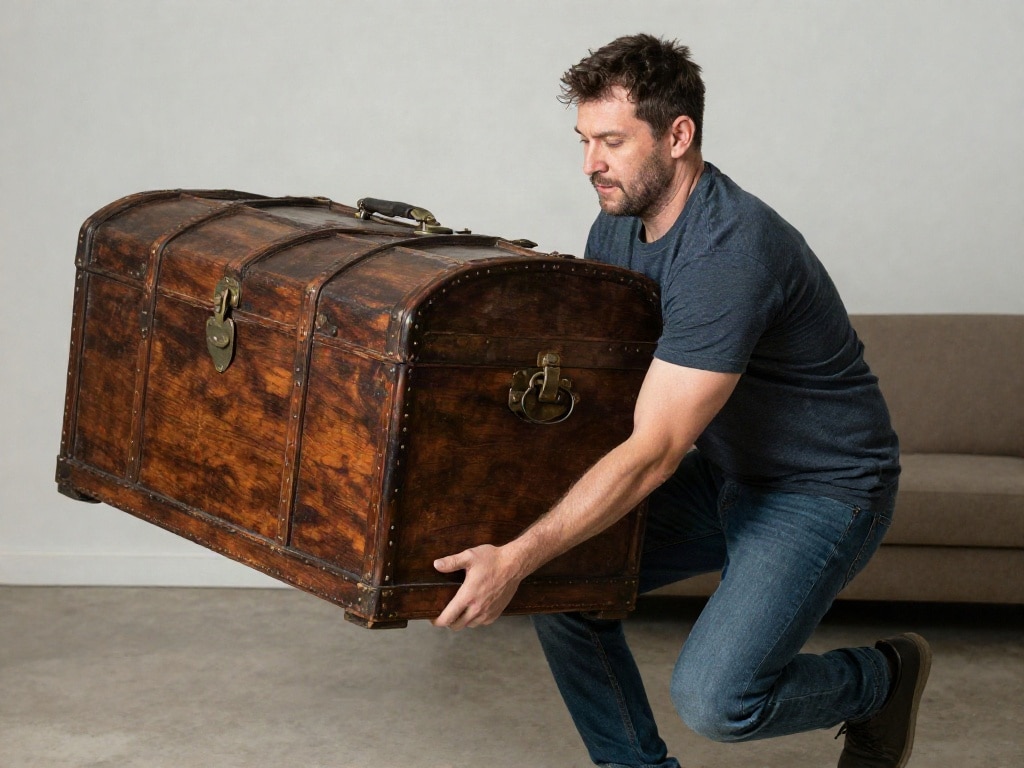
Die Begriffe „Eigenbewegung“ und „erhöhte Kraftanstrengung“ sind zentrale Anhaltspunkte dafür, wann eine private oder gesetzliche Unfallversicherung leistet. Grundsätzlich sind Unfälle, die auf solchen Tätigkeiten beruhen, nicht per se ausgeschlossen. Vielmehr kommt es auf die genauen Umstände an. Eine Eigenbewegung bezeichnet jede körperliche Aktivität, die du bewusst ausführst. Dies reicht von alltäglichen Verrichtungen wie dem Anheben eines schweren Gegenstandes bis hin zu sportlichen Betätigungen wie dem Heben von Gewichten im Fitnessstudio. Eine erhöhte Kraftanstrengung liegt vor, wenn du bei einer solchen Bewegung deutlich mehr Kraft aufwendest als gewöhnlich oder wenn die körperliche Belastung für dich untypisch hoch ist. Dies kann beispielsweise beim Umzug passieren, wenn du unerwartet schwere Möbelstücke hebst, oder beim Sport, wenn du dich bei einer neuen Technik überforderst.
Die Abgrenzung zum „normalen“ Unfallgeschehen
Die Unfallversicherung unterscheidet grundsätzlich zwischen einem „typischen“ Unfall und einem solchen, der durch eine gesteigerte Anstrengung verursacht wird. Ein typischer Unfall ist oft durch eine plötzliche, von außen einwirkende Kraft gekennzeichnet, wie beispielsweise ein Sturz auf glatter Fahrbahn oder ein Schlag auf den Körper. Bei einer Eigenbewegung mit erhöhter Kraftanstrengung ist die Ursache der Verletzung primär in deiner eigenen körperlichen Tätigkeit zu sehen. Die Knochen, Muskeln oder Sehnen werden durch die eigene, übermäßige Belastung geschädigt.
Der entscheidende Faktor: Die Unfallursache
Für die Leistungspflicht der Unfallversicherung ist die Ursache der Verletzung ausschlaggebend. Wenn die Verletzung durch eine von außen kommende, plötzliche und unglückliche Einwirkung entstanden ist, handelt es sich in der Regel um einen versicherten Unfall. Bei Eigenbewegungen mit erhöhter Kraftanstrengung wird geprüft, ob die Verletzung tatsächlich auf diese erhöhte Anstrengung zurückzuführen ist und ob weitere Kriterien für einen Versicherungsfall erfüllt sind. Hierbei spielen die Versicherungsbedingungen eine entscheidende Rolle.
Wann zahlt die Unfallversicherung bei Eigenbewegung und erhöhter Kraftanstrengung?
Die Frage, wann die Unfallversicherung bei Eigenbewegung und erhöhter Kraftanstrengung zahlt, ist komplex und hängt stark von den spezifischen Vertragsbedingungen deiner Versicherung ab. Grundsätzlich leistet die Unfallversicherung, wenn durch eine solche Tätigkeit ein Unfall im Sinne der Versicherungsbedingungen eintritt. Dies ist oft dann der Fall, wenn die Kraftanstrengung zu einer plötzlichen und unerwarteten Gesundheitsschädigung führt.
Versicherte Ereignisse – Was ist abgedeckt?
Die Leistung der Unfallversicherung greift typischerweise, wenn durch eine ungewöhnliche oder gesteigerte körperliche Belastung eine Verletzung entsteht, die als „Unfall“ im versicherungsrechtlichen Sinne gilt. Das bedeutet, die Gesundheitsschädigung muss die Folge eines von außen einwirkenden Ereignisses sein oder durch eine plötzliche, unfreiwillige Tätigkeit herbeigeführt werden, die eine gewisse Gefährlichkeit aufweist. Bei Eigenbewegungen mit erhöhter Kraftanstrengung wird oft der Nachweis verlangt, dass die Tätigkeit tatsächlich ungewöhnlich war und die Belastung die Ursache der Verletzung darstellt.
Beispiele für versicherte Szenarien:
- Du hebst beim Umzug einen besonders schweren Gegenstand und erleidest einen Bandscheibenvorfall.
- Beim Sport überdehnst du beim Versuch einer neuen Übung schlagartig eine Sehne oder reißt einen Muskel.
- Du stemmst im Haushalt eine schwere Last und es kommt zu einer plötzlichen Zerrung oder einem Muskelfaserriss.
- Du stürzt beim Versuch, eine sehr schwere Kiste zu bewegen, und verletzt dich dabei.
Der entscheidende Punkt: Plötzlichkeit und Unfreiwilligkeit
Bei der Beurteilung, ob die Unfallversicherung leistet, sind die Kriterien der Plötzlichkeit und Unfreiwilligkeit von zentraler Bedeutung. Die Gesundheitsschädigung muss also unmittelbar nach der Kraftanstrengung eintreten und nicht erst als Folge einer langfristigen Überlastung. Ebenso muss die Tätigkeit, die zur Verletzung geführt hat, unfreiwillig gewesen sein. Dies ist bei den genannten Beispielen meist gegeben.
Die Rolle von Vorerkrankungen
Vorerkrankungen können die Leistungspflicht der Unfallversicherung beeinflussen. Wenn eine bestehende Erkrankung die Ursache der Verletzung maßgeblich mitverursacht hat oder erst durch die erhöhte Kraftanstrengung schlagartig zum Vorschein kommt, kann dies zu einer Kürzung oder Ablehnung der Leistung führen. Die Versicherung prüft in solchen Fällen, ob die Verletzung auch ohne die Vorerkrankung in gleicher Weise eingetreten wäre.
Abgrenzung: Wann zahlt die Unfallversicherung NICHT?
Es gibt Situationen, in denen die Unfallversicherung trotz Eigenbewegung und erhöhter Kraftanstrengung nicht leistet. Diese Ausnahmen sind wichtig zu kennen, um realistische Erwartungen an deine Absicherung zu haben.
Verschleißerscheinungen und Abnutzung
Die Unfallversicherung deckt in der Regel keine Verschleißerscheinungen oder Abnutzungserscheinungen ab, die sich über einen längeren Zeitraum entwickeln. Wenn du beispielsweise aufgrund von Arthrose oder altersbedingten Veränderungen im Gelenk eine leichte Überlastung nicht mehr kompensieren kannst und es zu einer Verletzung kommt, wird dies meist nicht als Unfall im versicherungsrechtlichen Sinne gewertet. Hier liegt die Ursache in der natürlichen Abnutzung und nicht in einem plötzlichen, externen Ereignis.
Langfristige Überlastung und chronische Erkrankungen
Ähnlich verhält es sich mit Verletzungen, die durch eine chronische Überlastung entstanden sind. Wenn du über Wochen oder Monate hinweg immer wieder zu schwere Lasten hebst und dadurch allmählich Schäden am Bewegungsapparat entstehen, die dann schließlich zu einer akuten Verletzung führen, ist dies meist kein versicherter Unfall. Die plötzliche Gesundheitsschädigung als Folge eines einzelnen, außergewöhnlichen Ereignisses fehlt hier.
Unfallbegriff und bewusstes Risiko
Auch wenn du bewusst ein hohes Risiko eingehst, kann dies die Leistungspflicht beeinträchtigen. Beispielsweise extreme sportliche Aktivitäten, die bekanntermaßen mit einer hohen Verletzungsgefahr verbunden sind, können unter bestimmten Umständen anders bewertet werden, insbesondere wenn die Verletzung auf das inhärente Risiko der Sportart und nicht auf ein unglückliches Ereignis zurückzuführen ist. Hier ist die genaue Definition des Unfallbegriffs im Versicherungsvertrag entscheidend.
Eigene Missachtung von Anweisungen oder grobe Fahrlässigkeit
Wenn die Verletzung durch eine grob fahrlässige oder gar vorsätzliche Missachtung von Sicherheitsanweisungen oder eigenen Grenzen entstanden ist, kann die Versicherung die Leistung verweigern oder kürzen. Dies ist ein wichtiger Aspekt bei der Eigenbewegung: Wenn du deine eigenen körperlichen Grenzen bewusst ignorierst oder angeworbene Arbeitsschutzmaßnahmen nicht befolgst, kann das nachteilige Folgen haben.
Welche Arten von Versicherungen sind relevant?
Für Schäden, die durch Eigenbewegung und erhöhte Kraftanstrengung entstehen können, sind verschiedene Versicherungsarten relevant. Die wichtigsten sind die gesetzliche Unfallversicherung und die private Unfallversicherung.
Gesetzliche Unfallversicherung (Berufsgenossenschaften)
Die gesetzliche Unfallversicherung greift primär bei Arbeitsunfällen und Wegeunfällen. Wenn du dich während deiner beruflichen Tätigkeit verletzt, beispielsweise beim Heben schwerer Gegenstände im Lager oder bei einer Montagearbeit, greift die Berufsgenossenschaft. Die Kriterien für einen Arbeitsunfall sind hier oft weit gefasst, und auch ungewohnte körperliche Anstrengungen während der Arbeit werden in der Regel abgedeckt, solange sie im direkten Zusammenhang mit der beruflichen Tätigkeit stehen.
Private Unfallversicherung
Die private Unfallversicherung bietet einen umfassenderen Schutz für Unfälle, die nicht im beruflichen Kontext passieren. Das schließt Freizeitaktivitäten, Haushaltstätigkeiten und auch Sport mit ein. Hier ist es besonders wichtig, die Versicherungsbedingungen genau zu prüfen, da die Definition von „Unfall“ und die Abdeckung von „erhöhter Kraftanstrengung“ je nach Anbieter variieren kann. Viele Policen beinhalten Klauseln, die den Schutz bei sportlichen Aktivitäten einschränken oder bestimmte Sportarten ausschließen.
Krankenversicherung vs. Unfallversicherung
Es ist wichtig zu verstehen, dass die Krankenversicherung und die Unfallversicherung unterschiedliche Funktionen haben. Die Krankenversicherung deckt grundsätzlich alle Krankheiten und Verletzungen ab, unabhängig von ihrer Ursache, und übernimmt die Kosten für medizinische Behandlung. Die Unfallversicherung hingegen leistet spezifisch bei Unfällen und bietet zusätzliche Leistungen wie z.B. Rentenzahlungen bei dauerhafter Invalidität, Bergungskosten oder kosmetische Operationen. Eine Verletzung durch Eigenbewegung und erhöhte Kraftanstrengung kann somit sowohl von der Krankenversicherung (für die Behandlung) als auch von der Unfallversicherung (bei Vorliegen der Voraussetzungen) abgedeckt sein.
Tipps zur optimalen Absicherung
Um sicherzustellen, dass du im Falle einer Verletzung durch Eigenbewegung oder erhöhte Kraftanstrengung bestmöglich abgesichert bist, solltest du einige Punkte beachten.
Versicherungsbedingungen genau prüfen
Das A und O ist, die Versicherungsbedingungen deiner Unfallversicherung genau zu studieren. Achte auf die Definition von „Unfall“, auf die Ausschlüsse und auf die Regelungen bezüglich sportlicher Aktivitäten und ungewohnter Kraftanstrengungen. Vergleiche verschiedene Angebote, um den Schutz zu finden, der deinen Bedürfnissen am besten entspricht.
Dokumentation im Schadensfall
Falls es zu einer Verletzung kommt, ist eine sorgfältige Dokumentation unerlässlich. Halte fest, welche Tätigkeit du ausgeführt hast, wie die Umstände waren und wann genau die Verletzung aufgetreten ist. Suche umgehend einen Arzt auf und lass die Verletzung ärztlich dokumentieren. Dies sind wichtige Beweismittel für die Unfallversicherung.
Körperliche Fitness und Prävention
Auch wenn die Unfallversicherung einen Schutz bietet, ist Prävention der beste Weg, Verletzungen zu vermeiden. Eine gute körperliche Fitness, das Erlernen richtiger Hebetechniken und das Vermeiden von Überlastung können das Verletzungsrisiko signifikant senken. Sei dir deiner eigenen Grenzen bewusst.
Überblick: Wann zahlt die Unfallversicherung?
| Kategorie | Leistungsfall (Beispiele) | Kein Leistungsfall (Beispiele) | Wichtige Prüfungspunkte |
|---|---|---|---|
| Alltägliche Kraftanstrengung | Plötzlicher Bandscheibenvorfall beim Heben einer schweren Einkaufstasche. | Langsame Rückenschmerzen durch jahrelanges Tragen schwerer Lasten ohne plötzliche Auslösung. | Plötzlichkeit, Unerwartetheit, ungewöhnliche Belastung. |
| Sportliche Betätigung | Muskelfaserriss beim Sprinten, der durch eine plötzliche Überanstrengung verursacht wird. | Chronische Überlastung eines Gelenks durch wiederholte falsche Bewegungsmuster im Sport. | Versicherungsbedingungen für Sport, Ausschluss von Risikosportarten, plötzliche Gesundheitsschädigung. |
| Berufliche Tätigkeit | Sehnenriss beim Anheben einer schweren Maschine am Arbeitsplatz. | Verschleißerscheinungen in den Händen durch repetitive manuelle Arbeit über Jahre. | Zusammenhang mit der beruflichen Tätigkeit, Arbeitsunfall-Definition. |
| Unfallursache | Knieverletzung durch plötzliche Drehbewegung beim Ausweichen vor einem Hindernis. | Verschlimmerung einer bestehenden Kniearthrose durch normale Gehbelastung. | Plötzliche, von außen einwirkende Ursache oder unfreiwillige Tätigkeit. |
FAQ – Häufig gestellte Fragen zu Eigenbewegung und erhöhte Kraftanstrengung: Wann zahlt die Unfallversicherung?
Kann eine Verletzung durch das Anheben eines zu schweren Gegenstandes als Unfall gelten?
Ja, eine Verletzung, die durch das Anheben eines zu schweren Gegenstandes entsteht, kann als Unfall im Sinne der Unfallversicherung gelten. Entscheidend ist, dass die Anstrengung ungewöhnlich hoch war und zu einer plötzlichen, unerwarteten Gesundheitsschädigung wie einem Muskelfaserriss oder einem Bandscheibenvorfall geführt hat. Die Versicherung prüft, ob die Tätigkeit eine plötzliche, unfreiwillige und mit einem Unfallereignis verbundene Ursache für die Gesundheitsschädigung darstellt.
Haftet die Unfallversicherung auch bei Sportverletzungen, die durch Überanstrengung entstehen?
Das hängt von den spezifischen Versicherungsbedingungen ab. Viele private Unfallversicherungen decken Sportverletzungen ab, solange sie einem „Unfall“ im versicherungsrechtlichen Sinne entsprechen. Eine Verletzung durch Überanstrengung kann als Unfall gewertet werden, wenn sie plötzlich und unerwartet eintritt. Allerdings können bestimmte Risikosportarten ausgeschlossen sein oder besondere Regelungen gelten. Es ist ratsam, die Police genau zu prüfen, insbesondere im Hinblick auf Sportarten mit hohem Verletzungsrisiko.
Was ist der Unterschied zwischen einer Leistung aus der Krankenversicherung und einer Leistung aus der Unfallversicherung bei solchen Verletzungen?
Die Krankenversicherung übernimmt die Kosten für die medizinische Behandlung der Verletzung, unabhängig von ihrer Ursache. Die Unfallversicherung hingegen bietet darüber hinausgehende Leistungen, wie z.B. Zahlung einer einmaligen Leistung bei Invalidität, Zahlung einer Rente bei dauerhafter Erwerbsminderung, Taggelder oder kosmetische Operationen. Die Unfallversicherung leistet nur, wenn die Voraussetzungen für einen Versicherungsfall erfüllt sind, was bei einer Eigenbewegung eine genaue Prüfung der Umstände erfordert.
Welche Rolle spielt eine Vorerkrankung bei der Prüfung von Ansprüchen aus Eigenbewegung und erhöhter Kraftanstrengung?
Vorerkrankungen können die Leistungspflicht der Unfallversicherung erheblich beeinflussen. Wenn eine bestehende Erkrankung maßgeblich zur Entstehung der Verletzung beigetragen hat oder die Gesundheitsschädigung durch die Kraftanstrengung erst schlagartig zum Vorschein gekommen ist, kann die Versicherung die Leistung kürzen oder verweigern. Die Versicherung prüft, ob die Verletzung auch ohne die Vorerkrankung in gleicher Weise eingetreten wäre.
Was muss ich tun, wenn ich mich bei einer ungewohnten Kraftanstrengung verletze, um eine Leistung von der Unfallversicherung zu erhalten?
Im Schadensfall solltest du umgehend einen Arzt aufsuchen und die Verletzung dokumentieren lassen. Informiere deine Unfallversicherung so schnell wie möglich über den Vorfall und beschreibe genau, welche Tätigkeit du ausgeführt hast, welche ungewöhnliche Anstrengung vorlag und wie die Verletzung entstanden ist. Bewahre alle ärztlichen Berichte und Rechnungen sorgfältig auf.
Sind alle privaten Unfallversicherungen gleich gut, wenn es um Eigenbewegung und erhöhte Kraftanstrengung geht?
Nein, die Leistungen und Bedingungen privater Unfallversicherungen können sich erheblich unterscheiden. Es ist entscheidend, die Versicherungsbedingungen genau zu vergleichen. Achte auf die Definition von „Unfall“, auf die Ausschlüsse, insbesondere im Hinblick auf Sport und ungewohnte körperliche Belastungen, sowie auf die Höhe der versicherten Leistungen.