
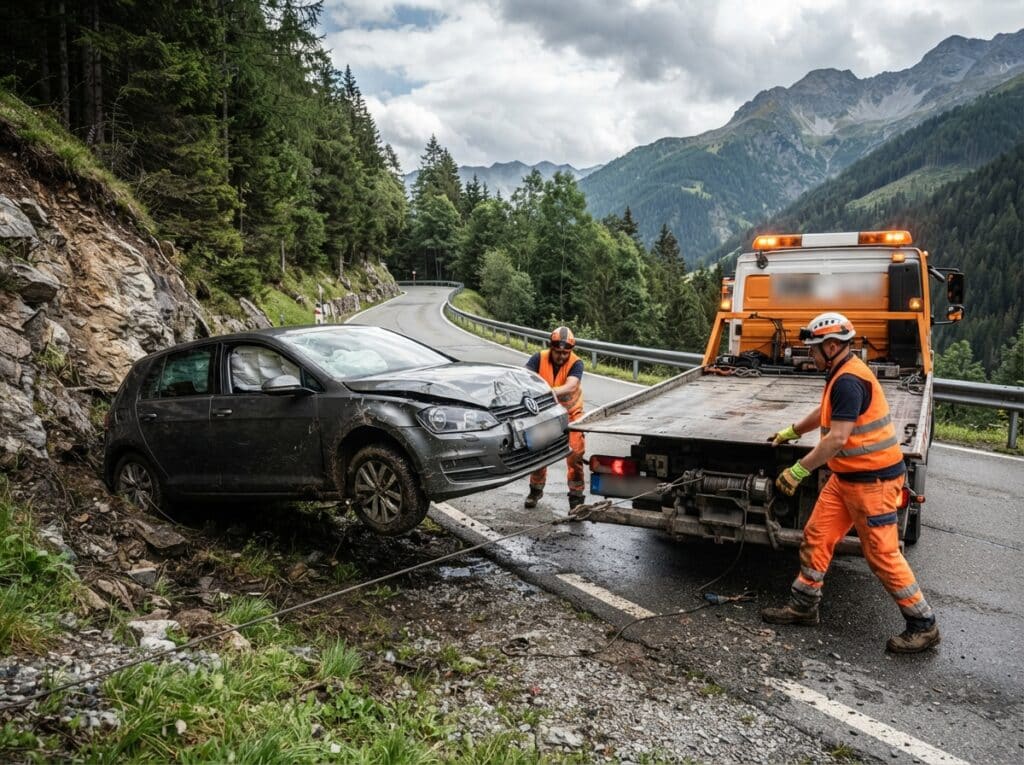
Nach einem Verkehrsunfall entstehen schnell erhebliche Kosten für die Bergung deines Fahrzeugs. Du fragst dich, welche dieser Kosten deine Versicherung übernimmt und welche du selbst tragen musst? Die Deckung der Bergungskosten hängt entscheidend von der Art deiner Kfz-Versicherung ab.
Was sind Bergungskosten genau?
Bergungskosten umfassen alle Aufwendungen, die anfallen, um dein verunfalltes Fahrzeug von der Unfallstelle zu entfernen. Dazu gehören insbesondere:
- Die Kosten für das Abschleppunternehmen, das dein Fahrzeug zur nächsten geeigneten Werkstatt oder zu deinem Wunschort transportiert.
- Die Kosten für die erforderliche technische Hilfeleistung vor Ort, beispielsweise das Aufstellen des Fahrzeugs, wenn es auf der Seite liegt oder auf dem Dach gelandet ist.
- Eventuell anfallende Kosten für die Absicherung der Unfallstelle durch die Bergungsfirma, um weitere Gefahren zu vermeiden.
- Manchmal auch Kosten für die Zwischenlagerung deines Fahrzeugs, falls eine sofortige Weiterfahrt oder Reparatur nicht möglich ist.
Die verschiedenen Versicherungsarten und ihre Deckung von Bergungskosten
Die Übernahme von Bergungskosten ist nicht in jeder Kfz-Versicherung gleich geregelt. Grundsätzlich unterscheidet man hierbei drei Hauptarten:
Kfz-Haftpflichtversicherung
Die Kfz-Haftpflichtversicherung ist gesetzlich vorgeschrieben und deckt Schäden ab, die du anderen zufügst. Das bedeutet:
- Wenn du einen Unfall verursachst, übernimmt deine Haftpflichtversicherung die Bergungskosten des geschädigten Fahrzeugs.
- Die Bergungskosten deines eigenen Fahrzeugs werden von deiner Haftpflichtversicherung grundsätzlich nicht übernommen, es sei denn, der Unfallverursacher war ein anderer und dessen Haftpflichtversicherung springt ein.
Teilkaskoversicherung
Die Teilkaskoversicherung deckt bestimmte Schäden an deinem eigenen Fahrzeug ab, die du nicht selbst verschuldet hast. Dazu zählen typischerweise:
- Brand und Explosion
- Diebstahl
- Sturm, Hagel, Blitzschlag und Überschwemmung
- Zusammenstoß mit Haarwild
- Glasbruch
- Marderbiss
Die Bergungskosten sind in der Regel nicht automatisch in einer Standard-Teilkaskoversicherung enthalten. Es gibt jedoch Tarife oder Zusatzbausteine, die eine solche Leistung einschließen können. Prüfe hierzu genau deine Police.
Vollkaskoversicherung
Die Vollkaskoversicherung bietet den umfassendsten Schutz für dein eigenes Fahrzeug. Sie greift bei:
- Schäden, die du selbst an deinem Fahrzeug verursachst (z.B. durch Eigenverschulden im Straßenverkehr).
- Vandalismus.
- Den Leistungen der Teilkaskoversicherung.
Die Bergungskosten sind bei der Vollkaskoversicherung häufiger abgedeckt als bei der Teilkasko. Allerdings auch hier gilt: Nicht immer sind sie automatisch inkludiert. Viele Tarife beinhalten eine Pauschale oder decken die Kosten bis zu einem bestimmten Betrag. Es ist essenziell, die genauen Konditionen deiner Vollkaskoversicherung zu prüfen.
Wichtige Unterscheidung: Bergungskosten vs. Abschleppkosten
Obwohl die Begriffe oft synonym verwendet werden, gibt es einen kleinen, aber feinen Unterschied:
- Bergungskosten: Umfassen die gesamte Maßnahme, dein Fahrzeug sicher und fachgerecht von der Unfallstelle zu bergen. Das kann beinhalten, dass es erst einmal aufgerichtet oder aus einer Grube gehoben werden muss, bevor es abgeschleppt werden kann.
- Abschleppkosten: Beziehen sich spezifisch auf den Transport des Fahrzeugs von der Unfallstelle zur Werkstatt oder einem anderen Bestimmungsort.
Deine Versicherung deckt in der Regel beide Aspekte, solange die Bergung unter die abgedeckten Leistungen deines Tarifs fällt.
Was deine Versicherung NICHT übernimmt (häufige Fälle)
Es gibt Situationen, in denen deine Versicherung die Bergungskosten nicht bezahlt:
- Wenn dein Fahrzeug mit geringem Schaden und ohne Behinderung des Verkehrs einfach nur zur Seite geschoben werden kann und kein Abschleppdienst benötigt wird.
- Wenn du dein Fahrzeug beispielsweise aufgrund einer Panne abschleppen lässt und diese nicht durch einen Unfall verursacht wurde. Dies ist in der Regel Sache der Pannen- oder Mobilitätsversicherung.
- Wenn du dich entscheidest, dein Fahrzeug zu einem sehr weit entfernten Ort abschleppen zu lassen, der über die nächstgelegene Werkstatt hinausgeht, und die Mehrkosten nicht von der Versicherung genehmigt wurden.
- Wenn die Bergung extrem aufwendig ist (z.B. Bergung aus einem Fluss) und die vereinbarten Höchstgrenzen deiner Versicherung überschritten werden.
Der Leistungsumfang – Darauf solltest du achten
Bei der Auswahl deiner Kfz-Versicherung solltest du besonders auf folgende Punkte achten, wenn es um Bergungskosten geht:
- Versicherungssumme/Höchstgrenze: Gibt es eine Obergrenze für die Kostenübernahme? Ist diese ausreichend hoch für potenzielle Szenarien?
- Deckungsumfang: Sind Bergungskosten pauschal oder prozentual abgedeckt?
- Eigene Verschuldung: Übernimmt die Versicherung die Kosten auch bei selbstverschuldeten Unfällen (relevant für Vollkasko)?
- Unfall im Ausland: Gilt die Deckung auch außerhalb Deutschlands?
- Zusatzbausteine: Gibt es spezielle Optionen zur Erweiterung der Deckung?
Was tun im Falle eines Unfalls? – Deine Schritte
Nach einem Unfall ist es wichtig, ruhig zu bleiben und die richtigen Schritte zu unternehmen:
- Sicherheit geht vor: Stelle sicher, dass alle Beteiligten unverletzt sind. Sichere die Unfallstelle mit Warnblinker und Warndreieck.
- Polizei rufen: Bei größeren Schäden, Verletzten oder unklarer Schuldfrage ist die Polizei hinzuzuziehen.
- Bergungsdienst kontaktieren: Informiere dich, ob deine Versicherung einen Partner-Abschleppdienst hat oder ob du einen Dienstleister deiner Wahl beauftragen sollst. Halte Rücksprache mit deiner Versicherung, bevor du einen Auftrag erteilst, um sicherzustellen, dass die Kosten übernommen werden.
- Schaden dokumentieren: Mache Fotos von der Unfallstelle und den beteiligten Fahrzeugen.
- Daten austauschen: Notiere dir die Kontaktdaten des Unfallgegners, das Kennzeichen und die Versicherungsgesellschaft.
- Schadensmeldung bei der Versicherung: Melde den Schaden umgehend deiner Versicherung.
Übersicht: Wann zahlt die Versicherung für Bergungskosten?
| Versicherungsart | Übernahme von Bergungskosten für dein Fahrzeug | Übernahme von Bergungskosten für das gegnerische Fahrzeug | Hinweis |
|---|---|---|---|
| Kfz-Haftpflichtversicherung | Nein (nur wenn unklar ist, ob du Schuld hast, und das Fahrzeug als Beweismittel gilt) | Ja, bis zur vereinbarten Deckungssumme | Deckt primär Schäden des Unfallgegners. |
| Teilkaskoversicherung | Nein (in der Regel, es sei denn, es gibt einen Zusatzbaustein) | Nein | Fokus liegt auf Schäden durch äußere Einwirkungen, Diebstahl etc. |
| Vollkaskoversicherung | Ja, bis zu einer bestimmten Grenze oder Pauschale (je nach Tarif) | Nein | Umfassendster Schutz für dein eigenes Fahrzeug, oft inklusive Bergungskosten. |
| Schutzbrief / Mobilitätsgarantie | Ja, oft auch bei Panne | Nein | Separate Leistung, die nicht immer in der Kfz-Versicherung integriert ist. |
Faktoren, die die Höhe der Bergungskosten beeinflussen
Die Kosten für die Bergung deines Fahrzeugs können stark variieren. Folgende Faktoren spielen dabei eine Rolle:
- Schwere des Unfalls: Ein Fahrzeug, das nur leicht beschädigt ist und zur Seite geschoben werden kann, verursacht geringere Kosten als ein Fahrzeug, das geborgen werden muss, weil es von der Fahrbahn abgekommen ist, umgekippt oder in einem Graben liegt.
- Standort des Unfalls: Die Anfahrtswege des Abschleppdienstes und die damit verbundenen Kilometerkosten sind entscheidend. Eine Bergung in ländlichen Gebieten kann teurer sein als in städtischen Regionen, wenn der nächste verfügbare Dienst weiter entfernt ist.
- Tageszeit und Wochentag: Nachtarbeit oder Einsätze an Wochenenden und Feiertagen sind in der Regel mit höheren Zuschlägen verbunden.
- Spezialausrüstung: Je nachdem, welche Ausrüstung benötigt wird (z.B. Kranwagen, Spezialanhänger), steigen die Kosten.
- Zusätzliche Leistungen: Wenn das Fahrzeug beispielsweise erst einmal gesichert, umgekippt oder aus einer Wasserfläche geborgen werden muss, fallen zusätzliche Kosten an.
Wann greift eine Schutzbrief- oder Mobilitätsversicherung?
Viele Automobilclubs und auch einige Versicherer bieten sogenannte Schutzbriefe oder Mobilitätsgarantien an. Diese sind nicht immer Bestandteil der Kfz-Versicherung, können aber als Zusatzleistung abgeschlossen werden. Sie sind besonders sinnvoll, weil sie oft auch bei Pannen greifen, nicht nur bei Unfällen.
- Leistungen im Überblick: Typischerweise beinhalten sie die Kostenübernahme für das Abschleppen, Pannenhilfe vor Ort, das Weiterbringen von Personen oder das Bereitstellen eines Mietwagens.
- Abgrenzung zur Kasko: Während die Kaskoversicherung Schäden am Fahrzeug abdeckt und die Bergungskosten im Rahmen eines Unfalls übernimmt, deckt der Schutzbrief oft ein breiteres Spektrum an Mobilitätsproblemen ab, einschließlich mechanischer Defekte.
Es ist ratsam zu prüfen, ob dein Schutzbrief oder deine Mobilitätsgarantie auch Bergungskosten nach einem Unfall umfasst, da dies je nach Anbieter variieren kann.
Die Rolle der Kfz-Werkstatt bei der Bergung
Die Kfz-Werkstatt spielt eine zentrale Rolle nach einem Unfall, insbesondere wenn dein Fahrzeug nicht mehr fahrtüchtig ist. Sie ist oft die erste Anlaufstelle, an die dein Fahrzeug gebracht wird.
- Direkter Kontakt: Manche Werkstätten haben eigene Abschleppdienste oder Kooperationen mit Bergungsunternehmen.
- Kostenvoranschlag: Die Werkstatt erstellt einen Kostenvoranschlag für die Reparatur. Dieser ist wichtig für die Schadensabwicklung mit der Versicherung.
- Abstimmung mit Versicherung: Die Werkstatt stimmt in der Regel die notwendigen Reparaturmaßnahmen und die damit verbundenen Kosten mit deiner Versicherung ab.
- Bergungskosten: Oftmals wird die Rechnung für die Bergung direkt mit der Versicherung abgerechnet, wenn diese die Kosten übernimmt.
Schadenmeldung bei der Versicherung – Was ist zu beachten?
Eine korrekte und vollständige Schadenmeldung ist entscheidend für eine reibungslose Abwicklung:
- Schnelligkeit: Melde den Schaden so schnell wie möglich deiner Versicherung. Je früher, desto besser.
- Alle wichtigen Informationen: Gib Unfallhergang, Datum, Uhrzeit, Ort, beteiligte Fahrzeuge, Zeugen und eventuelle polizeiliche Aufnahme an.
- Fotodokumentation: Lade Fotos vom Unfallhergang und den Schäden hoch, sofern die Versicherung dies anbietet.
- Ehrlichkeit: Beschreibe den Hergang wahrheitsgemäß. Falschangaben können zur Kürzung oder Ablehnung der Leistung führen.
- Dokumente bereithalten: Halte Unfallbericht (falls vorhanden), Zulassungsbescheinigung Teil I und ggf. den Führerschein bereit.
Häufige Fallstricke und wie du sie vermeidest
Vermeide diese Fehler, um Probleme bei der Kostenübernahme zu umgehen:
- Ungefragte Aufträge: Beauftrage keinen Abschleppdienst oder eine Bergungsfirma, ohne vorher Rücksprache mit deiner Versicherung gehalten zu haben, es sei denn, es handelt sich um eine Notfallsituation, bei der unmittelbare Gefahr besteht.
- Falsche Angaben: Sei bei der Schadenmeldung stets ehrlich und präzise.
- Unzureichende Versicherung: Prüfe regelmäßig, ob dein aktueller Versicherungsschutz noch deinen Bedürfnissen entspricht, besonders im Hinblick auf Bergungs- und Abschleppkosten.
- Vergessene Zusatzleistungen: Informiere dich, ob deine Versicherung eventuell einen eigenen Abschleppservice oder Kooperationen anbietet, die für dich kostengünstiger sind.
FAQ – Häufig gestellte Fragen zu Bergungskosten nach einem Unfall: Was übernimmt die Versicherung?
Übernimmt meine Haftpflichtversicherung die Bergungskosten meines eigenen Autos, wenn ich den Unfall verursacht habe?
Nein, deine Kfz-Haftpflichtversicherung übernimmt grundsätzlich nur Schäden, die du anderen zufügst. Das beinhaltet die Bergungskosten des gegnerischen Fahrzeugs. Die Bergung deines eigenen, selbst beschädigten Fahrzeugs wird nicht von deiner Haftpflichtversicherung gedeckt.
Ist die Bergung meines Fahrzeugs immer in der Vollkaskoversicherung enthalten?
Die Vollkaskoversicherung deckt Bergungskosten oft ab, aber nicht immer automatisch und uneingeschränkt. Es gibt Tarife, die Bergungskosten bis zu einer bestimmten Obergrenze oder als Pauschale übernehmen. Es ist daher unerlässlich, die genauen Bedingungen deiner Police zu prüfen. Manche Tarife sehen auch eine Selbstbeteiligung für Bergungskosten vor.
Was passiert, wenn mein Auto im Ausland nach einem Unfall geborgen werden muss?
Die Deckung von Bergungskosten im Ausland hängt stark von deinem Versicherungsvertrag ab. Viele Vollkaskoversicherungen bieten auch im Ausland Schutz, oft jedoch mit anderen Konditionen oder Höchstgrenzen. Eine Auslandsschutzbrief-Versicherung oder ein Schutzbrief des Automobilclubs kann hier zusätzliche Sicherheit bieten.
Muss ich die Bergungskosten vorstrecken und mir das Geld dann von der Versicherung zurückholen?
In vielen Fällen, insbesondere bei selbstverschuldeten Unfällen mit Vollkaskodeckung oder bei der Bergung des gegnerischen Fahrzeugs über die Haftpflichtversicherung, rechnet die Versicherung direkt mit dem Abschleppdienst ab. Du solltest dies jedoch immer mit deiner Versicherung klären, bevor du eine Beauftragung vornimmst, um Missverständnisse zu vermeiden und zu erfahren, ob eine Vorleistung von dir erforderlich ist.
Was ist, wenn das Auto nicht nur abgeschleppt, sondern aufwendig geborgen werden muss (z.B. aus einem Graben)?
Aufwendige Bergungsmaßnahmen, die über das reine Abschleppen hinausgehen (z.B. Aufstellen eines umgekippten Fahrzeugs, Heben aus einem Graben), sind in der Regel ebenfalls von deiner Vollkaskoversicherung gedeckt, sofern dein Tarif dies vorsieht und die Kosten innerhalb der vereinbarten Grenzen bleiben. Bei der Haftpflichtversicherung des Unfallgegners werden solche Kosten ebenfalls übernommen, wenn sie als Folge des Unfalls notwendig werden.
Kann ich mir den Abschleppdienst frei aussuchen, wenn die Versicherung die Kosten übernimmt?
Das ist von deiner Versicherung abhängig. Manche Versicherer haben eigene Partnernetzwerke und bevorzugen die Beauftragung über diese, um die Kosten besser kontrollieren zu können. In Notfällen oder wenn keine direkte Vereinbarung besteht, hast du möglicherweise freie Wahl, solltest dies aber immer im Vorfeld mit deiner Versicherung absprechen, um sicherzustellen, dass die Kostenübernahme garantiert ist.
Wie lange dauert es, bis die Versicherung die Bergungskosten erstattet oder direkt begleicht?
Die Dauer der Erstattung oder direkten Begleichung von Bergungskosten kann variieren. Nach Einreichung aller notwendigen Unterlagen und der Prüfung des Falls durch die Versicherung kann dies einige Tage bis wenige Wochen dauern. Bei direkter Abrechnung mit dem Dienstleister erfolgt die Zahlung meist zeitnah nach Abschluss der Leistungserbringung und Prüfung.


