

Wenn dein Auto mutwillig beschädigt wird, stellt sich die Frage: Übernimmt deine Vollkasko die Kosten für die Reparatur? Grundsätzlich deckt die Vollkaskoversicherung Vandalismusschäden ab, doch es gibt wichtige Details und Voraussetzungen, die du kennen solltest, um im Ernstfall richtig abgesichert zu sein.
Was genau versteht die Versicherung unter Vandalismus am Auto?
Vandalismus am Auto bezeichnet vorsätzliche Beschädigungen, die von Dritten ohne dein Verschulden verursacht werden. Dazu zählen beispielsweise Kratzer im Lack, zerstochene Reifen, abgebrochene Spiegel, eingeschlagene Scheiben oder demolierte Scheinwerfer. Wichtig ist die Abgrenzung zu anderen Schadensarten:
- Beschädigung durch unbekannte Dritte: Hierunter fallen oft Schäden, die nicht eindeutig als Vandalismus erkennbar sind, wie z.B. ein unerklärlicher Delle. Die Vollkasko greift hier ebenfalls.
- Marderbiss: Schäden durch Tiere wie Marder sind in der Regel nur mit einer Teilkaskoversicherung abgedeckt und fallen nicht unter Vandalismus.
- Unfallflucht: Bei Fahrerflucht durch einen anderen Verkehrsteilnehmer ist es oft die Vollkasko, die einspringt, wenn der Verursacher nicht ermittelt werden kann. Dies wird aber getrennt vom reinen Vandalismus betrachtet.
Wann zahlt die Vollkasko bei Vandalismus? Die zentralen Bedingungen
Damit deine Vollkaskoversicherung Vandalismusschäden reguliert, müssen einige Kriterien erfüllt sein:
- Nachweisbarkeit: Du musst nachweisen können, dass es sich tatsächlich um Vandalismus handelt. Das bedeutet, dass du die Schäden nicht selbst verursacht hast und auch kein anderes Ereignis (wie z.B. ein Unfall) ursächlich war.
- Anzeige bei der Polizei: In den meisten Fällen ist es zwingend erforderlich, den Vorfall bei der Polizei anzuzeigen. Die Versicherung benötigt eine polizeiliche Bestätigung, dass es sich um eine Sachbeschädigung handelt. Ohne Anzeige kann die Versicherung die Leistung verweigern.
- Kein eigenes Verschulden: Die Schäden dürfen nicht durch dein eigenes Verhalten oder grobe Fahrlässigkeit entstanden sein. Wenn du dein Auto beispielsweise an einem Ort abstellst, der bekanntermaßen ein hohes Risiko für Vandalismus birgt, und dies nicht durch eine plausible Begründung rechtfertigst, könnte die Versicherung argumentieren, dass du grob fahrlässig gehandelt hast.
- Einhaltung der Obliegenheiten: Du bist verpflichtet, den Schaden so gering wie möglich zu halten und den Versicherer unverzüglich über den Vorfall zu informieren.
Schritt-für-Schritt: Was tun bei Vandalismus am Auto?
Wenn du feststellst, dass dein Fahrzeug mutwillig beschädigt wurde, ist schnelles und richtiges Handeln entscheidend:
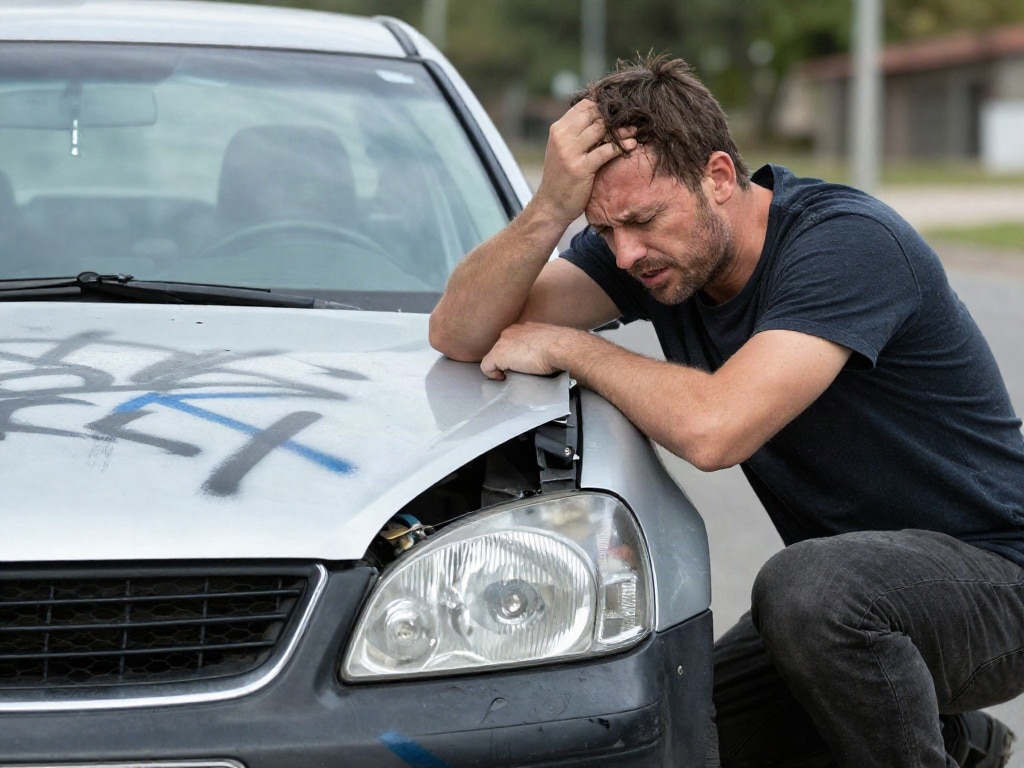
- Sichere die Beweise: Mache sofort Fotos von den Schäden. Dokumentiere alle betroffenen Stellen am Fahrzeug.
- Informiere die Polizei: Melde den Vorfall umgehend bei der örtlichen Polizeidienststelle. Erstatte Anzeige wegen Sachbeschädigung. Notiere dir die Referenznummer oder das Aktenzeichen der Anzeige.
- Benachrichtige deine Versicherung: Melde den Schaden so schnell wie möglich deinem Versicherungsanbieter. Halte alle relevanten Informationen bereit, wie z.B. Datum und Uhrzeit des Vorfalls (falls bekannt), Ort, eine Beschreibung der Schäden und das Aktenzeichen der polizeilichen Anzeige.
- Hole Kostenvoranschläge ein: Lasse die Schäden von einer Werkstatt begutachten und hole mindestens einen Kostenvoranschlag für die Reparatur ein.
- Warte auf die Freigabe der Versicherung: Beginne erst mit der Reparatur, nachdem du die Freigabe von deiner Versicherung erhalten hast. In manchen Fällen wird die Versicherung einen eigenen Gutachter beauftragen wollen.
Worauf deine Versicherung bei der Schadensregulierung achtet
Deine Vollkaskoversicherung prüft im Detail, ob die Voraussetzungen für eine Kostenübernahme erfüllt sind. Dazu gehören:
- Abgrenzung zu anderen Schäden: Die Versicherung prüft genau, ob es sich um Vandalismus handelt oder ob die Schäden durch andere Ursachen entstanden sind. Beschädigungen, die durch alltägliche Abnutzung, unsachgemäße Pflege oder äußere Umwelteinflüsse wie Hagel oder Sturm entstehen, sind in der Regel nicht durch die Vandalismusklausel abgedeckt.
- Die Rolle der Selbstbeteiligung: Bei der Vollkasko ist in der Regel eine Selbstbeteiligung vereinbart. Diese musst du im Schadensfall selbst tragen. Die Höhe der Selbstbeteiligung wird bei Vertragsabschluss festgelegt.
- Rückstufung der Schadenfreiheitsklasse: Vandalismusschäden, die von der Vollkasko übernommen werden, führen normalerweise nicht zu einer Rückstufung deiner Schadenfreiheitsklasse (SF-Klasse). Dies ist ein wesentlicher Vorteil der Vollkasko gegenüber der Haftpflichtversicherung.
Die Übersicht: Vandalismus und deine Vollkasko im direkten Vergleich
| Schadenart | Abdeckung durch Vollkasko | Voraussetzungen für Kostenübernahme | Wichtige Hinweise |
|---|---|---|---|
| Beschmieren mit Farbe, Zerkratzen des Lacks | Ja | Anzeige bei Polizei, Nachweis der Vorsätzlichkeit, keine eigene grobe Fahrlässigkeit | Regulierung erfolgt abzüglich Selbstbeteiligung, keine Rückstufung der SF-Klasse |
| Eingeschlagene Scheiben, zerbrochene Spiegel | Ja | Anzeige bei Polizei, Nachweis der Vorsätzlichkeit, keine eigene grobe Fahrlässigkeit | Besonders bei modernen Fahrzeugen mit integrierten Sensoren können die Reparaturkosten hoch sein. |
| Zerstochene Reifen, beschädigte Felgen | Ja | Anzeige bei Polizei, Nachweis der Vorsätzlichkeit, keine eigene grobe Fahrlässigkeit | Achte auf mögliche Folgeschäden durch das Fahren mit beschädigten Reifen. |
| Demolierte Scheinwerfer oder Rückleuchten | Ja | Anzeige bei Polizei, Nachweis der Vorsätzlichkeit, keine eigene grobe Fahrlässigkeit | Funktionierende Beleuchtung ist essentiell für die Verkehrssicherheit. |
| Entfernen von Anbauteilen (z.B. Nummernschild, Antenne) | Ja | Anzeige bei Polizei, Nachweis der Vorsätzlichkeit, keine eigene grobe Fahrlässigkeit | Auch hier wird von Vorsatz ausgegangen, wenn die Teile absichtlich entfernt wurden. |
Wann greift die Vollkasko NICHT bei Vandalismus?
Es gibt Situationen, in denen die Vollkasko trotz mutwilliger Beschädigung nicht zahlt:
- Fehlende Anzeige bei der Polizei: Wenn du den Schaden nicht der Polizei meldest, wird die Versicherung die Leistung verweigern.
- Nachweis von grober Fahrlässigkeit: Wenn du dein Fahrzeug an einem extrem unsicheren Ort abstellst (z.B. direkt neben einer bekannten „Hotspot“-Zone für Kriminalität) und dies nicht durch triftige Gründe (wie z.B. Krankheit) erklärt werden kann, kann die Versicherung von grober Fahrlässigkeit ausgehen.
- Schäden durch eigenes Verschulden: Wenn du beim Rangieren gegen einen Pfosten fährst oder selbst eine Beschädigung verursachst, handelt es sich nicht um Vandalismus.
- Unklare Schadensursache: Wenn nicht eindeutig geklärt werden kann, ob es sich um Vandalismus oder eine andere Ursache handelt (z.B. Parkrempler durch unbekannten Dritten), kann die Versicherung die Regulierung ablehnen oder auf die Teilkasko verweisen, falls die Beschädigung dort abgedeckt wäre (was bei Vandalismus meist nicht der Fall ist).
- Abgelaufene Versicherung oder fehlende Deckung: Selbstverständlich muss die Vollkaskoversicherung zum Zeitpunkt des Schadens gültig sein.
FAQ – Häufig gestellte Fragen zu Vandalismus am Auto: Wann zahlt die Vollkasko?
Muss ich Vandalismusschäden immer der Polizei melden?
Ja, in aller Regel ist die Anzeige bei der Polizei eine zwingende Voraussetzung dafür, dass deine Vollkaskoversicherung den Schaden übernimmt. Die Polizei dokumentiert den Vorfall und die Sachbeschädigung, was für die Versicherung als Nachweis dient.
Was passiert, wenn ich den Vandalismus nicht sofort bemerke und erst später melde?
Du bist verpflichtet, den Schaden unverzüglich nach Bekanntwerden deiner Versicherung zu melden. Wenn du den Schaden erst nach längerer Zeit meldest, kann die Versicherung die Leistung verweigern, da dies als Obliegenheitsverletzung gewertet werden könnte. Es besteht die Gefahr, dass die Versicherung annimmt, die Schäden seien bereits vorher vorhanden gewesen oder anderweitig entstanden.
Werden die Kosten für eine Handy-App zur Schadensmeldung von der Versicherung übernommen?
Die Kosten für eine Schadensmeldung über eine App werden in der Regel nicht separat übernommen. Die Kosten, die für die Reparatur des durch Vandalismus entstandenen Schadens anfallen, sind entscheidend. Die Schadensmeldung selbst ist Teil deiner Obliegenheiten.
Was ist der Unterschied zwischen Vandalismus und einem Parkschaden durch einen Unbekannten?
Bei Vandalismus ist die Absicht zur Beschädigung klar erkennbar. Es handelt sich um mutwillige Zerstörung. Bei einem Parkschaden durch einen Unbekannten, wie einem leicht unsanften Anrempler beim Einparken, ist die Absicht zur Zerstörung nicht gegeben. Die Vollkasko deckt in beiden Fällen die Schäden, sofern der Verursacher nicht ermittelt werden kann und eine Anzeige erfolgt ist. Der Kernunterschied liegt in der kriminellen Absicht hinter der Beschädigung.
Greift die Vollkasko auch, wenn mein Auto in meiner eigenen Garage beschädigt wird?
Grundsätzlich ja, solange die Beschädigung eindeutig Vandalismus durch Dritte ist und du dies nachweisen kannst. Allerdings ist die Wahrscheinlichkeit von Vandalismus in einer abgeschlossenen Garage oft geringer, und die Versicherung könnte eine genauere Prüfung vornehmen, um andere Ursachen auszuschließen.
Was mache ich, wenn mein Auto in einem Land mit anderen Gesetzen Vandalismus ausgesetzt ist?
Melde den Schaden umgehend den örtlichen Behörden (Polizei) und deiner Versicherung. Die genauen Abläufe und Anforderungen können je nach Land variieren. Deine Versicherung wird dir Anweisungen geben, wie du vorgehen sollst. Halte alle Dokumente und Nachweise sorgfältig fest.
Wie wirkt sich ein Vandalismusschaden auf meine Versicherungsprämie aus?
Wenn du den Schaden über deine Vollkasko abwickelst, führt dies in der Regel nicht zu einer Rückstufung deiner Schadenfreiheitsklasse. Deine Prämie bleibt also langfristig stabil. Dies ist einer der Hauptgründe, warum eine Vollkaskoversicherung gerade bei neueren oder wertvollen Fahrzeugen empfehlenswert ist.


