Du stehst vor der wichtigen Entscheidung, welche Autoversicherung für dich die richtige ist: Teilkasko oder Vollkasko? Die Wahl hängt maßgeblich vom Wert deines Fahrzeugs, deinem persönlichen Risikoempfinden und deiner finanziellen Situation ab. Mit den richtigen Informationen triffst du die beste Entscheidung für deine Absicherung.
Was deckt die Teilkasko ab?
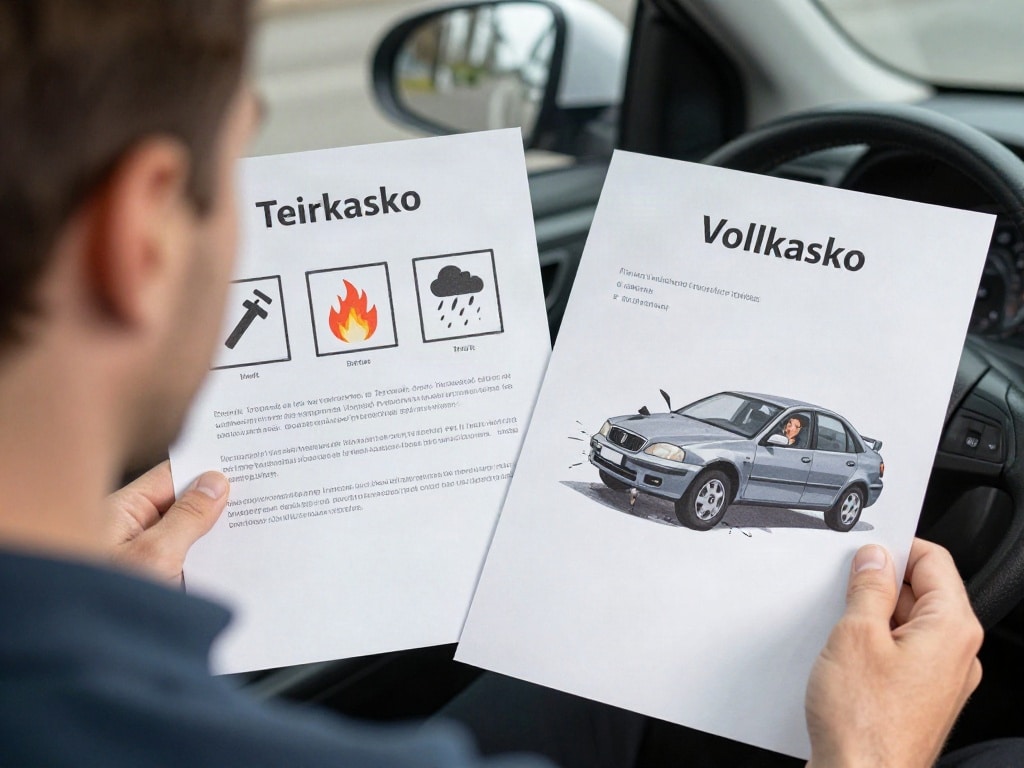
Die Teilkasko ist die grundlegendere Form der Kaskoversicherung und greift bei bestimmten Schadensereignissen, die dein eigenes Fahrzeug betreffen. Sie ist eine sinnvolle Ergänzung zur gesetzlich vorgeschriebenen Kfz-Haftpflichtversicherung, die Schäden abdeckt, die du anderen zufügst. Bei der Teilkasko sind in der Regel folgende Leistungen enthalten:
- Diebstahl: Wenn dein Auto gestohlen wird, erstattet dir die Teilkasko den Wiederbeschaffungswert oder den Zeitwert des Fahrzeugs, abzüglich einer eventuell vereinbarten Selbstbeteiligung.
- Brand und Explosion: Schäden, die durch Brand, Blitzschlag oder Explosion entstehen, sind mit der Teilkasko abgedeckt. Das umfasst auch Schäden durch Kurzschlüsse, die zu einem Brand führen.
- Sturm, Hagel, Blitzschlag und Überschwemmung (Elementarschäden): Naturgewalten wie ein heftiger Hagelschlag, ein Sturm, der dein Auto beschädigt, oder eine Überschwemmung, bei der dein Fahrzeug zu Schaden kommt, werden ersetzt. Hierbei ist es wichtig, dass die Schäden direkt auf diese Einwirkungen zurückzuführen sind.
- Glasbruch: Defekte an den Scheiben deines Fahrzeugs, wie beispielsweise ein Steinschlagschaden an der Windschutzscheibe, der zu einem Riss führt, werden von der Teilkasko übernommen.
- Zusammenstoß mit Haarwild: Unfälle mit Haarwild wie Rehen oder Wildschweinen, bei denen dein Fahrzeug beschädigt wird, sind ebenfalls in der Teilkasko inkludiert. Dies gilt in der Regel für die direkten Schäden am Fahrzeug.
- Tierbiss: Schäden, die durch den Biss von Tieren entstehen, beispielsweise an Kabeln oder Schläuchen im Motorraum, sind meist ebenfalls mitversichert.
Die genauen Leistungen und Ausschlüsse können je nach Versicherer und Tarif variieren. Es ist daher ratsam, die Versicherungsbedingungen genau zu prüfen.
Wann lohnt sich die Vollkasko?
Die Vollkasko bietet den umfassendsten Schutz für dein eigenes Fahrzeug. Sie beinhaltet alle Leistungen der Teilkasko und geht darüber hinaus, indem sie auch selbstverschuldete Schäden und Vandalismus abdeckt. Die Vollkasko ist besonders empfehlenswert für:
- Neuwagen und junge Gebrauchtwagen: Der hohe Wert dieser Fahrzeuge rechtfertigt die zusätzliche Absicherung.
- Fahrzeuge mit hoher finanzieller Belastung: Wenn du einen Kredit für dein Auto finanzierst oder leasen, kann die Vollkasko eine vertragliche Anforderung sein und schützt dich vor unerwarteten Kosten, wenn das Fahrzeug beschädigt wird.
- Fahrer mit geringer Fahrpraxis oder erhöhtem Risikoprofil: Wenn du oder andere Fahrer deines Haushalts unsicher im Fahren seid oder eine höhere Unfallwahrscheinlichkeit besteht, bietet die Vollkasko zusätzliche Sicherheit.
- Wenn du dir keine Reparaturkosten leisten könntest: Wenn eine größere Beschädigung deines Fahrzeugs deine finanzielle Situation stark belasten würde, ist die Vollkasko die sicherere Wahl.
Die Vollkasko deckt insbesondere folgende zusätzliche Schäden ab:
- Selbstverschuldete Unfälle: Wenn du einen Unfall verursachst und dein eigenes Fahrzeug dabei beschädigt wird, übernimmt die Vollkasko die Reparaturkosten, abzüglich der vereinbarten Selbstbeteiligung. Dies ist der entscheidende Unterschied zur Teilkasko.
- Vandalismus: Mutwillige Beschädigungen deines Fahrzeugs durch Dritte, wie z.B. zerkratzter Lack oder zerstörte Spiegel, sind ebenfalls abgedeckt.
- Folgeschäden von unsachgemäßer Behandlung: Auch Schäden, die durch eine unvorsichtige Behandlung entstehen, können mit der Vollkasko abgesichert sein.
Vergleich: Teilkasko vs. Vollkasko
| Kriterium | Teilkasko | Vollkasko |
|---|---|---|
| Schutzumfang | Grundlegender Schutz für bestimmte Schäden (Diebstahl, Brand, Elementarschäden, Glasbruch, Wildschäden, Tierbiss) | Umfassender Schutz, inklusive aller Teilkasko-Leistungen plus selbstverschuldete Unfälle und Vandalismus |
| Selbstverschuldete Schäden | Nicht abgedeckt | Abgedeckt |
| Vandalismus | Nicht abgedeckt | Abgedeckt |
| Kosten (Prämie) | Geringer als Vollkasko | Höher als Teilkasko |
| Geeignet für | Ältere Fahrzeuge, Fahrzeuge mit geringem Wert, wenn das Risiko von selbstverschuldeten Schäden als gering eingeschätzt wird | Neuwagen, junge Gebrauchtwagen, finanzierte oder geleaste Fahrzeuge, Fahrer mit höherem Risiko, wenn finanzielle Belastung durch Reparaturen vermieden werden soll |
| Selbstbeteiligung | Üblich bei bestimmten Schadenarten (z.B. Glasbruch), kann variieren | Üblich, oft höher als bei Teilkasko, wählbar zur Prämienreduktion |
Faktoren, die deine Entscheidung beeinflussen
Bei der Wahl zwischen Teilkasko und Vollkasko spielen mehrere Faktoren eine Rolle, die du individuell bewerten solltest:
Fahrzeugwert und Alter
Der Wert deines Autos ist ein entscheidendes Kriterium. Bei einem Neuwagen oder einem jungen Gebrauchtwagen, dessen Wert noch hoch ist, ist die Vollkasko meist die sinnvollere Wahl. Sie schützt dich vor einem erheblichen finanziellen Verlust, falls das Fahrzeug einen Totalschaden erleidet oder stark beschädigt wird. Bei älteren Fahrzeugen, deren Wiederbeschaffungswert deutlich geringer ist, kann die Teilkasko ausreichend sein, da die Kosten für die Vollkasko im Verhältnis zum Fahrzeugwert unverhältnismäßig hoch werden könnten. Eine Faustregel besagt, dass sich die Vollkasko lohnt, solange der Fahrzeugwert noch über einem bestimmten Schwellenwert liegt, oft um die 5.000 bis 10.000 Euro, abhängig von deinen persönlichen Umständen.
Deine finanzielle Situation und Risikobereitschaft
Wie resilient bist du gegenüber unerwarteten Ausgaben? Wenn du die Kosten für eine größere Reparatur oder gar die Anschaffung eines Ersatzfahrzeugs ohne Weiteres tragen könntest, magst du dich für die kostengünstigere Teilkasko entscheiden. Bist du jedoch finanziell eingeschränkt oder möchtest du jegliche Art von finanziellen Überraschungen vermeiden, bietet die Vollkasko eine höhere Planungssicherheit. Überlege dir, ob die eingesparten Prämien bei der Teilkasko das Risiko wert sind, im Schadensfall auf hohen Kosten sitzen zu bleiben.
Finanzierung oder Leasing
Wenn dein Fahrzeug finanziert oder geleast ist, verlangt der Kreditgeber oder Leasinggeber oft den Abschluss einer Vollkaskoversicherung. Dies dient als Absicherung für das kreditgebende oder leasende Unternehmen, falls das Fahrzeug während der Laufzeit beschädigt wird. Informiere dich genau über die Vertragsbedingungen deines Finanzierungs- oder Leasingvertrags, da der Verzicht auf Vollkasko hier zu Vertragsbrüchen führen kann.
Fahrverhalten und Unfallrisiko
Dein eigenes Fahrverhalten und das deiner Co-Fahrer spielen eine Rolle. Bist du ein sehr vorsichtiger Fahrer und minimierst bewusst Risiken? Oder fährst du oft lange Strecken, eventuell in der Stadt mit viel Verkehr oder in ländlichen Gebieten mit erhöhtem Wildwechsel? Junge Fahrer, Fahranfänger oder Personen, die viel im Stadtverkehr unterwegs sind, haben tendenziell ein höheres Unfallrisiko. In solchen Fällen kann die Vollkasko eine beruhigende Wirkung haben und vor den finanziellen Folgen selbstverschuldeter Unfälle schützen.
Die Bedeutung der Selbstbeteiligung
Sowohl bei der Teilkasko als auch bei der Vollkasko kannst du eine Selbstbeteiligung vereinbaren. Dies ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung greift. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie. Es ist wichtig, eine Selbstbeteiligungshöhe zu wählen, die für dich im Ernstfall finanziell tragbar ist. Gängige Höhen für die Teilkasko liegen bei 150 Euro, für die Vollkasko oft bei 300 Euro oder mehr. Manche Tarife bieten auch eine Wahlmöglichkeit zwischen verschiedenen Selbstbeteiligungsstufen.
Was ist, wenn mein Auto sehr alt ist?
Für ältere Fahrzeuge, deren Zeitwert nur noch gering ist, ist die Vollkasko oft wirtschaftlich nicht mehr sinnvoll. Die Versicherungsprämie könnte den Zeitwert des Fahrzeugs bald übersteigen. In solchen Fällen ist die Teilkasko meist die passendere Wahl. Sie deckt immer noch die wichtigsten Risiken wie Diebstahl, Brand oder Elementarschäden ab. Bedenke jedoch, dass auch bei älteren Fahrzeugen bestimmte Reparaturen, wie z.B. ein Motorschaden, teuer werden können. Wäge ab, ob die Ersparnis bei der Prämie das Risiko rechtfertigt, diese Kosten selbst tragen zu müssen.
Fazit: Eine individuelle Entscheidung
Die Entscheidung zwischen Teilkasko und Vollkasko ist keine pauschale. Sie erfordert eine sorgfältige Abwägung deiner individuellen Bedürfnisse und Gegebenheiten. Analysiere den Wert deines Fahrzeugs, deine finanzielle Situation, dein Risikoprofil und eventuelle vertragliche Verpflichtungen. Nutze die Informationen, um eine fundierte Entscheidung zu treffen, die dir die bestmögliche Absicherung zu einem fairen Preis bietet.
FAQ – Häufig gestellte Fragen zu Teilkasko oder Vollkasko: Welche Absicherung passt zum Auto?
Muss ich eine Vollkasko abschließen, wenn ich mein Auto finanziere?
Oftmals ja. Kreditgeber und Leasinggesellschaften schreiben in der Regel eine Vollkaskoversicherung vor, um ihr finanzielles Risiko zu minimieren. Überprüfe deinen Finanzierungs- oder Leasingvertrag sorgfältig, um sicherzustellen, dass du die vertraglichen Bedingungen erfüllst.
Was passiert, wenn mein Auto gestohlen wird?
Wenn dein Auto gestohlen wird, greift die Teilkasko. Die Versicherung erstattet dir den Wiederbeschaffungswert des Fahrzeugs zum Zeitpunkt des Diebstahls, abzüglich der vereinbarten Selbstbeteiligung. Bei der Vollkasko sind ebenfalls Schäden durch Diebstahl abgedeckt.
Sind Schäden durch Wildtiere in beiden Kaskoversicherungen abgedeckt?
Ja, Schäden durch Zusammenstoß mit Haarwild sind in der Regel sowohl in der Teilkasko als auch in der Vollkasko enthalten. Achte auf die genauen Definitionen in deinem Versicherungsvertrag, insbesondere was „Haarwild“ betrifft. Schäden durch andere Tiere, wie z.B. einen Hund, können davon ausgenommen sein.
Wie beeinflusst die Selbstbeteiligung meine Prämie?
Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie. Das liegt daran, dass du im Schadensfall einen größeren Anteil der Kosten selbst übernimmst, was das Risiko für die Versicherung reduziert. Wähle eine Selbstbeteiligung, die für dich im Ernstfall finanziell leistbar ist.
Kann ich meine Kaskoversicherung später wechseln?
Ja, in den meisten Fällen kannst du deine Kaskoversicherung zum Ende der Vertragslaufzeit (oftmals jährlich) oder bei bestimmten Ereignissen wie einem Fahrzeugwechsel oder einem Schadenfall wechseln. Informiere dich über die Kündigungsfristen deines aktuellen Vertrags.
Was sind Elementarschäden in der Teilkasko?
Elementarschäden sind Schäden, die durch Naturgewalten wie Überschwemmung, Sturm (ab einer bestimmten Windstärke), Hagel oder Blitzschlag verursacht werden. Diese sind in der Teilkasko üblicherweise abgedeckt, sofern die Schäden direkt auf diese Ursachen zurückzuführen sind.
Ist eine Teilkasko ausreichend für ein älteres Fahrzeug mit geringem Wert?
Für ältere Fahrzeuge mit geringem Zeitwert ist die Teilkasko oft die wirtschaftlichere Wahl. Sie deckt wichtige Risiken wie Diebstahl oder Schäden durch Elementargewalten ab, ohne dass die Prämie den Wert des Fahrzeugs übersteigt. Bedenke jedoch, dass größere Reparaturen, auch bei älteren Autos, teuer werden können und nicht von der Teilkasko abgedeckt sind.