

Ein versehentlich verursachter Schaden, während du einem Freund oder Bekannten hilfst, kann schnell teuer werden. Deine private Haftpflichtversicherung kann in solchen Fällen eine wichtige Absicherung bieten, doch die Deckung von sogenannten Gefälligkeitsschäden ist an bestimmte Voraussetzungen geknüpft. Um sicherzustellen, dass du im Ernstfall nicht auf den Kosten sitzen bleibst, ist es entscheidend zu verstehen, wann deine Privathaftpflichtversicherung greift und welche Ausnahmen es gibt.
Was sind Gefälligkeitsschäden und wann greift die Privathaftpflicht?
Gefälligkeitsschäden entstehen, wenn du einem anderen Menschen ohne rechtliche Verpflichtung und meist auf dessen Bitten hin eine Hilfeleistung erbringst und dabei versehentlich einen Schaden verursachst. Typische Beispiele sind das Umräumen von Möbeln für Freunde, Hilfe beim Umzug oder die Reparatur kleinerer Gegenstände. Grundsätzlich ist die private Haftpflichtversicherung dafür da, Schäden abzudecken, die du anderen zufügst. Bei Gefälligkeitsschäden wird die Leistung jedoch differenziert betrachtet. Entscheidend ist dabei, ob die Hilfeleistung im Grunde eine sozialtypische Gefälligkeit darstellt und ob ein „typisches“ Haftpflichtrisiko vorliegt.
Für eine Deckung durch die Privathaftpflicht sind im Wesentlichen zwei Hauptkriterien relevant:
- Rechtsbindungswille: Die Parteien dürfen keine Absicht haben, sich rechtlich binden zu wollen. Es handelt sich um eine rein freundschaftliche Hilfeleistung.
- Haftungsbeschränkung des Versicherers: Die Versicherungsbedingungen sehen oft eine Klausel vor, die die Haftung bei reinen Gefälligkeitsschäden einschränkt oder ausschließt, wenn kein besonderes Haftungsrisiko besteht.
In der Praxis zahlt deine private Haftpflichtversicherung Gefälligkeitsschäden nur dann, wenn entweder ein besonders hohes Schadensrisiko bestand oder die Hilfeleistung über eine reine Bagatelle hinausging. Man unterscheidet dabei zwischen:
- Einfache Gefälligkeitsschäden: Hier handelt es sich um kleine, alltägliche Hilfsleistungen, bei denen meist kein hohes Risiko besteht, einen erheblichen Schaden zu verursachen. Beispiele sind das kurzzeitige Aufpassen auf ein Kind, das Anreichen von Werkzeug oder das Halten einer Leiter. In diesen Fällen wird die Privathaftpflicht in der Regel nicht leisten, um einen Missbrauch des Versicherungsschutzes zu verhindern.
- Gefälligkeitsschäden mit Haftungsrisiko: Diese liegen vor, wenn die Hilfstätigkeit mit einem erhöhten Risiko für Schäden verbunden ist. Das kann der Fall sein, wenn du zum Beispiel beim Transport von schweren oder wertvollen Gegenständen hilfst, eine elektrische Anlage reparierst oder ein Fahrzeug im Auftrag bewegst. Hier kann die Privathaftpflichtversicherung unter Umständen greifen, sofern die Klauseln im Vertrag dies zulassen.
Wichtige Kriterien für die Deckung von Gefälligkeitsschäden
Damit deine private Haftpflichtversicherung im Ernstfall zahlt, müssen mehrere Bedingungen erfüllt sein. Die Gerichte und Versicherer prüfen im Einzelfall, ob ein sogenannter „typischer Haftpflichtfall“ vorliegt. Folgende Aspekte spielen dabei eine Rolle:
Die Art der Hilfeleistung
Nicht jede Hilfeleistung wird gleich bewertet. Je komplexer und risikoreicher die Tätigkeit, desto eher kann ein Versicherungsschutz in Betracht gezogen werden. Das Umtragen von schweren Möbeln beim Umzug birgt naturgemäß ein höheres Schadenspotenzial als das kurzzeitige Halten einer Einkaufstüte. Die Leistungserbringung muss sich von der reinen Bagatelle unterscheiden.
Die Wertigkeit des beschädigten Guts
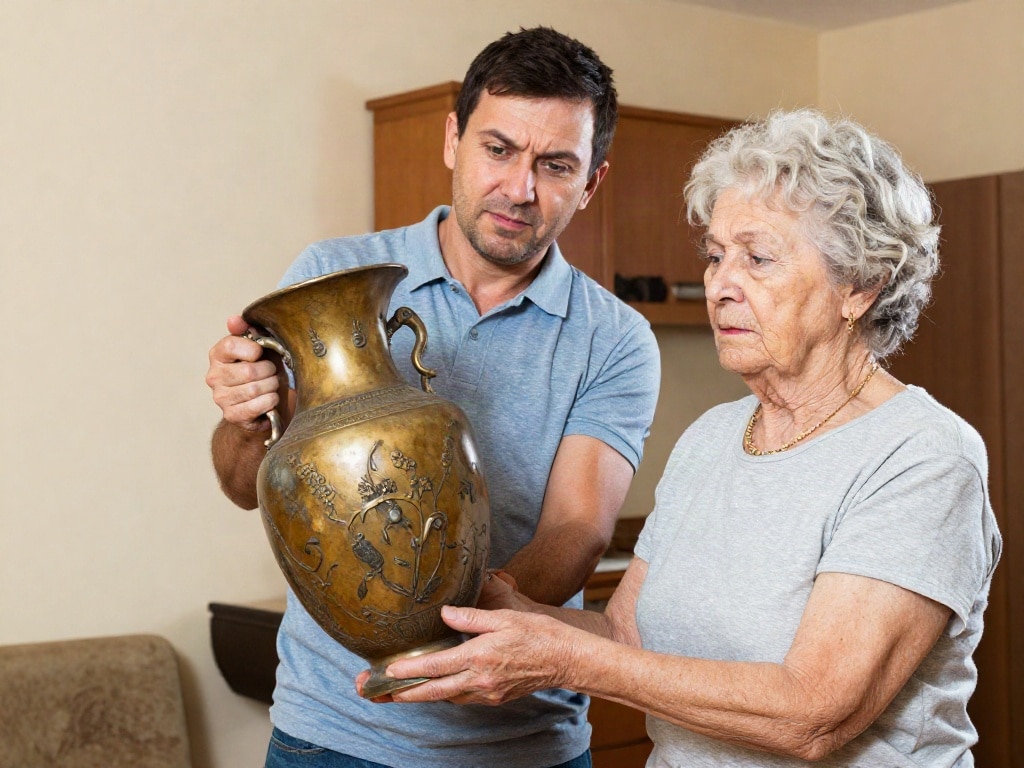
Wenn du versehentlich einen sehr wertvollen Gegenstand beschädigst, der dir anvertraut wurde, kann dies eher als ein Fall für die Haftpflichtversicherung gewertet werden. Ein Kratzer an einem gebrauchten Gartenstuhl ist etwas anderes als der irreparable Schaden an einem antiken Erbstück. Der Wert des Objekts ist ein wichtiger Indikator für das Risiko.
Die Kenntnisse und Fähigkeiten des Helfenden
Wenn du eine Tätigkeit ausführst, für die spezielle Kenntnisse oder Fähigkeiten erforderlich sind, und dabei ein Schaden entsteht, kann die Haftpflichtversicherung eintreten. Wenn du beispielsweise als Laie versuchst, eine komplexe elektrische Installation zu reparieren und dabei einen Kurzschluss verursachst, der zu einem Brand führt, ist das Risiko höher als bei der einfachen Hilfe beim Anreichen von Schrauben.
Die Erwartungshaltung der Beteiligten
Haben die Beteiligten damit gerechnet, dass im Falle eines Schadens eine Versicherung einspringt? Eine klare Absprache oder eine unausgesprochene Erwartungshaltung kann eine Rolle spielen. Wenn beispielsweise vereinbart wurde, dass du bei einem Umzug hilfst und dabei ein Schaden entsteht, ist die Wahrscheinlichkeit einer Deckung höher, als wenn es sich um eine spontane und unüberlegte Hilfe handelt.
Die Beziehung zwischen den Beteiligten
Obwohl die Haftpflichtversicherung primär darauf abzielt, Schäden Dritter abzudecken, kann auch die Beziehung eine Rolle spielen. Die Rechtsprechung und die Versicherer unterscheiden oft zwischen der Hilfeleistung für enge Familienmitglieder und der für Freunde oder Bekannte. Bei engen Familienmitgliedern wird die Haftung oft weiter eingeschränkt, um familiäre Konflikte zu vermeiden.
Der Ort der Hilfstätigkeit
Die Umgebung, in der die Hilfeleistung stattfindet, kann ebenfalls relevant sein. Eine Tätigkeit in einer kontrollierten Umgebung wie deinem eigenen Zuhause kann anders bewertet werden als auf einer Baustelle oder in einem öffentlichen Raum, wo unvorhergesehene Risiken lauern.
Ausnahmen und typische Ausschlussgründe
Es gibt bestimmte Situationen, in denen deine Privathaftpflichtversicherung Gefälligkeitsschäden definitiv nicht abdeckt, selbst wenn du jemandem aushelfen wolltest. Diese Ausschlussgründe sind in den meisten Versicherungsbedingungen klar geregelt:
Vorsätzlich verursachte Schäden
Vorsatz ist immer ausgeschlossen. Wenn du einen Schaden absichtlich herbeiführst, übernimmt die Privathaftpflicht keine Kosten. Dies ist jedoch bei Gefälligkeitsschäden ohnehin selten der Fall, da sie per Definition auf einem Versehen beruhen.
Schäden, die bei der Ausübung einer beruflichen Tätigkeit entstehen
Hilfstätigkeiten, die im Rahmen einer beruflichen oder gewerblichen Tätigkeit erfolgen, sind nicht durch die private Haftpflichtversicherung gedeckt. Hierfür benötigst du eine separate Berufshaftpflichtversicherung.
Schäden an gemieteten oder geliehenen Sachen
Schäden an Sachen, die du dir geliehen hast (z.B. Werkzeug vom Nachbarn) oder die du von jemandem gemietet hast, fallen oft nicht unter die Deckung der privaten Haftpflicht. Hierfür gibt es spezielle Versicherungen wie die Kaskoversicherung für Fahrzeuge oder separate Verträge für gemietete Gegenstände.
Schäden an eigenen Sachen
Die Privathaftpflichtversicherung deckt keine Schäden ab, die du an deinen eigenen Sachen verursachst.
Schäden, die durch grobe Fahrlässigkeit entstehen (in einigen Fällen)
Während leichte Fahrlässigkeit bei Gefälligkeitsschäden oft noch abgedeckt wird, kann grobe Fahrlässigkeit zum Ausschluss der Leistung führen. Grobe Fahrlässigkeit liegt vor, wenn du die im Verkehr erforderliche Sorgfalt in ungewöhnlich großem Maße verletzt und das nicht beachtest, was jedem einleuchten müsste. Die Versicherer interpretieren diesen Punkt oft streng. Beispielsweise könnte das unbeaufsichtigte Aufladen eines Akkus in der Nähe von brennbaren Materialien als grob fahrlässig eingestuft werden.
Schäden, die durch bestimmte Dinge oder Tätigkeiten entstehen
Einige Versicherungsbedingungen schließen Schäden aus, die durch bestimmte Tätigkeiten wie z.B. das Hantieren mit gefährlichen Stoffen, das Fliegen von Drohnen oder den Betrieb von kerntechnischen Anlagen entstehen. Diese sind in der Regel sehr spezifisch und betreffen eher ungewöhnliche Szenarien.
Tipps zur Absicherung gegen Gefälligkeitsschäden
Auch wenn die Regulierung von Gefälligkeitsschäden komplex sein kann, gibt es Möglichkeiten, deine Absicherung zu optimieren:
Prüfe deine Versicherungsbedingungen genau
Jede Privathaftpflichtversicherung hat ihre eigenen Bedingungen. Lies deine Police sorgfältig durch oder frage deinen Versicherer explizit nach der Deckung von Gefälligkeitsschäden. Achte auf Formulierungen wie „Schäden, die bei einer Gefälligkeit erlitten werden“. Manche Tarife schließen diese explizit ein, andere schränken sie stark ein.
Erwäge eine Privathaftpflicht mit erweiterter Deckung
Manche Versicherer bieten Tarife an, die explizit eine erweiterte Deckung für Gefälligkeitsschäden einschließen. Diese sind oft etwas teurer, bieten aber im Schadensfall mehr Sicherheit. Achte hierbei besonders auf die Höchstgrenzen und eventuelle Selbstbehalte.
Sei dir des Risikos bewusst
Bevor du jemandem hilfst, überlege dir kurz, ob deine Tätigkeit ein höheres Risiko birgt. Wenn du unsicher bist, ist es manchmal besser, abzulehnen oder professionelle Hilfe in Anspruch zu nehmen, anstatt ein potenzielles Haftungsrisiko einzugehen.
Dokumentiere eventuelle Absprachen
Wenn du dir unsicher bist oder die Hilfeleistung mit einem gewissen Risiko verbunden ist, kann eine klare mündliche oder sogar schriftliche Absprache mit der Person, der du hilfst, hilfreich sein. Das dient dazu, den rein freundschaftlichen Charakter der Hilfe zu unterstreichen und ein mögliches Haftungsbewusstsein zu schaffen.
Tabelle: Wann zahlt die Privathaftpflicht bei Gefälligkeitsschäden?
| Kategorie | Deckung wahrscheinlich | Deckung unwahrscheinlich | Beispiele |
|---|---|---|---|
| Art der Hilfeleistung | Komplexe, risikoreiche Tätigkeiten, die über alltägliche Hilfe hinausgehen. | Einfache, alltägliche Hilfen ohne besonderes Risiko. | Hilfe beim Transport schwerer Möbel (wahrscheinlich), kurzzeitiges Aufpassen auf ein Kind (unwahrscheinlich). |
| Wert des beschädigten Guts | Beschädigung von sehr wertvollen oder wichtigen Gegenständen. | Beschädigung von geringwertigen oder leicht ersetzbaren Dingen. | Beschädigung eines teuren Laptops (wahrscheinlich), Kratzer an einem alten Fahrrad (unwahrscheinlich). |
| Kenntnisse und Fähigkeiten | Tätigkeiten, die spezielle Kenntnisse erfordern und bei denen ein Laie Fehler machen könnte. | Einfache Tätigkeiten, die jeder ohne Vorkenntnisse ausführen kann. | Reparaturversuch an einer komplexen elektronischen Anlage (wahrscheinlich), Anreichen von Werkzeug (unwahrscheinlich). |
| Grobe Fahrlässigkeit | Leichte Fahrlässigkeit, bei der Sorgfaltspflichten nur geringfügig verletzt wurden. | Ungewöhnlich hohe Verletzung der Sorgfaltspflichten, die jedem hätte einleuchten müssen. | Versehentliches Übersehen einer Stolperfalle bei der Hilfeleistung (wahrscheinlich), unbeaufsichtigtes Hantieren mit offenem Feuer in der Nähe von brennbaren Materialien (unwahrscheinlich). |
| Versicherungsbedingungen | Tarife mit expliziter Deckung von Gefälligkeitsschäden. | Tarife, die Gefälligkeitsschäden explizit ausschließen oder sehr eng definieren. | Tarif A mit „erweiterter Gefälligkeitsdeckung“ (wahrscheinlich), Tarif B mit Ausschluss von „privaten Hilfstätigkeiten“ (unwahrscheinlich). |
FAQ – Häufig gestellte Fragen zu Gefälligkeitsschäden: Wann zahlt die Privathaftpflicht?
Muss ich meinen Versicherer über jede kleine Hilfeleistung informieren?
Nein, du musst nicht jede noch so kleine Hilfeleistung melden. Die Meldepflicht besteht für Schäden, die du verursacht hast und die potenziell zu einem Anspruch gegen deine Versicherung führen könnten. Bei Bagatellschäden, die mit ziemlicher Sicherheit nicht von der Versicherung übernommen werden, ist eine Meldung in der Regel nicht notwendig. Bei größeren oder risikoreicheren Hilfetätigkeiten ist es jedoch ratsam, vorsichtshalber Kontakt mit deinem Versicherer aufzunehmen oder dich über die Bedingungen zu informieren.
Was ist der Unterschied zwischen einem Gefälligkeitsschaden und einem normalen Haftpflichtschaden?
Der Hauptunterschied liegt in der fehlenden rechtlichen Verpflichtung und dem Fehlen eines typischen Haftpflichtrisikos. Bei einem normalen Haftpflichtschaden haftest du aus einer gesetzlichen Verpflichtung heraus (z.B. durch fahrlässiges Verhalten im Straßenverkehr). Bei einem Gefälligkeitsschaden hilfst du jemandem aus reiner Nettigkeit, und die Regulierung hängt stark davon ab, ob die Versicherung solche Schäden abdeckt oder ob besondere Umstände vorliegen, die ein Haftungsrisiko begründen.
Habe ich automatisch Anspruch auf Deckung, wenn ich einem Freund helfe und etwas kaputtgeht?
Nein, automatisch hast du keinen Anspruch. Die Deckung von Gefälligkeitsschäden ist nicht immer selbstverständlich. Die Entscheidung hängt von den spezifischen Bedingungen deiner Privathaftpflichtversicherung, der Art der Hilfstätigkeit, dem entstandenen Schaden und der Rechtsprechung ab. Es ist wichtig, die genauen Klauseln in deinem Versicherungsvertrag zu prüfen.
Was bedeutet „typisches Haftpflichtrisiko“ im Zusammenhang mit Gefälligkeitsschäden?
Das „typische Haftpflichtrisiko“ bezieht sich auf Situationen, in denen ein Schaden aufgrund der Natur der Tätigkeit oder der Umstände wahrscheinlich ist und daher durch eine Haftpflichtversicherung abgedeckt sein sollte. Einfache Gefälligkeiten, bei denen das Risiko eines Schadens sehr gering ist, fallen oft nicht darunter. Wenn du jedoch beispielsweise beim Umzug eines Freundes mithilfst und dabei dessen teures Erbstück beschädigst, könnte dies als ein typisches Haftpflichtrisiko angesehen werden, das von der Versicherung übernommen wird.
Kann meine Versicherung die Leistung verweigern, wenn ich nicht sorgfältig genug war?
Ja, deine Versicherung kann die Leistung verweigern, wenn der Schaden auf grobe Fahrlässigkeit zurückzuführen ist. Während leichte Fahrlässigkeit bei Gefälligkeitsschäden oft noch gedeckt wird, kann eine grob fahrlässige Handlung, bei der du die erforderliche Sorgfaltspflicht in erheblichem Maße verletzt hast, zum Ausschluss der Deckung führen. Die genaue Abgrenzung zwischen leichter und grober Fahrlässigkeit ist oft komplex und wird im Einzelfall geprüft.
Was kann ich tun, wenn meine Versicherung einen Gefälligkeitsschaden ablehnt?
Wenn deine Versicherung die Leistung für einen Gefälligkeitsschaden ablehnt, kannst du zunächst die Begründung der Ablehnung genau prüfen. Wenn du der Meinung bist, dass die Ablehnung nicht korrekt ist, kannst du schriftlich Widerspruch bei deiner Versicherung einlegen und deine Argumente darlegen. Gegebenenfalls kannst du dich an eine Verbraucherberatung oder einen unabhängigen Versicherungsmakler wenden, um Unterstützung zu erhalten. In letzter Instanz bleibt dir die Möglichkeit, einen Anwalt zu konsultieren.


