

Wenn du als Radfahrer einen Unfall verursachst und dabei Personen- oder Sachschäden entstehen, stellt sich schnell die Frage, wer die Kosten trägt. Die gute Nachricht ist: Deine Privathaftpflichtversicherung springt in vielen Fällen ein und schützt dich vor finanziellen Folgen.
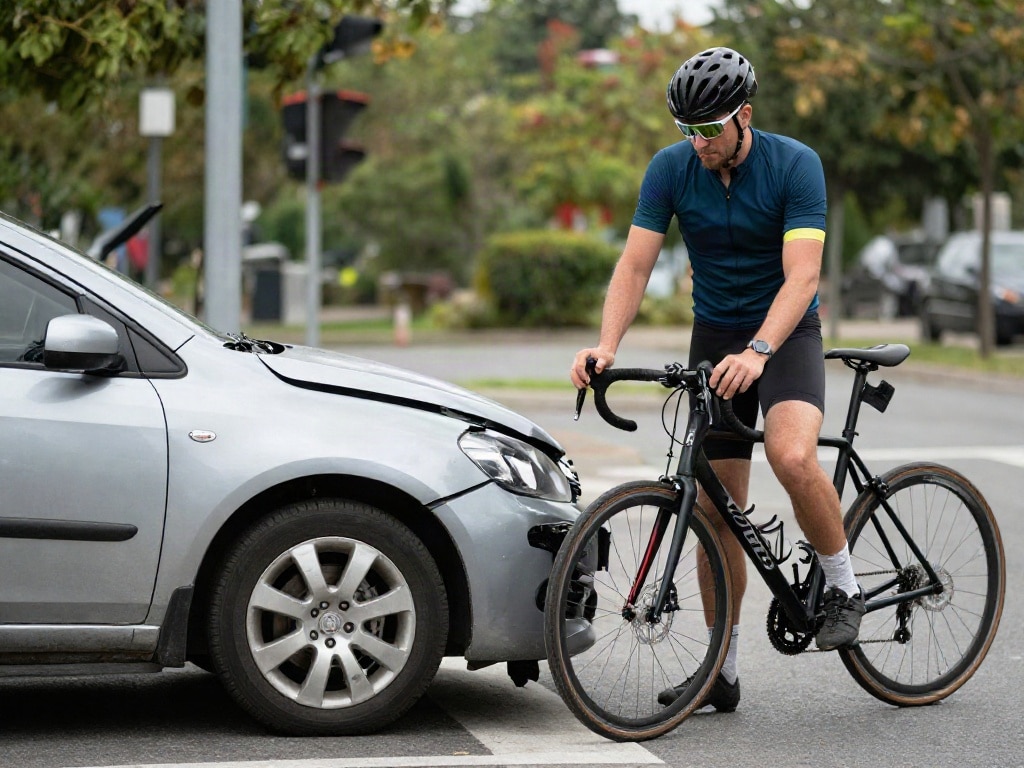
Wann greift die Privathaftpflichtversicherung bei selbstverursachten Fahrradunfällen?
Die Privathaftpflichtversicherung ist dein wichtigster Schutz, wenn du als Radfahrer versehentlich Schäden verursachst. Grundsätzlich gilt: Deine Versicherung zahlt, wenn du fahrlässig handelst und dadurch ein Schaden entsteht. Das bedeutet, dass du einen Schaden nicht absichtlich herbeigeführt hast, sondern ihn durch Unachtsamkeit oder mangelnde Sorgfalt verursacht hast. Typische Szenarien, in denen die Privathaftpflicht greift, sind:
- Du übersiehst beim Abbiegen ein Auto und es kommt zur Kollision, bei der das Auto beschädigt wird.
- Du fährst auf dem Gehweg und stößt mit einem Fußgänger zusammen, der dadurch stürzt und sich verletzt.
- Du verursachst beim Ausweichen einem Hindernis einen Unfall mit einem anderen Radfahrer.
- Du gerätst beim Überholen eines anderen Radfahrers zu nah an diesen heran und es kommt zu einem Sturz und Sachschaden (z.B. am Fahrrad).
Die Versicherung prüft jeden Einzelfall genau. Entscheidend ist dabei, ob ein Verschulden deinerseits vorliegt. Wurde der Unfall durch höhere Gewalt verursacht oder liegt das Verschulden eindeutig beim Geschädigten, wird deine Haftpflichtversicherung nicht zahlen müssen. Sie deckt jedoch die Schadensersatzansprüche, die Geschädigte gegen dich geltend machen.
Welche Schäden deckt die Privathaftpflichtversicherung ab?
Die Privathaftpflichtversicherung leistet bei zwei Hauptarten von Schäden:
Personenschäden
Wenn du durch dein Verschulden als Radfahrer jemanden verletzt, übernimmt deine Privathaftpflicht die Kosten für:
- Heilbehandlungskosten: Arztbesuche, Krankenhausaufenthalte, Medikamente, Rehabilitationsmaßnahmen.
- Verdienstausfall: Wenn die verletzte Person aufgrund der Verletzung nicht arbeiten kann, wird der entgangene Lohn erstattet.
- Schmerzensgeld: Als Entschädigung für erlittenes Leid und Schmerzen.
- Invaliditätsrente: Bei bleibenden Beeinträchtigungen, die zu einer dauerhaften Einschränkung der Arbeitsfähigkeit führen.
Die Höhe der Deckungssummen ist hierbei entscheidend. Achte darauf, dass deine Versicherung ausreichend hohe Deckungssummen für Personen- und Sachschäden aufweist, um auch bei gravierenden Unfällen abgesichert zu sein.
Sachschäden
Verursachst du als Radfahrer einen Schaden an fremdem Eigentum, zahlt deine Privathaftpflicht für:
- Reparaturkosten: Wenn ein Fahrzeug (Auto, Motorrad, Fahrrad) beschädigt wird.
- Wiederbeschaffungskosten: Wenn das beschädigte Objekt nicht mehr repariert werden kann und ersetzt werden muss.
- Kosten für beschädigte Gegenstände: Zum Beispiel Kleidung, Brillen oder andere persönliche Gegenstände des Geschädigten.
- Wertminderung: Bei Fahrzeugen kann es trotz Reparatur zu einer Wertminderung kommen, die ebenfalls erstattet wird.
Auch hier gilt: Die vereinbarten Versicherungssummen sind limitierend. Bei Schäden, die diese Summen übersteigen, müsstest du die Differenz selbst tragen.
Wann die Privathaftpflicht NICHT zahlt – wichtige Ausnahmen
Es gibt Situationen, in denen deine Privathaftpflichtversicherung trotz eines selbstverursachten Fahrradunfalls nicht leistet:
- Vorsätzliche Schäden: Wenn du den Schaden absichtlich herbeigeführt hast.
- Illegale Aktivitäten: Schäden, die im Rahmen einer Straftat oder Ordnungswidrigkeit entstanden sind.
- Schäden an eigenen Sachen: Deine Privathaftpflicht deckt keine Schäden ab, die du an deinem eigenen Fahrrad oder anderen persönlichen Gegenständen verursachst. Hierfür wäre gegebenenfalls eine Hausrat- oder Fahrradversicherung zuständig.
- Alkohol- oder Drogeneinfluss: Wenn du unter starkem Alkohol- oder Drogeneinfluss einen Unfall verursachst, kann die Versicherung die Leistung verweigern oder sogar Rückgriff auf dich nehmen (Regress).
- Verstoß gegen die Verkehrsregeln (gravierend): Bei besonders grober Fahrlässigkeit oder einem gravierenden Verstoß gegen elementare Verkehrsregeln kann die Leistung eingeschränkt oder verweigert werden. Dies ist aber im Einzelfall und je nach Versicherungsbedingungen zu prüfen.
- Schäden am eigenen Körper: Deine Privathaftpflicht deckt keine eigenen Verletzungen. Dafür gäbe es die gesetzliche Unfallversicherung (falls du z.B. auf dem Weg zur Arbeit warst) oder eine private Unfallversicherung.
Häufige Streitfälle und Klärung
Nicht jeder Unfall ist eindeutig. Manchmal ist unklar, wer die Schuld trägt, oder der Verursacher bestreitet seine Verantwortung. In solchen Fällen ist es wichtig, folgende Punkte zu beachten:
- Unfallbericht: Fertige selbst eine Skizze an und notiere alle wichtigen Details (Datum, Uhrzeit, Ort, Beteiligte, Zeugen, Art des Schadens).
- Zeugen sichern: Wenn möglich, notiere die Kontaktdaten von Augenzeugen.
- Polizei rufen: Bei größeren Schäden, Verletzungen oder wenn die Schuldfrage unklar ist, solltest du immer die Polizei verständigen. Ein Polizeiprotokoll ist eine wichtige Grundlage für die Schadenregulierung.
- Kommunikation mit der Versicherung: Melde den Vorfall umgehend deiner Privathaftpflichtversicherung. Beschreibe den Sachverhalt wahrheitsgemäß und reiche alle relevanten Unterlagen ein.
Deine Privathaftpflichtversicherung wird in der Regel auch eine passive Rechtsschutzfunktion übernehmen. Das bedeutet, sie prüft, ob gegen dich unberechtigte Forderungen geltend gemacht werden und wehrt diese gegebenenfalls ab – auch vor Gericht, falls notwendig.
Die Bedeutung der Versicherungssumme
Bei der Wahl deiner Privathaftpflichtversicherung sind die vereinbarten Versicherungssummen von zentraler Bedeutung. Bei Personenschäden können die Kosten schnell in die Hunderttausende oder gar Millionen gehen, insbesondere wenn es zu dauerhaften Beeinträchtigungen und Verdienstausfällen kommt. Achte daher auf ausreichend hohe Deckungssummen, idealerweise pauschal für Personen- und Sachschäden. Eine Deckungssumme von mindestens 10 Millionen Euro für Personen- und Sachschäden wird häufig empfohlen, um im Ernstfall umfassend abgesichert zu sein.
Was tun, wenn die eigene Haftpflicht nicht greift?
Sollte deine Privathaftpflichtversicherung in einem bestimmten Fall nicht zahlen, weil beispielsweise ein grobes Verschulden deinerseits vorliegt (z.B. Fahren unter starkem Alkohol- oder Drogeneinfluss) oder der Schaden vorsätzlich verursacht wurde, bist du persönlich für die entstandenen Kosten haftbar. In solchen Situationen können die finanziellen Folgen erheblich sein. Es ist daher essenziell, sich stets verantwortungsbewusst im Straßenverkehr zu verhalten und die geltenden Verkehrsregeln einzuhalten.
Schäden an fremden Fahrrädern
Wenn du als Radfahrer einem anderen Radfahrer einen Schaden zufügst, indem du beispielsweise dessen Fahrrad beschädigst, zahlt deine Privathaftpflichtversicherung die Reparaturkosten oder den Wiederbeschaffungswert des beschädigten Fahrrads. Auch hier sind die vereinbarten Versicherungssummen maßgeblich.
Fahrradunfall verursacht: Übersicht der Deckung
| Schadenart | Wer zahlt? (Grundprinzip) | Beispiele | Wann zahlt die Privathaftpflicht? | Wann zahlt die Privathaftpflicht NICHT? |
|---|---|---|---|---|
| Personenschäden (an Dritten) | Verursacherhaftung | Kollision mit Fußgänger, der sich verletzt; Sturz eines anderen Radfahrers nach Berührung | Fahrlässige Verursachung von Verletzungen, Arztkosten, Verdienstausfall, Schmerzensgeld | Vorsätzliche Verletzung; eigene Verletzungen; Schäden durch Trunkenheit (kann zu Regress führen) |
| Sachschäden (an Dritten) | Verursacherhaftung | Beschädigung eines Autos bei Kollision; Sturz eines anderen Radfahrers, dessen Rad kaputtgeht; Beschädigung von Kleidung/Handy | Reparaturkosten für fremde Fahrzeuge/Gegenstände, Wiederbeschaffungswert, Wertminderung | Vorsätzliche Beschädigung; Schäden an eigenen Sachen |
| Eigene Verletzungen | Eigene Absicherung | Sturz mit dem eigenen Fahrrad, Knochenbruch | Nicht zuständig | Nur durch private Unfallversicherung oder gesetzliche Unfallversicherung (falls berufsbedingt) |
| Schäden am eigenen Fahrrad | Eigene Absicherung | Eigenverschuldeter Sturz, der das Fahrrad beschädigt | Nicht zuständig | Nur durch eigene Hausrat- oder Fahrradversicherung |
FAQ – Häufig gestellte Fragen zu Fahrradunfall verursacht: Wann zahlt die Privathaftpflicht?
Muss ich meiner Privathaftpflicht jeden kleinen Fahrradunfall melden?
Es ist ratsam, deiner Privathaftpflichtversicherung jeden Vorfall zu melden, bei dem Personen- oder Sachschäden entstanden sind. Auch wenn du denkst, der Schaden sei gering, können sich Spätfolgen entwickeln oder der Geschädigte meldet sich erst später mit Forderungen. Eine frühzeitige Meldung sichert dir den Versicherungsschutz.
Was passiert, wenn der Geschädigte selbst Schuld am Unfall hatte?
Wenn der Geschädigte nachweislich ganz oder teilweise selbst Schuld am Unfall trägt, kann dies die Leistung deiner Privathaftpflichtversicherung beeinflussen. Deine Versicherung wird prüfen, inwieweit du tatsächlich haftbar bist. Bei Mitverschulden des Geschädigten kann deine Haftung reduziert oder sogar ganz ausgeschlossen werden.
Gilt der Versicherungsschutz auch im Ausland?
In den meisten Fällen ist der Versicherungsschutz deiner Privathaftpflichtversicherung auch im Ausland gültig, insbesondere in Europa. Es empfiehlt sich jedoch, die genauen Bedingungen deiner Police zu prüfen, da es länderspezifische Einschränkungen geben kann.
Wie hoch ist die maximale Summe, die meine Privathaftpflicht zahlt?
Die maximale Höhe, die deine Privathaftpflicht zahlt, richtet sich nach den vereinbarten Versicherungssummen in deinem Vertrag. Achte auf ausreichend hohe Deckungssummen, insbesondere bei Personenschäden, um im Ernstfall gut abgesichert zu sein.
Ich habe einen Unfall verursacht, aber keine Verletzungen oder größeren Schäden. Muss ich trotzdem etwas unternehmen?
Auch wenn auf den ersten Blick keine oder nur geringe Schäden entstanden sind, solltest du den Vorfall dokumentieren und gegebenenfalls deiner Versicherung melden. Mögliche Spätfolgen oder nachträgliche Forderungen können nicht ausgeschlossen werden. Ein kleiner Schaden kann sich später als teuer herausstellen.
Bin ich als Radfahrer auch mit E-Bikes oder Pedelecs versichert?
Ja, die Privathaftpflichtversicherung deckt in der Regel auch Schäden ab, die du mit einem E-Bike oder Pedelec verursachst, solange es sich um verkehrsrechtlich zulässige Fahrräder mit Tretunterstützung handelt (bis 25 km/h bzw. 45 km/h bei S-Pedelecs, sofern diese ordnungsgemäß versichert sind). Bei schnelleren E-Bikes, die als Kleinkrafträder gelten, ist eine separate Haftpflichtversicherung notwendig.
Was ist der Unterschied zwischen grober Fahrlässigkeit und einfacher Fahrlässigkeit?
Einfache Fahrlässigkeit liegt vor, wenn du die im Verkehr erforderliche Sorgfalt außer Acht lässt. Grobe Fahrlässigkeit geht weiter: Du lässt die Sorgfaltspflicht in einem ungewöhnlich hohem Maße außer Acht, oder du ignorierst die Warnzeichen einer nahenden Gefahr. Bei grober Fahrlässigkeit kann die Versicherung die Leistung kürzen oder sogar ganz verweigern, je nach den Vertragsbedingungen und der Schwere des Verschuldens.


