

Als Handwerker bist du körperlich stark gefordert, und deine Arbeitskraft ist dein wichtigstes Kapital. Eine Berufsunfähigkeitsversicherung (BU) schützt dich vor den finanziellen Folgen, falls du deinen Beruf nicht mehr ausüben kannst. Doch warum sind die Beiträge für BU-Versicherungen für Handwerker oft deutlich höher als für andere Berufsgruppen? Das liegt primär an der erhöhten Risikoeinschätzung der Versicherer für handwerkliche Tätigkeiten.
Berufsunfähigkeitsversicherung für Handwerker: Die Kostentreiber
Die Prämien für eine Berufsunfähigkeitsversicherung werden von Versicherungsgesellschaften basierend auf einer Risikobewertung kalkuliert. Für Handwerker gibt es spezifische Faktoren, die das Risiko einer Berufsunfähigkeit erhöhen und somit zu höheren Versicherungsbeiträgen führen. Diese Faktoren spiegeln die physischen Belastungen, die Unfallgefahren und die gesundheitlichen Herausforderungen wider, denen du in deinem täglichen Arbeitsalltag ausgesetzt bist.
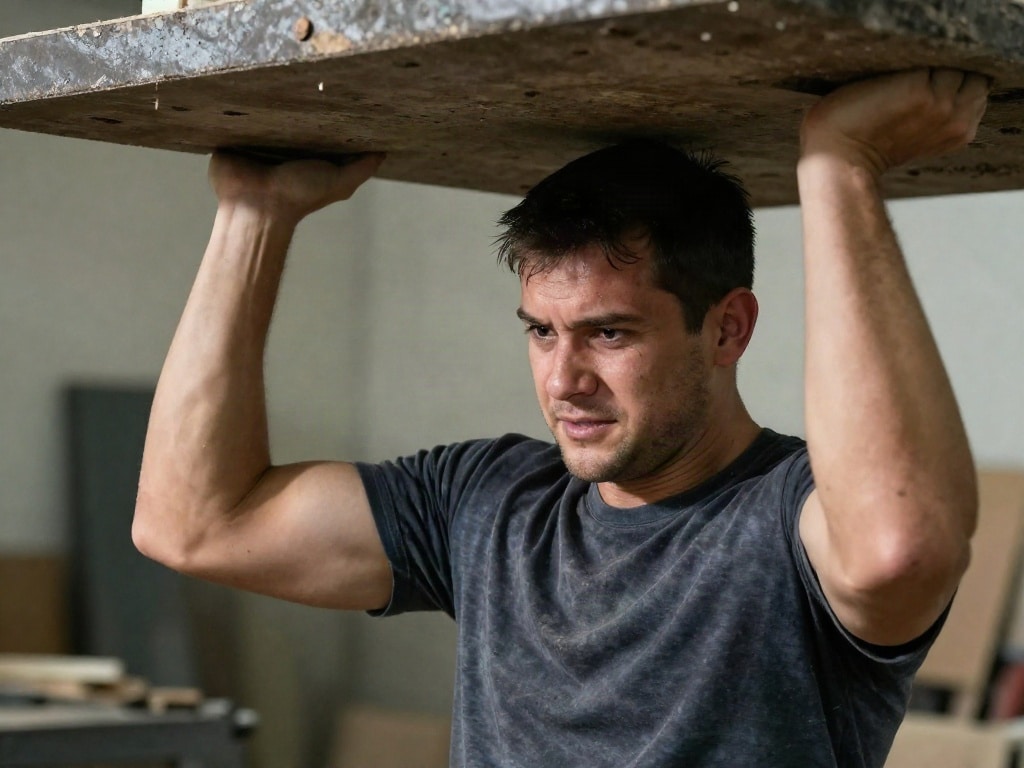
Körperliche Belastung und Verschleiß
Handwerkliche Berufe sind oft mit erheblicher körperlicher Anstrengung verbunden. Heben von schweren Lasten, ständiges Bücken, Knien und Stehen, repetitive Bewegungen sowie das Arbeiten unter ungünstigen körperlichen Bedingungen (z. B. in beengten Räumen oder bei extremen Temperaturen) beanspruchen den Körper stark. Diese dauerhafte physische Belastung kann zu vorzeitigem Verschleiß von Gelenken, Muskeln und der Wirbelsäule führen. Verschleißerkrankungen des Bewegungsapparates sind eine der häufigsten Ursachen für Berufsunfähigkeit, und gerade Handwerker sind hier einem erhöhten Risiko ausgesetzt.
Unfallrisiken am Arbeitsplatz
Auf Baustellen, in Werkstätten oder bei Kunden vor Ort lauern zahlreiche potenzielle Unfallgefahren. Der Umgang mit schweren Maschinen, scharfen Werkzeugen, elektrischem Strom oder Chemikalien birgt ein erhöhtes Unfallrisiko. Stürze von Leitern oder Gerüsten, Schnittverletzungen, Knochenbrüche oder schwere Prellungen können im schlimmsten Fall zu einer dauerhaften Einschränkung der Arbeitsfähigkeit führen. Die Versicherer berücksichtigen diese erhöhte Unfallgefahr bei der Beitragsberechnung.
Exposition gegenüber schädlichen Einflüssen
Je nach Gewerk können Handwerker auch schädlichen Umwelteinflüssen ausgesetzt sein. Dazu gehören beispielsweise:
- Stäube: Handwerker im Bauwesen (Maurer, Fliesenleger, Trockenbauer) oder im Holzhandwerk sind oft Staubpartikeln ausgesetzt, die langfristig zu Atemwegserkrankungen wie Staublungen (Silikose, Asbestose) führen können.
- Lärm: Handwerker im Bereich Bau, Metallverarbeitung oder Kfz-Werkstätten arbeiten häufig mit lauten Maschinen. Chronische Lärmbelastung kann zu Gehörverlust und Tinnitus führen.
- Chemikalien: Maler, Lackierer, Tischler oder Kfz-Mechatroniker kommen mit verschiedenen Chemikalien (Lösemittel, Klebstoffe, Lacke) in Kontakt, die Hautirritationen, allergische Reaktionen oder sogar chronische Vergiftungen verursachen können.
- Kälte und Nässe: Dachdecker, Installateure oder Straßenbauer arbeiten oft im Freien bei jeder Witterung, was zu rheumatischer Erkrankungen oder Durchblutungsstörungen führen kann.
Diese berufsspezifischen Belastungen erhöhen das Risiko für chronische Erkrankungen, die die Ausübung des Berufs unmöglich machen können.
Psychische Belastungen
Obwohl oft unterschätzt, können auch psychische Belastungen eine Rolle spielen. Termindruck, hohe Verantwortlichkeit, Umgang mit schwierigen Kunden oder körperliche Einschränkungen können zu Stress, Burnout oder Depressionen führen. Während dies nicht immer der primäre Grund für die Kosten sind, wird auch dieses Risiko im Gesamtrisikoprofil berücksichtigt.
Berufsgruppeneinstufung und ihre Auswirkungen
Versicherungsgesellschaften teilen Berufe in verschiedene Berufsgruppen ein, um das Risiko zu kategorisieren. Handwerker fallen in der Regel in höhere Risikogruppen (z. B. Berufsgruppe 3 oder 4, je nach System), was direkt zu höheren Beiträgen führt. Eine Berufsgruppeneinstufung berücksichtigt:
- Anteil der manuellen Tätigkeit: Je höher der Anteil an körperlicher Arbeit, desto höher die Risikoeinstufung.
- Gefährlichkeit der Tätigkeit: Arbeiten mit Maschinen, in der Höhe oder mit gefährlichen Stoffen erhöhen das Risiko.
- Art der körperlichen Beanspruchung: Heben, Bücken, Stehen über längere Zeit wird als belastender eingestuft.
- Umweltfaktoren: Lärm, Staub, Chemikalien und Witterungseinflüsse werden mitberücksichtigt.
Es gibt ein breites Spektrum an handwerklichen Berufen, und die genaue Einstufung kann je nach Versicherer variieren. Ein Maurer hat beispielsweise ein anderes Risikoprofil als ein Tischler, obwohl beide als Handwerker gelten.
Wie Handwerker die Kosten für eine BU-Versicherung beeinflussen können
Auch wenn Handwerker naturgemäß mit höheren Prämien rechnen müssen, gibt es dennoch Möglichkeiten, die Kosten zu optimieren und die bestmögliche Absicherung zu erhalten:
Frühzeitiger Abschluss
Je jünger du bist, desto gesünder bist du in der Regel und desto geringer sind die Prämien. Der Abschluss einer BU-Versicherung in jungen Jahren ist daher finanziell am attraktivsten. Warte nicht, bis sich erste gesundheitliche Probleme einstellen, denn diese können zu Risikozuschlägen oder sogar zu einer Antragsablehnung führen.
Gesundheitszustand und Vorerkrankungen
Sei bei der Beantragung absolut ehrlich bezüglich deines Gesundheitszustands. Verschwiegene Vorerkrankungen können im Leistungsfall zur Ablehnung der Zahlung führen. Wenn du Vorerkrankungen hast, kann es sinnvoll sein, Angebote von spezialisierten Versicherern einzuholen oder eventuell einen Versicherungsvermittler zu konsultieren, der Erfahrung mit solchen Fällen hat.
Individuelle Tarifgestaltung
Die Versicherungssumme, die Laufzeit und die gewünschte Rentenhöhe beeinflussen die Prämie maßgeblich. Überlege genau, welche Rentenhöhe du im Ernstfall benötigst, um deinen Lebensstandard halten zu können. Eine zu hoch angesetzte Versicherungssumme treibt die Kosten unnötig in die Höhe, während eine zu niedrige Rentenhöhe im Leistungsfall nicht ausreicht.
Laufzeit und Endalter
Die Laufzeit deiner BU-Versicherung sollte bis zu deinem gewünschten Renteneintrittsalter reichen. Eine längere Laufzeit bedeutet in der Regel höhere Kosten. Überlege, wann du realistisch in Rente gehen möchtest.
Leistungsdynamik und Nachversicherungsgarantien
Eine jährliche Beitragsdynamik, die die Rentenhöhe an die Inflation anpasst, ist sinnvoll, um die Kaufkraft deiner Rente zu erhalten. Auch Nachversicherungsgarantien, die es dir ermöglichen, deine Versicherungssumme ohne erneute Gesundheitsprüfung zu erhöhen (z. B. bei Heirat, Geburt eines Kindes oder Gehaltserhöhung), sind wertvoll, auch wenn sie die Prämie leicht erhöhen können.
Verschiedene Versicherer vergleichen
Die Preisunterschiede zwischen den Versicherungsgesellschaften können erheblich sein. Nutze Vergleichsportale oder lass dich von einem unabhängigen Versicherungsmakler beraten, um Angebote verschiedener Anbieter zu vergleichen. Achte dabei nicht nur auf den Preis, sondern auch auf die Versicherungsbedingungen und die Seriosität des Anbieters.
Arbeitgeberzuschüsse prüfen
Manche Arbeitgeber bieten ihren Mitarbeitern die Möglichkeit, sich über betriebliche Vorsorgemodelle abzusichern oder bezuschussen eine private BU-Versicherung. Informiere dich, ob diese Option für dich besteht.
Wichtige Klauseln und Bedingungen für Handwerker
Bei der Auswahl einer BU-Versicherung für Handwerker solltest du auf bestimmte Klauseln und Bedingungen besonders achten, um sicherzustellen, dass du im Ernstfall optimal abgesichert bist:
Abstrakte Verweisung
Achte darauf, dass dein Vertrag eine „abstrakte Verweisung“ ausschließt. Das bedeutet, der Versicherer darf dich nicht auf einen anderen Beruf verweisen, nur weil dieser theoretisch mit deinen gesundheitlichen Einschränkungen ausübbar wäre. Entscheidend sollte sein, ob du deinen *aktuellen* Beruf noch ausüben kannst.
Umzugsklausel
Diese Klausel regelt, was passiert, wenn du aus gesundheitlichen Gründen gezwungen bist, deinen Wohnort zu wechseln und in eine Region mit geringeren Verdienstmöglichkeiten oder höheren Lebenshaltungskosten zu ziehen. Eine gute Klausel berücksichtigt dies bei der Rentenberechnung.
Prognosezeitraum
Wie lange prüft der Versicherer deine Zukunftsprognose, wenn du arbeitsunfähig wirst? Ein längerer Prognosezeitraum (z. B. 3 Jahre) ist vorteilhafter für dich, da er die Wahrscheinlichkeit einer Leistungszahlung erhöht.
Gliedertaxe
Informiere dich, ob eine Gliedertaxe mitversichert ist. Diese bietet eine zusätzliche finanzielle Leistung bei dauerhaften Verlusten von Körpergliedmaßen oder Sinnesorganen, auch wenn du noch arbeiten kannst.
Mitversicherung von Hobbys und Freizeitrisiken
Manche Versicherer stufen das Risiko für die BU auch anhand von gefährlichen Hobbys ein. Kläre ab, ob Risiken aus deinem Freizeitverhalten gesondert bewertet werden.
Die Rolle von Versicherungsmaklern und Beratern
Die Welt der Berufsunfähigkeitsversicherungen kann komplex sein, insbesondere für Handwerker mit spezifischen Risikoprofilen. Ein unabhängiger Versicherungsmakler oder ein darauf spezialisierter Berater kann dir wertvolle Dienste leisten:
- Expertenwissen: Sie kennen die verschiedenen Tarife, die Berufsgruppeneinstufungen und die Klauseln der einzelnen Versicherer.
- Individuelle Bedarfsanalyse: Sie helfen dir, deinen tatsächlichen Absicherungsbedarf zu ermitteln.
- Vergleich von Angeboten: Sie können Angebote von vielen verschiedenen Versicherern einholen und vergleichen.
- Unterstützung bei der Antragstellung: Sie begleiten dich durch den oft komplizierten Antragsprozess und helfen bei der korrekten Angabe von Gesundheitsfragen.
- Hilfe im Leistungsfall: Im Falle einer Berufsunfähigkeit stehen sie dir bei der Schadenregulierung zur Seite.
Auch wenn die Beratung zusätzliche Kosten verursachen kann, ist sie oft eine lohnende Investition, um sicherzustellen, dass du die richtige Absicherung zu fairen Konditionen erhältst.
| Faktor | Auswirkung auf BU-Kosten für Handwerker | Warum dieser Faktor wichtig ist | Beispiele für Handwerksberufe |
|---|---|---|---|
| Physische Beanspruchung | Erhöht die Kosten | Hohes Risiko für Verschleißerkrankungen des Bewegungsapparates (Wirbelsäule, Gelenke) | Maurer, Zimmerer, Fliesenleger, Gerüstbauer |
| Unfallgefahren | Erhöht die Kosten | Höheres Risiko für Arbeitsunfälle mit Knochenbrüchen, Schnittverletzungen, Abstürzen | Dachdecker, Elektriker, Tischler, Kfz-Mechatroniker |
| Schädliche Einflüsse | Erhöht die Kosten | Risiko für chronische Atemwegs-, Haut- oder Gehörerkrankungen durch Staub, Chemikalien, Lärm, Witterung | Maler, Lackierer, Schweißer, Installateure (Sanitär/Heizung/Klima), Bodenleger |
| Berufsgruppeneinstufung | Direkter Einfluss auf die Prämie | Versicherer kategorisieren Berufe nach Risiko; Handwerker oft in höheren Risikogruppen | Alle handwerklichen Tätigkeiten fallen in diese Bewertung |
| Gesundheitszustand des Antragstellers | Kann Kosten stark beeinflussen (Zuschläge/Ablehnung) | Vorerkrankungen erhöhen das individuelle Risiko für den Versicherer | Gilt für alle Antragsteller, unabhängig vom Beruf |
FAQ – Häufig gestellte Fragen zu Berufsunfähigkeitsversicherung für Handwerker: Warum ist sie oft teuer?
Warum ist eine Berufsunfähigkeitsversicherung für Handwerker generell teurer als für Büroangestellte?
Die Beiträge für eine Berufsunfähigkeitsversicherung für Handwerker sind in der Regel höher, da handwerkliche Tätigkeiten mit einer deutlich höheren körperlichen Belastung, einem erhöhten Unfallrisiko und der Exposition gegenüber potenziell schädlichen Umwelteinflüssen verbunden sind. Diese Faktoren erhöhen für Versicherungsgesellschaften das statistische Risiko, dass ein Handwerker im Laufe seines Berufslebens berufsunfähig wird.
Welche Faktoren innerhalb des Handwerks beeinflussen die Kosten am stärksten?
Die stärksten Kostentreiber sind die Intensität der körperlichen Beanspruchung (z. B. schweres Heben, ständiges Stehen), die Art der Werkzeuge und Maschinen, mit denen gearbeitet wird (z. B. schwere Baumaschinen, scharfe Werkzeuge), und die Exposition gegenüber Risikofaktoren wie Lärm, Staub, Chemikalien oder extremen Witterungsbedingungen. Berufe mit einem hohen Anteil an solchen Risiken sind in der Regel teurer zu versichern.
Kann ich die Kosten meiner BU-Versicherung als Handwerker reduzieren?
Ja, du kannst die Kosten beeinflussen. Ein früher Abschluss im jungen Alter ist günstiger. Eine realistische Einschätzung deiner benötigten Rentenhöhe und eine passende Laufzeit sind entscheidend. Sei ehrlich bei den Gesundheitsfragen, da Vorerkrankungen oder falsche Angaben zu höheren Beiträgen oder sogar zu einer Ablehnung führen können. Auch der Vergleich von Angeboten verschiedener Versicherer kann helfen, einen günstigeren Tarif zu finden.
Welche besonderen Klauseln sollte ich als Handwerker in meiner BU-Versicherung beachten?
Besonders wichtig für Handwerker sind Klauseln, die dich vor den spezifischen Risiken deines Berufs schützen. Achte auf den Ausschluss der „abstrakten Verweisung“, damit du nicht auf einen theoretisch anderen Beruf verwiesen wirst. Eine gute „Umzugsklausel“ und flexible Nachversicherungsgarantien sind ebenfalls empfehlenswert, um deine Absicherung an sich ändernde Lebensumstände anzupassen.
Muss ich alle meine Hobbys bei der Versicherung angeben?
Ja, du bist verpflichtet, alle relevanten Informationen wahrheitsgemäß anzugeben, einschließlich deiner Hobbys. Wenn du gefährliche Hobbys hast (z. B. Motorsport, Klettern), kann dies das Risiko für den Versicherer erhöhen und sich auf die Prämie auswirken oder sogar zu zusätzlichen Bedingungen führen. Sei hier transparent, um spätere Probleme im Leistungsfall zu vermeiden.
Was passiert, wenn mein Betrieb schließt oder ich den Beruf wechsle?
Viele BU-Versicherungen bieten Nachversicherungsgarantien, die es dir ermöglichen, deine Versicherungssumme ohne erneute Gesundheitsprüfung zu erhöhen, wenn sich deine Lebenssituation ändert (z. B. Gehaltserhöhung, Familiengründung). Bei einem Berufswechsel, insbesondere in eine weniger risikoreiche Tätigkeit, kann es sich lohnen, mit dem Versicherer zu sprechen. In manchen Fällen kann eine Neubewertung der Prämie erfolgen, aber es ist wichtig, dass deine bestehende Police weiterhin gültig bleibt.
Wie finde ich die beste BU-Versicherung als Handwerker?
Die beste BU-Versicherung für dich als Handwerker findest du durch gründlichen Vergleich. Informiere dich über die Tarife und Bedingungen verschiedener Versicherer. Hole dir Angebote ein und achte nicht nur auf den Preis, sondern vor allem auf die Qualität der Leistungen und die Seriosität des Anbieters. Die Beratung durch einen unabhängigen Versicherungsmakler, der Erfahrung mit Handwerker-Tarifen hat, ist oft die effektivste Methode, um die optimale Absicherung zu finden.


